
Қазақстанда айналымдағы төлем карталарының саны 85,4 миллионға жетті. Оның 82%-ы дебеттік карталар. Қазақстан Ұлттық банкінің 2026 жылғы 1 қазандағы дерегіне сәйкес, бір жылда карталар саны 2,9%-ға артқан. Ал банктер арасындағы бәсекелестік енді картаның бағасымен ғана емес, кешбэк, бонустар және қосымша қызметтер арқылы да күшейіп келеді, деп хабарлайды DKNews.kz.
Бұрын банк картасы негізінен жалақы алу, ақша аудару және дүкенде төлем жасау үшін пайдаланылса, бүгінде оның мүмкіндігі әлдеқайда кеңейді. Әсіресе премиум санаттағы дебеттік карталарға қызығушылық артып келеді. Мұндай өнімдер күнделікті сатып алуларға сыйақы беріп қана қоймай, саяхат кезінде де қосымша артықшылықтар ұсынады.
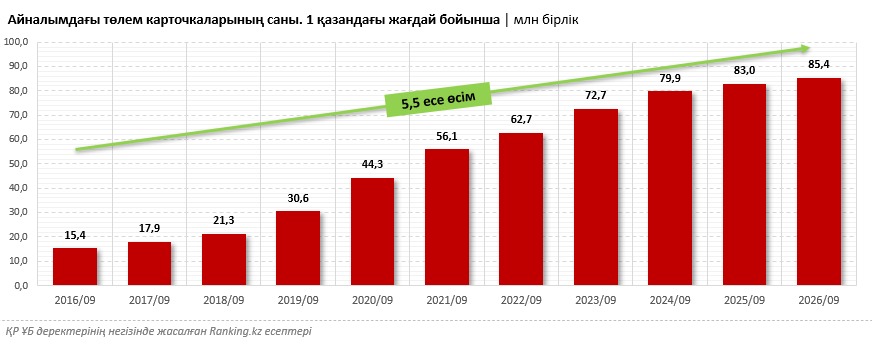
Қазақстанда 85,4 миллион төлем картасы бар
2026 жылғы 1 қазандағы жағдай бойынша елімізде төлем карталарын 18 екінші деңгейлі банк пен «Қазпошта» АҚ шығарады.
Соңғы бес жылда айналымдағы карталар саны 52,4%-ға көбейген. Ал он жыл ішінде олардың саны 5,5 есеге өсті.
Қазіргі нарықтың құрылымы мынадай:
- Дебеттік карталар – шамамен 70 миллион немесе 82%.
- Кредиттік карталар – шамамен 13 миллион немесе 15,2%.
- Кредиттік лимиті бар дебеттік және алдын ала төленген карталар – 2,8%.
Бұл көрсеткіштер Қазақстанда дебеттік карталардың басым екенін көрсетеді. Дегенмен 85,4 миллион карта 85,4 миллион пайдаланушы бар деген сөз емес. Бір адамның бірнеше банкте немесе бір банктің өзінде бірнеше картасы болуы мүмкін.
Дебеттік карталар неге танымал?
Дебеттік картаның басты ерекшелігі – клиенттің өз қаражатын пайдалануына мүмкіндік беруі. Кредиттік картадан айырмашылығы, мұнда банк берген қарыз лимитін пайдалану міндетті емес.
Дебеттік карталар арқылы күнделікті сатып алуларды төлеуге, ақша аударуға, қолма-қол қаражат алуға және интернет-дүкендерде сауда жасауға болады.
Бірақ қазір тұтынушылар үшін төлем жасаудың өзі жеткіліксіз. Олар картаның қосымша мүмкіндіктеріне де назар аударады.
Сондықтан банктер кешбэк бағдарламаларын, серіктестік жеңілдіктерді, тегін қызмет көрсетуді және саяхатқа арналған сервистерді белсенді дамытып жатыр.
Премиум карталар кімдерге арналған?
Бұрын премиум банк карталары көбіне табысы жоғары немесе банкте қомақты жинағы бар клиенттерге ұсынылатын.
Қазір банктер бұл санаттағы өнімдердің түрін көбейтіп, әртүрлі қызмет көрсету деңгейін енгізуде. Кейбір карталарды шығару және пайдалану тегін болғанымен, олардың қосымша артықшылықтарына қол жеткізу үшін белгілі бір талаптарды орындау қажет.
Премиум карталар әдетте мынадай мүмкіндіктерімен ерекшеленеді:
- Сатып алуларға жоғары кешбэк немесе бонус есептеу.
- Әуежайлардағы бизнес-залдарға кіру.
- Саяхат кезінде сақтандыру қызметтерін пайдалану.
- Қонақүйлер мен автокөлік жалдау қызметтеріне жеңілдіктер алу.
- Консьерж қызметін және басқа да арнайы сервистерді пайдалану.
Алайда барлық премиум карта бірдей шарт ұсынбайды. Қызметтердің қолжетімділігі банкке, төлем жүйесіне және клиенттің шығындары мен жинақтарына байланысты.
Home Credit Bank-тің Álem картасы қандай мүмкіндіктер береді?
Қазақстандағы осындай өнімдердің бірі – Home Credit Bank ұсынатын Visa Signature санатындағы Álem дебеттік картасы.
Банктің ресми шарттарына сәйкес, картаны шығару және оған қызмет көрсету тегін. Сонымен қатар карта иелері белгілі бір талаптарды орындаған жағдайда жоғары кешбэк пен саяхатқа арналған қосымша сервистерді пайдалана алады.
Álem картасының негізгі мүмкіндіктері:
- Картаны шығару және қызмет көрсету – 0 теңге.
- Сатып алуларға 5% кешбэк – банкте кемінде 3 миллион теңге немесе доллар мен еуродағы баламасы көлемінде депозит, депозиттік сертификат не облигация болған жағдайда.
- Ай сайынғы ең жоғары кешбэк – 50 мың бонус.
- Әлем бойынша айына 1,5 миллион теңгеге дейін қолма-қол ақшаны комиссиясыз алу.
- Visa Signature санатындағы қосымша қызметтер мен серіктестік ұсыныстар.
Қолма-қол ақша алу сомасы айлық лимиттен асқан жағдайда банк тарифіне сәйкес 2% комиссия алынады, бірақ кемінде 100 теңге.
Кешбэк бойынша да шектеулер бар. Атап айтқанда, 5% сыйақы барлық операцияға бірдей есептеле бермейді: банк белгілеген ерекшеліктер мен талаптар қолданылады.
5% кешбэк алу үшін не қажет?
Álem картасының негізгі артықшылықтарының бірі – сатып алуларға 5% кешбэк есептеу мүмкіндігі.
Бірақ бұл сыйақы барлық карта иесіне автоматты түрде берілмейді. Ол үшін Home Credit Bank-тегі депозиттердің, депозиттік сертификаттардың немесе облигациялардың жалпы сомасы кемінде 3 миллион теңге болуы керек. АҚШ доллары мен еуродағы баламасы да есепке алынады.
Мысалы, кешбэк есептелетін сатып алуларға бір айда 300 мың теңге жұмсалған жағдайда 5% мөлшерлеме бойынша 15 мың бонус жиналуы мүмкін.
Ал айына 1 миллион теңгенің осындай сатып алулары жасалса, есептік сыйақы 50 мың бонусқа жетеді. Бұл – карта бойынша белгіленген айлық ең жоғары шек.
Дегенмен нақты есептелетін бонус сомасы операциялардың түріне және банктің қолданыстағы талаптарына байланысты.
Әуежайдағы бизнес-залдарға қалай тегін кіруге болады?
Álem картасы Visa Signature санатына жататындықтан, саяхатшыларға арналған бірқатар қызметті қамтиды.
Карта иелері әуежайлардағы бизнес-залдарға жылына 10 ретке дейін тегін кіре алады. Бірақ бұл мүмкіндікті пайдалану үшін алдын ала төлем жасау талабы бар.
Атап айтқанда, бизнес-залға кірер алдындағы 35 күндік кезеңде, соңғы бес күнді есептемегенде, картамен кемінде 300 мың теңгенің төлемі жасалуы тиіс.
Саяхатқа арналған басқа мүмкіндіктер де қарастырылған:
- Әуежайларда басымдықпен тіркелу және бақылаудан өту қызметтері.
- Жылына 10 ретке дейін багажды тегін қаптау.
- Консьерж қызметі.
- Саяхат кезінде карта иесі мен отбасы мүшелеріне 500 мың АҚШ долларына дейінгі сақтандыру.
- Avis және SIXT компанияларынан автокөлік жалдауға 35%-ға дейін жеңілдік.
- Visa серіктестерінің қонақүйлерге, мейрамханаларға және басқа қызметтерге арналған ұсыныстары.
Туристік сақтандыруды пайдалану үшін билет пен қонақүй ақысын картамен төлеу талабы қарастырылған. Қалған қызметтер де жеке ережелер мен қолжетімділік шарттарына байланысты ұсынылады.
BYD автокөлігі ұтысқа тігіледі
Home Credit Bank 2026 жылғы 7 қыркүйек пен 31 желтоқсан аралығында Álem картасының иелеріне арналған акция өткізіп жатыр.
Акцияның бас жүлдесі – BYD Song Plus EV электромобилі. Сонымен қатар AirPods құлаққаптары, Galaxy Watch сағаттары, Яндекс Станциясы және басқа да сыйлықтар қарастырылған.
Бас жүлде ұтысына қатысу үшін акция кезеңінде Álem картасымен жалпы сомасы кемінде 100 мың теңгеге сатып алулар немесе төлемдер жасау қажет.
Ал басқа сыйлықтардың ұтысына қатысу үшін тиісті акция айында әрқайсысы кемінде 5 мың теңге болатын үш сатып алу немесе төлем жасау талабы белгіленген.
Бұл ретте талаптарды орындау жүлдені міндетті түрде ұтып алуға кепілдік бермейді. Қатысу тәртібі мен жеңімпаздарды анықтау шарттары банктің акция ережелерімен реттеледі.
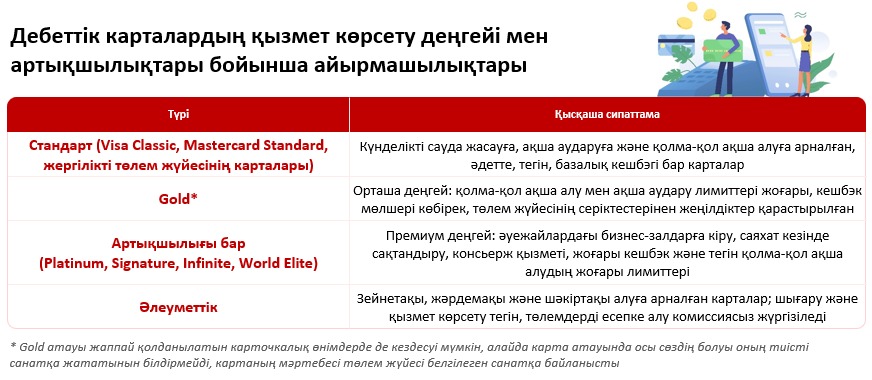
Қазақстанда қандай банк карталары бар?
Бүгінде банктер клиенттердің әртүрлі қажеттілігіне арналған бірнеше санаттағы карталарды ұсынады.
Цифрлық карталар. Мобильді қосымша арқылы ашылатын виртуалды карталар. Олар интернетте сатып алу жасауға, ақша аударуға және тиісті технологиялар қолжетімді болса, Apple Pay немесе Google Pay арқылы төлем жүргізуге мүмкіндік береді.
Классикалық дебеттік карталар. Күнделікті төлемдерге, аударымдарға, қолма-қол ақша алуға және интернет-дүкендердегі сатып алуларға арналған негізгі банк өнімі.
Gold карталары. Стандартты мүмкіндіктерге қоса, төлем жүйесі мен банк ұсынатын жеңілдіктерді және қосымша сервистерді қамтуы мүмкін.
Әлеуметтік карталар. Зейнетақы, жәрдемақы және басқа да әлеуметтік төлемдерді алуға арналған. Көп жағдайда олар арқылы кәдімгі дебеттік картадағыдай төлемдер мен аударымдар жасауға болады.
Премиум карталар. Platinum, Signature, Infinite және басқа да санаттардағы өнімдер. Олардың ерекшелігі – жоғары бонустар, саяхатқа арналған қызметтер, сақтандыру және арнайы ұсыныстар.
Картаның атауы немесе санаты оның барлық қызметі тегін дегенді білдірмейді. Нақты артықшылықтар мен комиссияларды банктің тарифінен тексеру қажет.
Қазақстандықтар тоғыз айда 144,9 трлн теңгеге операция жасады
Төлем карталары нарығының дамуы қолма-қол ақшасыз операциялардың өсуінен де байқалады.
2026 жылдың қаңтар–қыркүйек айларында қазақстандық банктер шығарған карталар арқылы 11 миллиардтан астам қолма-қол ақшасыз операция жүргізілді.
Олардың жалпы көлемі 144,9 трлн теңгеге жетті.
2025 жылдың сәйкес кезеңімен салыстырғанда:
- Қолма-қол ақшасыз операциялар саны 6,5%-ға өсті.
- Операциялардың ақшалай көлемі 6%-ға артты.
Бұл көрсеткіштер қазақстандықтардың төлем карталарын белсенді пайдаланып отырғанын көрсетеді.
Алайда операциялар көлемінің өсуі тек сатып алулар санының артуымен түсіндірілмейді. Статистикаға карта арқылы жасалған ақша аударымдары да кіреді.
Мобильді банкинг төлем нарығын өзгертіп жатыр
Қолма-қол ақшасыз операциялардың басым бөлігі қазір интернет және мобильді банкинг арқылы жүргізіледі.
2026 жылғы қыркүйекте Қазақстан аумағындағы қолма-қол ақшасыз төлемдер мен аударымдардың 76,5%-ы операциялар саны бойынша осы арналарға тиесілі болды.
Ал олардың ақшалай көлемдегі үлесі 89,3%-ға жетті.
Бұл банк картасының рөлі өзгеріп келе жатқанын көрсетеді. Карта енді тек дүкендегі терминалға төлем жасау құралы емес, мобильді қосымша арқылы қаржыны басқарудың маңызды бөлігіне айналды.
Смартфон арқылы төлем жасау, ақша аудару, шығындарды бақылау және бонустарды пайдалану клиенттер үшін күнделікті қызметке айналып келеді.
Карта таңдағанда нені ескеру керек?
Банктер арасындағы бәсекелестік күшейген сайын тұтынушылардың таңдау мүмкіндігі де кеңейіп жатыр. Дегенмен картаның жарнамаланған артықшылықтарына ғана назар аудару жеткіліксіз.
Карта рәсімдемес бұрын мына мәселелерді салыстырған жөн:
- Картаны шығару және жылдық қызмет көрсету құны.
- Кешбэк алу талаптары мен айлық шектеулер.
- Ақша аудару және қолма-қол алу комиссиялары.
- Шетелде төлем жасаған кездегі валюта айырбастау шарттары.
- Бизнес-залдар мен сақтандыру қызметтеріне қойылатын талаптар.
- Қосымша қызметтердің нақты қолжетімділігі.
Мысалы, жиі саяхаттайтын адам үшін әуежай қызметтері маңызды болуы мүмкін. Ал күнделікті шығындары көп клиент кешбэк мөлшері мен оның шектеулеріне көбірек назар аударады.
Егер жоғары кешбэк алу үшін банкте ірі көлемде қаражат сақтау қажет болса, сол қаражатты орналастыру шарттарын да жеке бағалау керек.
Қазақстандағы карта нарығы қай бағытта дамып келеді?
Қазақстанда төлем карталарының саны өсіп жатқанымен, нарықтағы бәсекелестік біртіндеп олардың қосымша мүмкіндіктеріне ауысып келеді.
Дебеттік карталар әлі де жетекші орында. Олар айналымдағы барлық төлем картасының 82%-ын құрайды. Ал қолма-қол ақшасыз операциялардың өсуі банктердің цифрлық қызметтерін одан әрі дамытуына негіз болып отыр.
Home Credit Bank ұсынатын Álem сияқты премиум өнімдер осы үрдістің бір көрінісі. Мұндай карталар күнделікті төлемдерді кешбэкпен, ал сапарларды қосымша сервистермен ұштастырады. Бірақ ең жоғары артықшылықтарды пайдалану үшін белгіленген талаптарды орындау қажет.
Сондықтан тұтынушылар үшін басты мәселе картаның мәртебесі емес, оның нақты қаржылық қажеттілікке қаншалықты сәйкес келетіні болып қала береді.
Бұған дейін біз Қазақстандағы бөліп төлеу карталарының шарттарын салыстырып, банктердің комиссиялары мен қосымша мүмкіндіктерін қарастырған едік. Дебеттік және кредиттік карталардың айырмашылықтарын түсіну күнделікті төлемдерге қолайлы банк өнімін таңдауға көмектеседі.