
Телеком нарығы триллион теңгеден асты. Бірақ Қазақстанда төртінші инфрақұрылымдық оператордың пайда болуы бәсекені күшейтумен қатар, жаңа ұлттық желіге миллиардтаған теңге инвестиция салу қажеттігін туғызады, деп хабарлайды DKNews.kz.
2026 жылдың қаңтар–шілдесінде Қазақстандағы байланыс қызметтерінің көлемі 913,5 млрд теңгеге жетті. Ұлттық статистика бюросының дерегінше, нақты көлем индексі бір жылда 4,3% өсті. Қызмет құрылымында ұялы байланыстың үлесі 37,6%, интернеттің үлесі 36,9% болды.
Нарық ұлғайған сайын негізгі мәселе тарифтер мен SIM-карталар санынан инфрақұрылымға ауысып келеді. 5G, мобильді интернет трафигінің өсуі, ауылдарды қамту және жаңа цифрлық сервистер операторлардан желіге тұрақты капитал салуды талап етеді.
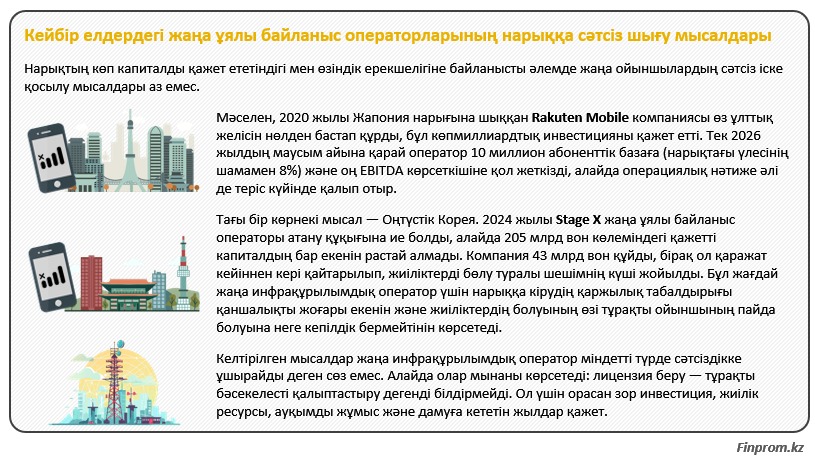
Үш оператор енді үш бөлек меншік иесіне қарайды
Қазақстанның ұялы байланыс инфрақұрылымы үш негізгі операторға сүйенеді: «Кселл» АҚ Kcell және Activ брендтерімен, «КаР-Тел» ЖШС Beeline және izi брендтерімен, ал «Мобайл Телеком-Сервис» ЖШС Tele2 және Altel брендтерімен жұмыс істейді.
Бұл нарықтағы меншік құрылымы 2025 жылы елеулі өзгерді. Қатарлық Power International Holding «Мобайл Телеком-Сервистің» 100% үлесін «Қазақтелекомнан» сатып алды. Мәміле 2025 жылғы қаңтарда аяқталды.
Осы өзгерістен кейін Tele2/Altel бұрынғыдай Kcell-мен бір меншік құрылымында емес. Бұл төртінші оператор туралы пікірталаста маңызды фактор: мәселе үш бренд емес, әртүрлі меншік иелеріне қарайтын үш инфрақұрылымдық ойыншы туралы болып отыр.
Төртінші операторға алдымен жиілік пен жаңа желі қажет
Ұялы байланыс нарығына толыққанды инфрақұрылымдық оператор ретінде кіру басқа көптеген салалардағы жаңа бизнесті бастаудан қымбатырақ.
Жиілік алу — шығынның алғашқы бөлігі ғана. Одан кейін базалық станциялар, желі ядросы, магистральдық арналар, электр қуаты, көлік желісі, жабдықты жаңарту және техникалық қызмет көрсету қажет.
Қазақстандағы 5G аукционы оның ауқымын көрсетті. 2022 жылы 5G радиожиіліктерінің екі лоты жалпы 156,069 млрд теңгеге сатылды. Екінші лоттың өзіне Kcell мен «Мобайл Телеком-Сервис» консорциумы 93,399 млрд теңге ұсынған. Бұл сома инфрақұрылымды салуға емес, жиілік ресурсына төленді.
Сондықтан төртінші инфрақұрылымдық оператордың пайда болуы іс жүзінде төртінші ұлттық желіні қаржыландыру мәселесін көтереді.
Қазақстан жағдайында шығынды география да арттырады. Операторға тек Алматы, Астана және Шымкенттегі коммерциялық тұрғыдан тартымды аудандарды емес, ауылдарды, автомобиль және теміржол бағыттарын, халық сирек орналасқан аумақтарды да қамту қажет.
Қолданыстағы операторлардың өздері жүздеген миллиард салып жатыр
Нарық қазірдің өзінде инвестициялық циклден өтіп жатыр.
Ұсынылған деректер бойынша, 2023–2025 жылдары Қазақстанның ақпарат және байланыс саласындағы негізгі капиталға салынған инвестиция 1,2 трлн теңгені құрады. Бұл алдыңғы үш жылмен салыстырғанда 2,5 еседен астам көп.
Жекелеген компаниялардағы шығын да жүздеген миллиард теңгеге жеткен. 2023 жылдан 2026 жылдың бірінші жартыжылдығына дейін Kcell-дің капиталдық шығыны 411,8 млрд теңге, «КаР-Телдікі» 288,6 млрд теңге болды.
Tele2/Altel 2030 жылға дейін желіні дамытуға 400 млрд теңгеден астам инвестиция салуды жоспарлап отыр. Компанияның жарияланған жоспарында алты миллион абонентті 5G-мен қамту көзделген.
Бұл сандар төртінші оператор мәселесіндегі негізгі қайшылықты көрсетеді. Жаңа желі бәсекені арттыра алады, бірақ дәл қазір қолданыстағы үш желі де 5G, қамту және өткізу қабілетіне ірі капитал жұмсап жатыр.
Төртінші желі бағаны түсіруі мүмкін, бірақ екінші әсері де бар
Тұтынушы тұрғысынан жаңа ойыншының ең түсінікті артықшылығы — таңдау мен баға бәсекесінің күшеюі.
Жаңа оператор абонент жинау үшін арзанырақ тарифтер, үлкен интернет пакеттері немесе жаңа сервистер ұсына алады. Қолданыстағы компаниялар оған жауап беруге мәжбүр болады.
Бірақ телеком нарығында бұл процестің екінші жағы бар.
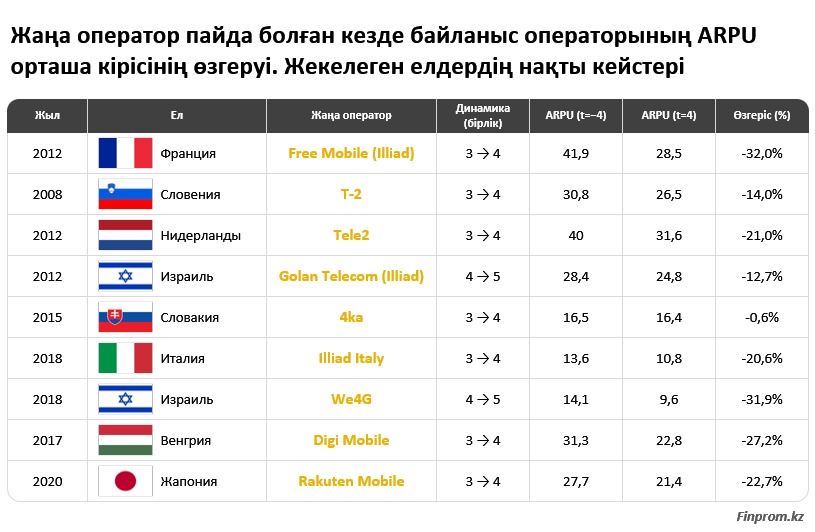
Абоненттік базаның шексіз өсу мүмкіндігі болмағандықтан, төртінші компания клиенттердің елеулі бөлігін қазіргі операторлардан алуға тырысады. Баға бәсекесі күшейсе, бір абоненттен түсетін орташа табыс төмендеуі мүмкін.
Бұл жерде негізгі тәуекел тарифтің арзандауында емес. Егер түсімнің қысымы операторлардың капиталдық шығынын қысқартуға әкелсе, нәтиже кейінірек желі сапасы, жаңа базалық станциялар және 5G таралу жылдамдығынан көрінуі ықтимал.
Сондықтан нарықтағы оператор саны мен байланыс сапасы арасында автоматты байланыс жоқ: төрт компания үш компаниядан міндетті түрде жақсы желі береді деген қорытынды жасауға болмайды.
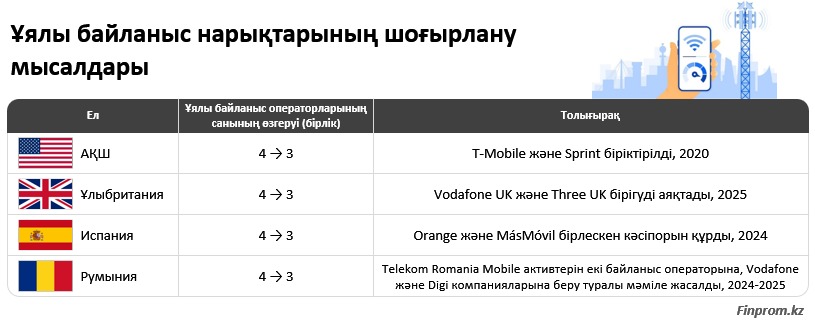
Әлемде кері процесс жүріп жатыр
Халықаралық тәжірибеде бірқатар ірі нарықтар төрт ұлттық оператордан үш операторға көшті.
АҚШ-та T-Mobile мен Sprint біріктірілгеннен кейін AT&T, Verizon және T-Mobile үш негізгі ұлттық желілік ойыншы болып қалды. Ұлыбританияда Vodafone мен Three бірікті. Испанияда Orange пен MásMóvil бірлескен компания құрды.
Мұндай мәмілелердің логикасы ұқсас: мобильді желі барған сайын қымбат технологиялық активке айналғандықтан, операторларға 5G мен кейінгі технологияларға инвестиция салуға жеткілікті ауқым қажет.
Бірақ бұл үш оператор кез келген ел үшін оңтайлы дегенді білдірмейді. Нарықтың шоғырлануы тарифтер, қызмет сапасы және бәсекелестік тұрғысынан жеке реттеуді қажет етеді.
Қазақстан үшін де мәселені «үш пе, төрт пе?» деген санмен ғана өлшеу жеткіліксіз.
Бір станцияны бірнеше оператор пайдаланатын модель кеңейіп келеді
Әлемдік нарықтағы тағы бір үрдіс — инфрақұрылымды міндетті түрде қайталамау.
Швецияда Tele2 мен Telenor Net4Mobility арқылы желілік инфрақұрылымды бірлесіп дамытады. Финляндияда DNA мен Telia халық сирек орналасқан солтүстік және шығыс аумақтарда ортақ желі пайдаланады. Ұлыбританияда ауылдық қамтуды кеңейту үшін операторлар Shared Rural Network жобасына қатысады.
Қазақстанда да ұқсас тәсіл бар. Kcell мен Tele2/Altel 5G инфрақұрылымын дамытуда бірлескен модель қолданады. Ал «250+» жобасында операторлар ауылдық елді мекендерді мобильді интернетпен қамту үшін инфрақұрылымды бөлісті.
Мұндай модель Қазақстан географиясында экономикалық мәнге ие: бір ауылда төрт параллель инфрақұрылым салудың орнына ортақ объектіні бірнеше оператор пайдаланып, бәсекені қызмет деңгейінде жалғастыра алады.
Төртінші желінің орнына MVNO келуі мүмкін
Жаңа бәсекелес міндетті түрде өзінің мұнаралары мен ұлттық радиожелісін салуы шарт емес.
MVNO — қолданыстағы оператордың инфрақұрылымын пайдаланатын, бірақ өз бренді, тарифтері және клиенттік ұсыныстары арқылы нарықта жеке бәсекелесетін виртуалды оператор.
Қазақстанда мұндай модель бұрыннан қолданылып келеді. DKNews.kz бұған дейін елдегі виртуалды операторлардың банк және цифрлық сервистермен біріктірілген ұсыныстарын талдаған.
MVNO төртінші ұлттық желінің толық баламасы емес. Бірақ оның бір артықшылығы бар: жаңа компания тариф пен клиент үшін бәсекеге түсу үшін бүкіл Қазақстан бойынша тағы бір базалық станциялар желісін нөлден салмайды.
Қазақстанда 27,5 млн мобильді абонент тіркелген
Қазіргі нарықтың көлемі де төртінші оператор туралы шешім үшін маңызды.
2026 жылғы шілдеде Қазақстанда 27,49 млн ұялы байланыс абоненті тіркелді. Оның 18,7 миллионы мобильді интернетке қол жеткізе алады.
Байланыс қызметтерінің қаңтар–шілдедегі көлемі 913,5 млрд теңгеге жетіп, бір жыл бұрынғы 843,6 млрд теңгеден өсті.
Яғни нарық тоқырап тұрған жоқ. Керісінше, ақша көлемі, мобильді интернетке сұраныс және желіге түсетін жүктеме қатар өсіп келеді.
Осы жағдайда төртінші оператордың тиімділігін бір ғана өлшеммен — тариф арзандай ма, жоқ па — бағалау жеткіліксіз. Жаңа ойыншы әкелетін баға мен сервистік бәсекенің пайдасын жаңа желіге қажет капиталмен, шектеулі жиілік ресурсының бөлінуімен және қолданыстағы операторлардың инвестициялық мүмкіндігіне ықпалымен қатар есептеу қажет.
Қазақстандағы мобильді нарықта бәсекенің басқа формалары қазірдің өзінде жұмыс істейді. Бұған дейін біз үш операторға тиесілі брендтер арасындағы тарифтер мен ұсыныстардың қалай ерекшеленетінін қарастырған едік.