
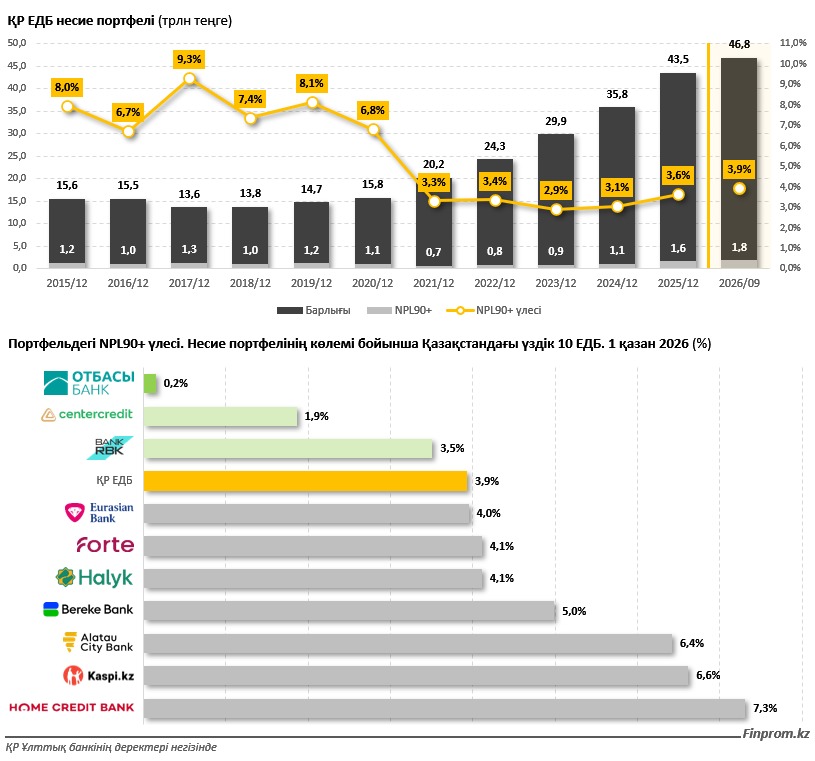
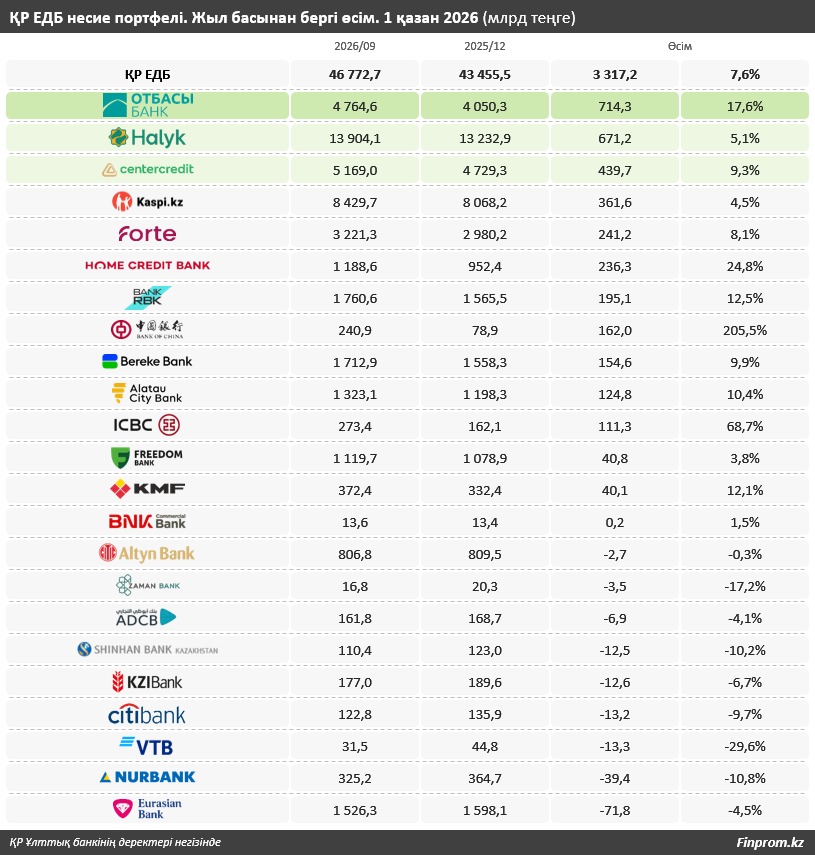
Қазақстан банктерінің несие портфелі 46,8 трлн теңгеге жетті. 2026 жылғы 1 қазандағы жағдай бойынша жыл басынан бері кредиттер көлемі 3,3 трлн теңгеге немесе 7,6%-ға ұлғайған. Finprom.kz аналитикалық деректеріне сәйкес, тек қыркүйек айында екінші деңгейлі банктердің жиынтық несие портфелі 498,7 млрд теңгеге өсті. Бұл бір айдағы 1,1%-дық өсімге тең, деп хабарлайды DKNews.kz.
Банк секторындағы өсім барлық қаржы институтында бірдей болған жоқ. Жыл басынан бері 14 банктің несие портфелі ұлғайса, тоғыз банкте қысқару тіркелді. Дегенмен активті кредит берушілердің басым бөлігі нарықтағы ірі ойыншылар болды: несие портфелі бойынша алғашқы ондыққа кіретін тоғыз банк өсім көрсетті.
Отбасы банк несие портфелінің өсімі бойынша көш бастады
2026 жылдың алғашқы тоғыз айында несие портфелінің абсолюттік өсімі бойынша Отбасы банк бірінші орынға шықты.
Банктің кредит портфелі жыл басынан бері 714,3 млрд теңгеге ұлғайып, 4,8 трлн теңгеге жетті. Қыркүйек айының өзінде көрсеткіш тағы 77,2 млрд теңгеге артқан.
Отбасы банк тұрғын үй құрылыс жинақ жүйесі арқылы ипотекалық кредит беруге маманданған. Қаржы институты азаматтардың тұрғын үй жағдайын жақсартуға бағытталған бірнеше мемлекеттік және арнайы бағдарламаны жүзеге асырады.
Олардың қатарында:
- «2-10-20» тұрғын үй бағдарламасы.
- «5-10-20» бағдарламасы.
- «Наурыз» ипотекалық бағдарламасы.
- «Наурыз Әскери» бағдарламасы.
- «Әскери баспана» бағдарламасы.
- Жастарға арналған өңірлік тұрғын үй бағдарламалары.
Биыл банк Азия даму банкімен бірлесіп әйелдерге арналған «Ұмай» тұрғын үй бағдарламасын іске қосты. Сонымен қатар «Жасыл ипотека» бағдарламасын іске қосу жоспарланып отыр.
Несие портфелінің өсуі тұрғын үй кредиттерінің көлемі ұлғайғанын көрсетеді. Алайда бұл көрсеткіштің өзі ғана жаңа берілген ипотекалардың санын немесе тұрғын үй нарығындағы баға өзгерісін анықтауға мүмкіндік бермейді.
Halyk Bank пен Банк ЦентрКредит алғашқы үштікте
Несие портфелінің жыл басынан бергі абсолюттік өсімі бойынша екінші орынды Halyk Bank иеленді.
Банктің кредит портфелі 671,2 млрд теңгеге ұлғайып, 13,9 трлн теңгеге жетті. Осылайша, Halyk Bank несие портфелінің жалпы көлемі бойынша елдегі ең ірі қаржы институттарының бірі болып отыр.
Үшінші орынға Банк ЦентрКредит орналасты. Оның несие портфелі 439,7 млрд теңгеге өсіп, 5,2 трлн теңгені құрады.
Алғашқы бестікке Kaspi Bank пен ForteBank те кірді. Олардың жыл басынан бергі өсімі тиісінше 361,6 млрд және 241,2 млрд теңге болды.
Қай банктер кредит беруді көбірек ұлғайтты?
2026 жылғы қаңтар-қыркүйек аралығында несие портфелінің абсолюттік өсімі бойынша алғашқы ондықтағы банктердің нәтижелері мынадай:
- Отбасы банк – 714,3 млрд теңгеге өсім.
- Halyk Bank – 671,2 млрд теңге.
- Банк ЦентрКредит – 439,7 млрд теңге.
- Kaspi Bank – 361,6 млрд теңге.
- ForteBank – 241,2 млрд теңге.
- Home Credit Bank – 236,3 млрд теңге.
- Bank RBK – 195,1 млрд теңге.
- Bereke Bank – 154,6 млрд теңге.
- Alatau City Bank – 124,8 млрд теңге.
Алғашқы ондықтағы несие портфелі қысқарған жалғыз қаржы институты Еуразиялық банк болды. Оның көрсеткіші жыл басынан бері 71,8 млрд теңгеге төмендеді.
Бұл деректер банктердің кредиттік белсенділігін көрсеткенімен, өсім көлемін қаржы институттарының тиімділігімен тікелей теңестіруге болмайды. Банктердің клиенттік базасы, кредит беру бағыттары және бизнес-модельдері әртүрлі.
Банктердегі мерзімі өткен кредиттер 2,9 трлн теңгеге жетті
Кредит беру көлемінің ұлғаюымен қатар, қарыздардың сапасы да маңызды көрсеткіш болып қала береді.
2026 жылғы 1 қазандағы жағдай бойынша Қазақстан банктеріндегі төлем мерзімі жеті күннен астам кешіктірілген кредиттердің көлемі 2,9 трлн теңгені құрады. Бұл жиынтық несие портфелінің 6,19%-ына тең.
Мерзімі өткен берешектің негізгі көрсеткіштері:
- 7 күннен астам кешіктірілген кредиттер – 2,9 трлн теңге немесе 6,19%.
- 30 күннен астам кешіктірілген кредиттер – 2,3 трлн теңге немесе 5,01%.
- 90 күннен астам кешіктірілген кредиттер (NPL 90+) – 1,8 трлн теңге немесе 3,93%.
NPL 90+ көрсеткіші банк портфелінің сапасын бағалауда ерекше маңызды. Ол төлемі үш айдан астам уақытқа кешіктірілген кредиттердің үлесін көрсетеді.
Мұндай қарыздардың үлесі жоғары болған сайын банктің кредиттік тәуекелдеріне назар аудару қажеттілігі артады. Дегенмен нақты тәуекел деңгейін бағалау үшін кепіл сапасы, резервтер және қарыз алушылардың құрылымы сияқты қосымша көрсеткіштер де қажет.
Отбасы банкте проблемалық кредиттер үлесі ең төмен
Елдегі несие портфелі ең ірі он банктің арасында Отбасы банк мерзімі өткен берешектің төмен үлесімен ерекшеленді.
2026 жылғы 1 қазандағы жағдай бойынша банктің несие портфеліндегі мерзімі өткен кредиттердің үлесі:
- 7 күннен астам кешіктірілген қарыздар – 1,5%.
- 30 күннен астам кешіктірілген қарыздар – 0,75%.
- 90 күннен астам кешіктірілген қарыздар – 0,15%.
Осылайша, Отбасы банктің NPL 90+ көрсеткіші банк секторы бойынша орташа 3,93%-дық деңгейден едәуір төмен болды.
Бұл айырмашылықты бағалағанда банктің тұрғын үй құрылыс жинақ жүйесіне негізделген бизнес-моделін де ескеру қажет. Ипотекалық кредиттердің құрылымы мен қарыз алушыларға қойылатын талаптар тұтынушылық кредит беруге маманданған банктерден өзгеше болуы мүмкін.
Қай банктерде проблемалық қарыздар аз, қайсысында көп?
Несие портфелінің сапасы бойынша алғашқы ондықтағы банктер арасында айтарлықтай айырмашылық байқалады.
2026 жылғы 1 қазандағы NPL 90+ көрсеткіші:
- Отбасы банк – 0,15%.
- Банк ЦентрКредит – 1,86%.
- Bank RBK – 3,51%.
- Еуразиялық банк – 3,95%.
- Halyk Bank – 4,11%.
- ForteBank – 4,11%.
- Bereke Bank – 4,99%.
- Alatau City Bank – 6,42%.
- Kaspi Bank – 6,62%.
- Home Credit Bank – 7,31%.
Алғашқы ондықтағы үш банктің – Отбасы банк, Банк ЦентрКредит және Bank RBK-ның NPL 90+ көрсеткіші сектордағы орташа деңгейден төмен болды.
Қалған жеті банкте бұл көрсеткіш 3,93%-дан жоғары. Олардың ішінде орташа деңгейге ең жақыны Еуразиялық банк болды – 3,95%.
Ең жоғары үлес Home Credit Bank-те тіркелді – 7,31%. Одан кейін Kaspi Bank пен Alatau City Bank орналасқан.
Алайда проблемалық кредиттер үлесін банктердің жалпы сенімділігі немесе қаржылық тұрақтылығы туралы жалғыз өлшем ретінде қолдануға болмайды. Әр банктің кредиттік портфелінің құрылымы мен тәуекелдерді басқару ерекшеліктері бар.
Отбасы банк салымшылары 173 мың теңгеге дейін сыйлықақы ала алады
Тұрғын үй құрылыс жинақ жүйесінің тағы бір ерекшелігі – депозиттерге мемлекеттік сыйлықақы есептелуі.
Мемлекеттік сыйлықақы жыл сайын сыйлықақы есептелетін жинақ сомасының 20%-ы мөлшерінде беріледі. Бірақ есептеу базасы 200 айлық есептік көрсеткішпен шектеледі.
2026 жылы бұл көрсеткіштер мынадай:
- Сыйлықақы есептелетін ең жоғары жинақ сомасы – 865 мың теңге.
- Мемлекеттік сыйлықақы мөлшері – 20%.
- Ең жоғары мемлекеттік сыйлықақы – 173 мың теңге.
Мемлекеттік сыйлықақының ең жоғары мөлшерін алуды жоспарлаған азаматтар 2026 жылдың соңына дейін депозитіндегі тиісті жинақ сомасын қамтамасыз етуі қажет.
Бұл ретте бұрын салынған, бірақ әлі мемлекеттік сыйлықақы есептелмеген қаражат та ескеріледі. Сондықтан барлық салымшыға міндетті түрде қосымша 865 мың теңге салу қажет емес.
2026 жылдың қорытындысы бойынша мемлекеттік сыйлықақы 2027 жылы есептеледі.
Қазақстанның банк секторындағы өсім нені көрсетеді?
2026 жылдың алғашқы тоғыз айында несие портфелінің 3,3 трлн теңгеге ұлғаюы Қазақстандағы кредит беру көлемінің өсуін көрсетеді.
Сонымен қатар банк секторында бірнеше үрдіс байқалады. Ірі банктердің басым бөлігі несие портфелін кеңейтсе, жекелеген қаржы институттарында қысқару тіркелген.
Несие сапасы бойынша да айырмашылық айқын. Банк секторының орташа NPL 90+ көрсеткіші 3,93% болғанымен, алғашқы ондықтағы жекелеген банктерде бұл үлес 0,15%-дан 7,31%-ға дейін өзгеріп отыр.
Осылайша, банк секторын бағалауда кредит көлемінің өсімімен қатар, қарыздардың сапасына да назар аудару маңызды. Несие портфелінің қаншалықты жылдам ұлғайғаны ғана емес, қарыз алушылардың өз міндеттемелерін уақытылы орындауы да қаржы жүйесінің жағдайын сипаттайды.
Бұған дейін біз Қазақстандағы несие нарығының өсу қарқыны баяулап, банктер арасындағы айырмашылық күшейгені туралы жазған едік. 2026 жылғы 1 қыркүйектегі жағдай бойынша банктердің жиынтық несие портфелі 46,3 трлн теңгені құраған болатын. Бір айдан кейін бұл көрсеткіш 46,8 трлн теңгеге жетті.