
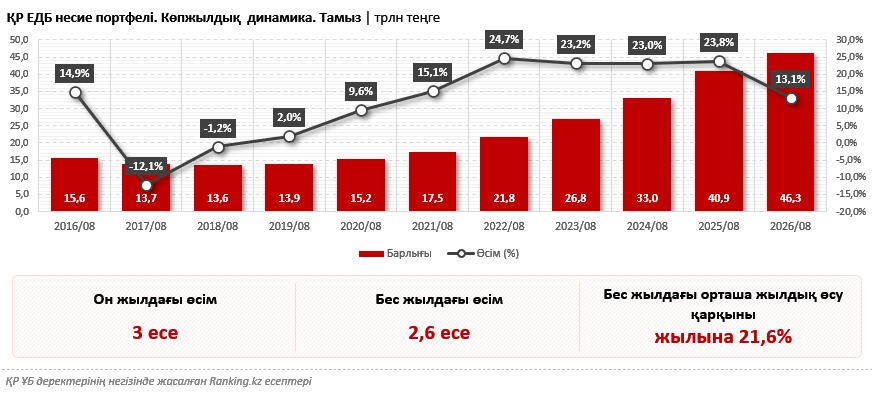
Қазақстан банктерінің несие портфелі 46,3 трлн теңгеге жетті. 2026 жылғы 1 қыркүйектегі жағдай бойынша жылдық өсім 13,1%-ды құрады. Алайда соңғы үш жылда 20%-дан жоғары болған өсім қарқыны биыл баяулады. Қаржы нарығын реттеу және дамыту агенттігінің деректеріне сәйкес, банк секторының жиынтық несие портфелі тамыз айының өзінде 2,8%-ға ұлғайған, деп хабарлайды DKNews.kz.
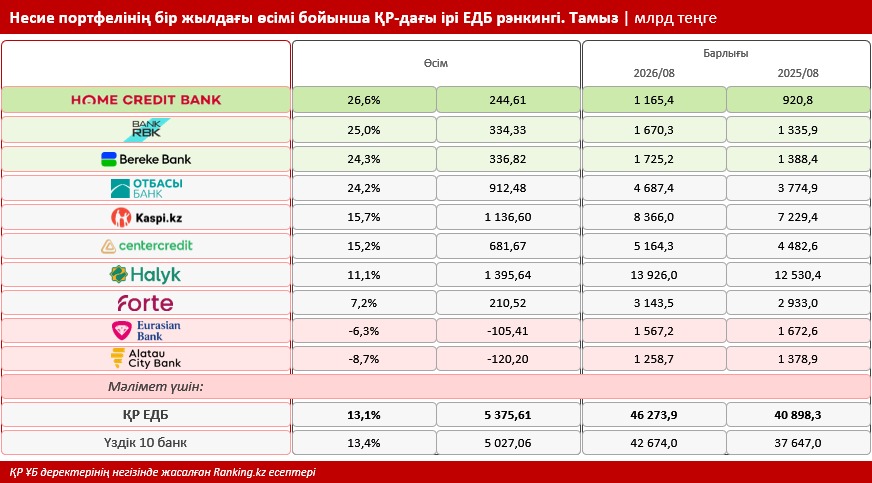
Жалпы нарықтағы өсімге қарамастан, банктердің нәтижелері біркелкі емес. Кейбір қаржы институттары несие портфелін 20%-дан астам ұлғайтса, басқаларында төмендеу байқалған. Жылдық өсім қарқыны бойынша Home Credit Bank алға шықты.
Несие нарығы неге баяулады?
2026 жылдың алғашқы жартысында ақша-кредит саясатының қатаң болуы несие нарығына әсер етті. Қарыз қаражатының қымбаттауы жағдайында банктердің кредит беру қарқыны бұрынғы жылдармен салыстырғанда төмендеді.
Дегенмен нарық өсімін тоқтатқан жоқ. Қыркүйек айының басында екінші деңгейдегі банктердің жиынтық несие портфелі 46,3 трлн теңгені құрады.
Жылдық өсім 13,1% болды. Салыстыру үшін, бұған дейінгі үш жылда банктердің несие портфелі жыл сайын 20%-дан астам ұлғайып келген.
Осылайша, нарықтағы негізгі өзгеріс несие көлемінің қысқаруы емес, оның өсу қарқынының бәсеңдеуі болып отыр.
Нарықтың 92%-дан астамы он банктің қолында
Қазақстанның банк секторында 23 екінші деңгейдегі банк жұмыс істейді. Алайда несие нарығындағы негізгі көлем санаулы қаржы институтына тиесілі.
2026 жылғы 1 қыркүйектегі жағдай бойынша ең ірі он банктің үлесі жиынтық несие портфелінің 92%-ынан асты. Қалған 13 банктің үлесі 8%-ға да жетпейді.
Бұл көрсеткіш Қазақстандағы кредит нарығының жоғары деңгейде шоғырланғанын білдіреді. Ірі банктердің несие беру саясаты мен портфель динамикасы жалпы сектор көрсеткіштеріне елеулі ықпал етеді.
Сонымен бірге ірі банктердің өз ішінде де айырмашылық айқын. Кейбірінің портфелі екі таңбалы қарқынмен өссе, екі қаржы институтында теріс динамика тіркелген.
Home Credit Bank несие портфелін 26,6%-ға ұлғайтты
Жылдық өсім қарқыны бойынша Home Credit Bank ең жоғары нәтижеге қол жеткізді.
Банктің несие портфелі бір жылда 26,6%-ға өсіп, 1,2 трлн теңгеге жетті. Бұл жалпы банк секторының 13,1% деңгейіндегі орташа көрсеткішінен екі еседен астам жоғары.
Home Credit Bank кредиттік өнімдер желісін дамытуға назар аударып келеді. Банк клиенттерге әлемнің әртүрлі елдерінде пайдалануға болатын бөліп төлеу карталарын, сондай-ақ 9,5 млн теңгеге дейінгі кепілсіз онлайн-кредиттерді ұсынады.
Мұндай өнімдер тұтынушылық кредиттеу нарығындағы бәсекені күшейтеді. Алайда несие портфелінің жылдам өсуі банктің табыстылығы немесе қарыздарының сапасы да дәл осындай қарқынмен жақсарғанын білдірмейді.
Қай банктерде несие көлемі жылдам өсті?
Home Credit Bank-тен кейін жылдық өсім қарқыны жоғары болған қаржы институттарының қатарында Bank RBK, Bereke Bank және Отбасы банк бар.
Жарияланған деректер бойынша банктердің нәтижелері:
- Home Credit Bank – 26,6% өсім, несие портфелі 1,2 трлн теңге.
- Bank RBK – 25% өсім.
- Bereke Bank – 24,3% өсім.
- Отбасы банк – 24,2% өсім.
Бұл төрт банктің барлығы жалпы нарықтағы орташа өсімнен жоғары нәтиже көрсетті.
Қалған ірі банктердің басым бөлігінде несие портфелі 7%-дан 16%-ға дейін ұлғайды. Ал екі қаржы институтында жылдық көрсеткіш төмендеген.
Бастапқы деректерде портфелі қысқарған екі банктің атауы мен төмендеу мөлшері көрсетілмеген.
Бес жылда несие портфелі 2,5 еседен астам өсті
Қазақстанның кредит нарығы соңғы бірнеше жылда айтарлықтай кеңейді.
2020 жылдан бері екінші деңгейдегі банктердің жиынтық несие портфелі 2,5 еседен астам ұлғайған. Қарастырылған бес жылдық кезеңдегі орташа жылдық өсім қарқыны 21,6%-ды құрады.
Бұл кезеңде банктер халық пен бизнес үшін қаржыландырудың маңызды көздерінің бірі болып қала берді.
Алайда несие көлемінің артуын экономиканың барлық саласында кредитке қолжетімділік бірдей жақсарды деп түсіндіруге болмайды. Қарыз алу мүмкіндігі банктің талаптарына, пайыздық мөлшерлемеге және клиенттің төлем қабілеттілігіне байланысты.
Халық пен бизнес қанша несие алған?
Қаржы нарығын реттеу және дамыту агенттігінің мәліметінше, 2026 жылғы 1 қыркүйекте банктердің экономикаға берген кредиттер портфелі 42,8 трлн теңгені құрады.
Бұл көрсеткішті банктердің 46,3 трлн теңгелік жалпы несие портфелімен шатастырмау қажет. Екі көрсеткіштің есептеу ауқымы әртүрлі.
Экономикаға берілген кредиттердің құрылымы мынадай:
- Халыққа берілген кредиттер – 26,5 трлн теңге.
- Бизнеске берілген кредиттер – 16,4 трлн теңге.
- Тұтынушылық қарыздар – 17,6 трлн теңге.
- Ипотекалық кредиттер – 7,8 трлн теңге.
Тұтынушылық және ипотекалық кредиттер халыққа берілген қарыздардың құрамына кіреді. Сондықтан оларды жалпы көрсеткішке қайта қосуға болмайды.
Тамыз айында банктер 3,8 трлн теңгеге жаңа кредит берген. Бұл 2025 жылғы тамызбен салыстырғанда 9,6%-ға көп.
Несие өсімімен бірге қандай тәуекелдер бар?
Банктердің кредиттік белсенділігі жоғарылаған сайын қарыз алушылардың төлем қабілеттілігі мен несие портфелінің сапасы маңызды бола түседі.
2026 жылғы 1 қыркүйекте Қазақстан банк секторындағы 90 күннен астам мерзімі өткен қарыздар көлемі 1,9 трлн теңгені құрады. Олардың жалпы несие портфеліндегі үлесі 4% болды.
Халыққа берілген кредиттерде мұндай қарыздардың үлесі 4,6%-ды, ал бизнес кредиттерінде 3,9%-ды құрады.
Бұл көрсеткіштер несие нарығындағы өсімді бағалағанда тек берілген қарыз көлеміне емес, олардың қайтарылу сапасына да назар аудару қажет екенін көрсетеді.
Алдағы кезеңде банктер үшін негізгі міндеттердің бірі – кредиттеуді дамыту мен қаржылық тұрақтылық арасындағы теңгерімді сақтау.
Бұған дейін біз Қазақстандағы ипотекалық және тұтынушылық кредиттеу үрдістері туралы жазған едік. Ол материалда 2026 жылдың бірінші жартыжылдығында банктердің несие портфелі 44,8 трлн теңгеге жеткені және кредит нарығындағы өзгерістер талданған болатын.