
Қазақстанда зейнетақы активтерін басқару жүйесі өзгереді. 2030 жылға қарай жинақтардың 20–30%-ын жеке инвестициялық басқарушылардың қарамағына беру көзделіп отыр. Бұл туралы Қаржы нарығын реттеу және дамыту агенттігі хабарлады. Реформаның басты мақсаты – зейнетақы қаражатын басқаруда бәсекелестікті күшейту және Қазақстанның қор нарығын дамыту, деп хабарлайды DKNews.kz.
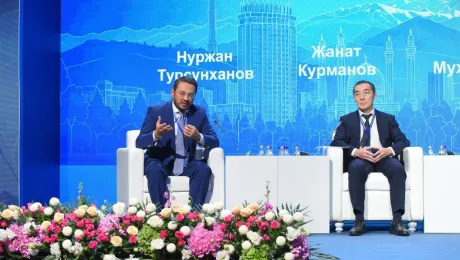
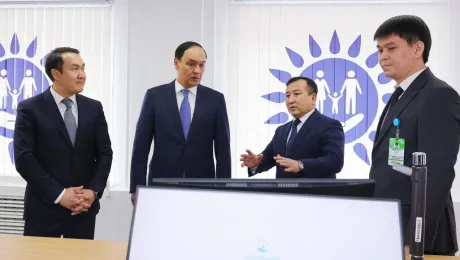
Жаңа бастама Қазақстан қаржыгерлерінің XIV конгресінде талқыланды. Капитал нарығын дамытуға арналған сессияға агенттік төрағасының орынбасары Нұржан Тұрсынханов модераторлық етті. Пікірталасқа Бірыңғай жинақтаушы зейнетақы қоры (БЖЗҚ), Қазақстан қор биржасы (KASE) және инвестициялық компаниялардың басшылары қатысты.

27 трлн теңгеден астам зейнетақы активін кім басқарады?
Қазақстандағы зейнетақы активтерінің көлемі 27 трлн теңгеден асады. Бұл – ел экономикасындағы ұзақ мерзімді ішкі капиталдың ең ірі көздерінің бірі.
Алайда қаражатты басқару құрылымында айтарлықтай теңсіздік сақталып отыр. Зейнетақы активтерінің шамамен 99%-ы Ұлттық Банктің басқаруында болса, жеке инвестициялық басқарушылардың үлесі 1%-ға жуық.
Агенттік ұсынған негізгі көрсеткіштер:
- Зейнетақы активтерінің жалпы көлемі – 27 трлн теңгеден астам.
- Ұлттық Банктің басқаруындағы үлес – шамамен 99%.
- Жеке басқарушылардың қарамағындағы активтер – 268,1 млрд теңге.
- Жеке басқарушылардың үлесі – шамамен 1%.
- 2030 жылға арналған мақсат – жеке басқарудағы активтердің үлесін 20–30%-ға жеткізу.
Қолданыстағы модель зейнетақы жинақтарының сақталуын қамтамасыз етуге бағытталған. Бірақ капитал нарығын одан әрі дамыту үшін инвестициялық стратегияларды әртараптандыру және кәсіби басқарушылардың қатысуын кеңейту қажет.
Жеке басқарушылардағы зейнетақы ақшасы үш есеге өсті
Реформаның алғашқы бағыты – салымшыларға инвестициялық басқарушы мен стратегияны таңдау мүмкіндігін кеңейту.
2026 жылдың басынан бері жеке басқарушылардың қарамағындағы зейнетақы активтері 88,5 млрд теңгеден 268,1 млрд теңгеге дейін ұлғайған.
Бұл – 179,6 млрд теңгеге өсім немесе бастапқы көрсеткіштен үш еседен астам жоғары нәтиже.
Агенттік мәліметінше, жеке басқарушылардың қызметтерін пайдаланған салымшылар саны 106 мың адамнан асты.
Бұл көрсеткіштер зейнетақы жинақтарын инвестициялаудың балама тәсілдеріне қызығушылық бар екенін көрсетеді. Дегенмен жеке басқарушылардың жалпы жүйедегі үлесі әлі де аз.
Мандаттық басқару дегеніміз не?
Реформаның екінші бағыты – зейнетақы активтерін мандаттық басқаруды енгізу.
Бұл модель бойынша Ұлттық Банк кәсіби инвестициялық басқарушыларды конкурстық негізде іріктеп, оларға зейнетақы портфелінің белгілі бір бөлігін басқаруды тапсырады.
Бірақ басқарушылар қаражатты өз қалауынша инвестициялай алмайды. Олардың қызметі алдын ала белгіленген инвестициялық мандатпен шектеледі.
Мандатта мына талаптар айқындалады:
- Қаражатты орналастыруға рұқсат етілген қаржы құралдары мен активтер түрлері.
- Инвестициялық тәуекелдің жол берілетін деңгейі.
- Қол жеткізу көзделетін кірістілік көрсеткіштері.
- Басқарушының инвестициялық шешімдеріне қойылатын талаптар.
- Басқару нәтижелерін бақылау және бағалау тәртібі.
Нұржан Тұрсынхановтың түсіндіруінше, мұндай модельде зейнетақы активтері Ұлттық Банктің бақылауында қалады. Ал кәсіби басқарушылардың қызметіне тұрақты мониторинг жүргізіледі.
Яғни реформа зейнетақы жүйесін толық жекешелендіруді немесе жинақтарды бақылаусыз жеке компанияларға беруді білдірмейді.
Салымшыларға қандай әрекет жасау керек?
Мандаттық басқару енгізілген кезде азаматтарға қосымша өтініш беру немесе басқарушы компанияны өз бетінше таңдау қажет болмайды.
Бұл тетіктің салымшының жеке таңдауы бойынша жинағын инвестициялық басқарушыға беру мүмкіндігінен айырмашылығы бар.
Жеке таңдау моделінде азамат инвестициялық стратегия мен басқарушыны өзі анықтай алады. Ал мандаттық басқаруда кәсіби компанияларды Ұлттық Банк конкурс арқылы іріктейді.
Сондықтан мандаттық басқаруға көшу салымшылардан қаражатты басқа қорға аударуды немесе зейнетақы шоттарын өзгертуді талап етпейді.
Активтерді беру кезең-кезеңімен жүргізіледі. Алғашқы кезеңде мемлекеттік бағалы қағаздардан бастау көзделген.
Неліктен зейнетақы активтері қор нарығы үшін маңызды?
Қазақстанның қор нарығы соңғы жылдары өскенімен, бағалы қағаздардың өтімділігі әлі де өзекті мәселе болып отыр.
Өтімділік – инвестордың бағалы қағазды нарықта айтарлықтай қиындықсыз сатып алу немесе сату мүмкіндігі. Саудаға қатысушылар аз болған жағдайда мәміле жасау қиындап, баға айырмашылығы ұлғаюы мүмкін.
Зейнетақы активтерін басқаратын кәсіби компаниялар санының артуы нарықтағы ұзақ мерзімді инвесторлар қатарын кеңейтуге мүмкіндік береді.
Басқарушылар әртүрлі инвестициялық стратегия қолданған жағдайда қаржы құралдарына сұраныс та әртараптануы ықтимал.
Алайда зейнетақы қаражатын жеке басқарушыларға беру өздігінен қор нарығының өтімділігін арттыруға кепілдік бермейді. Ол үшін сапалы эмитенттер, жеткілікті қаржы құралдары және дамыған нарықтық инфрақұрылым қажет.
2030 жылға қарай триллиондаған теңге бәсекелі басқаруға өтуі мүмкін
Реформаның стратегиялық мақсаты – 2030 жылға қарай жеке басқарушылардың қарамағындағы зейнетақы активтерінің үлесін 20–30%-ға жеткізу.
Қазіргі 27 трлн теңгені шартты есептеу базасы ретінде алсақ, бұл шамамен 5,4–8,1 трлн теңгеге сәйкес келеді.
Бұл – бүгінгі активтер көлеміне негізделген есептік бағалау ғана. 2030 жылға қарай зейнетақы активтерінің нақты көлемі өзгеруі мүмкін, сондықтан жеке басқаруға берілетін түпкілікті сома да басқа болады.
Маңыздысы, 20–30% көрсеткіші қазірдің өзінде жеке компанияларға берілген қаражатты білдірмейді. Бұл – алдағы төрт жылда қол жеткізу көзделген мақсат.
Зейнетақы жинақтарының қауіпсіздігі қалай қамтамасыз етіледі?
Агенттік реформаның негізгі қағидаттары ретінде жинақтардың сақталуын, тәуелсіз бақылауды және басқарушылардың инвестициялық нәтижелер үшін жауапкершілігін атап отыр.
Мандаттық модельде Ұлттық Банк инвестициялық басқарушылардың қызметін бақылауды жалғастырады. Ал компаниялар бекітілген талаптар мен тәуекел шектеулері аясында жұмыс істейді.
Бұл тетіктер қаражатты басқарудағы тәуекелдерді шектеуге бағытталған. Дегенмен кез келген инвестициялық қызмет нарықтық тәуекелдермен байланысты екенін ескеру қажет.
Сондықтан реформаның нәтижесі басқарушылардың санына ғана емес, олардың ұзақ мерзімді кірістілігіне, тәуекелдерді басқару сапасына және бақылау жүйесінің тиімділігіне байланысты болады.
Капитал нарығын дамытудың 2026–2030 жылдарға арналған бағдарламасы
Зейнетақы активтерін басқару реформасы Мемлекет басшысының тапсырмасымен әзірленген Капитал нарығын дамытудың 2026–2030 жылдарға арналған бағдарламасы шеңберінде қарастырылып отыр.
Құжатты Қаржы нарығын реттеу және дамыту агенттігі Ұлттық Банкпен бірлесіп әзірлеген.
Бағдарлама зейнетақы активтерін бәсекелі басқаруды дамытумен қатар нарықтық инфрақұрылымды жетілдіруді, қаржы құралдарының түрлерін кеңейтуді және эмитенттердің сапасын арттыруды көздейді.
Негізгі мақсат – Қазақстанда жинақталған ұзақ мерзімді капиталды тиімді пайдаланып, оны ұлттық экономиканы қаржыландыруға тарту үшін қолайлы жағдай қалыптастыру.
Бұл ретте зейнетақы активтерін инвестициялау туралы шешімдер белгіленген талаптар мен тәуекел шектеулеріне сәйкес қабылдануы тиіс.
Бұған дейін біз зейнетақы активтерінің 30%-ға дейінгі бөлігін жеке басқарушыларға беру жоспары және капитал нарығын дамытудың 2030 жылға дейінгі мақсаттары туралы жазған едік. Реформа аясында кәсіби басқарушылардың рөлін арттырумен қатар, инвестициялық тәуекелдерді бақылау мен зейнетақы жинақтарын қорғау тетіктерін жетілдіру көзделген.