
Табыстылық жоғары, бірақ қорғаныс әлсіз.
Қазақстанда валюталық депозиттен едәуір көп табыс ұсынатын банк құралдары пайда болды, алайда жоғары кірістілікпен бірге салымшы кәдімгі депозитте болмайтын шектеулерге де тап болады, деп хабарлайды DKNews.kz.
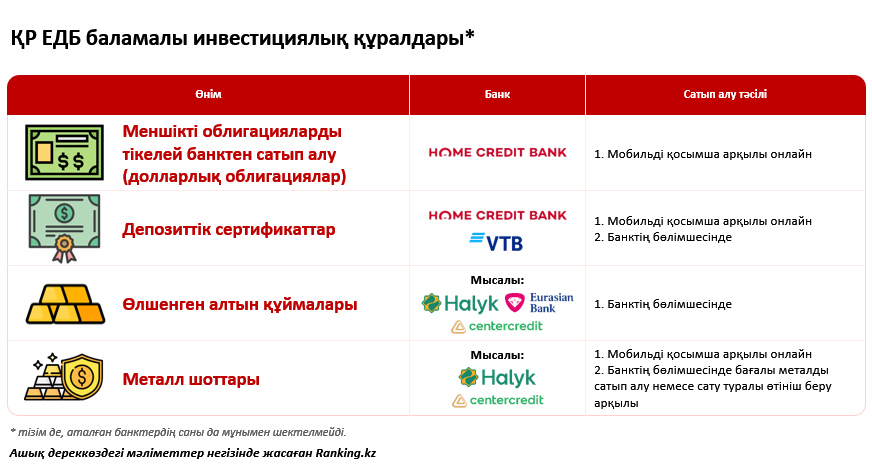
2026 жылғы 1 тамыздағы жағдай бойынша Қазақстанда 23 екінші деңгейдегі банк жұмыс істейді. Бұл деректі Қаржы нарығын реттеу және дамыту агенттігі келтіреді. Депозиттерден бөлек, кейбір банктер клиенттерге облигациялар, депозиттік сертификаттар, алтын құймалар және металл шоттарын ұсынады.
Қазір ең айқын айырмашылық валюталық өнімдерде байқалады: Home Credit Bank-тің долларлық облигациялары бойынша кірістілік жылдық 6%-ға дейін жетеді, ал жеке тұлғалардың шетел валютасындағы депозиттері бойынша шекті мөлшерлеме көп жағдайда 1% деңгейінде. Алайда бұл екі көрсеткішті тәуекелдер мен шарттарды есепке алмай тікелей салыстыру дұрыс емес.
Доллармен 6% алу үшін кемінде $1000 қажет
4 қыркүйектен бастап Home Credit Bank АҚШ долларымен номинацияланған жаңа дисконттық облигацияларды сатуға шығарды. Олардың талаптары банктің ресми сайтында жарияланған.
Облигациялардың номиналдық құны $1000-нан басталады, өтеу мерзімі 12 айға дейін, ал өтеуге дейінгі кірістілігі жылдық 6%-ға дейін жетеді.
Мұндағы механизм кәдімгі депозиттен өзгеше. Инвестор дисконттық облигацияны номиналынан төмен бағамен сатып алады да, өтеу кезінде толық номиналдық құнын алады. Екі соманың арасындағы айырма инвестордың табысына айналады.
Мысалы, банктің өз есебінде қағазды $950-ға сатып алып, өтеу кезінде $1000 алу көрсетілген. Мұндай жағдайда инвестордың табысы $50 болады.
Облигацияларды Home.kz мобильді қосымшасы арқылы сатып алуға болады. Бұл өнімнің сату тәртібі де өзгерген: 14 қыркүйектен бастап банк оларды өз бөлімшелері арқылы сатуды тоқтатты, мобильді қосымшадағы сатып алу мүмкіндігін сақтап қалды, ал офлайн рәсімдеу үшін клиенттерді BCC Invest-ке бағыттайды.
Негізгі айырмашылық: КДҚҚ бұл ақшаны кепілдендірмейді
Долларлық облигациялардағы 6% бен валюталық депозиттердегі 1% арасындағы айырма тартымды көрінеді. Бірақ жоғары табыспен бірге салымшының қорғаныс деңгейі де өзгереді.
Облигациялар Қазақстанның депозиттерге кепілдік беру қорының жүйесіне кірмейді. Home Credit Bank өнім шарттарында мұны тікелей көрсетеді.
Инвестор үшін тағы бір шектеу бар: бұл облигацияларды өтеу мерзіміне дейін сату немесе банкке қайтару қарастырылмаған. Табыс қағаз өтелген кезде ғана алынады.
Сондықтан 6% кірістілігі бар облигация мен 1% мөлшерлемедегі валюталық депозитті тек пайыздық көрсеткіш бойынша салыстыруға болмайды.
Депозит — банктік салым және белгіленген талаптар сақталған жағдайда кепілдік беру жүйесіне кіреді. Ал облигация — банктің борыштық бағалы қағазы. Мұнда инвестор эмитенттің тәуекелін өз мойнына алады.
Валюталық депозиттер бойынша 1% шегі өзгереді
Бұл нарықта тағы бір маңызды өзгеріс жақында күшіне енеді.
Қазір Қазақстанның депозиттерге кепілдік беру қоры жеке тұлғалардың шетел валютасындағы бірқатар жаңа салымдары үшін жылдық 1% шекті мөлшерлемені көрсетеді. Қолданыстағы шекті мөлшерлемелер ҚДКБҚ сайтында жарияланады.
Алайда 2026 жылғы 1 қазаннан бастап қор 12 айдан ұзақ мерзімге ашылатын шетел валютасындағы жинақ салымдары бойынша шекті мөлшерлемені 1%-дан 2,5%-ға дейін көтереді. Жаңа талаптар осы күннен кейін ашылған немесе ұзартылған салымдарға қолданылады.
Сондықтан «депозит ең көбі 1%, ал облигация 6% береді» деген салыстыру енді барлық валюталық салымға бірдей келе бермейді.
Айырмашылық сақталғанымен, салымшы үшін таңдау тек пайыздық мөлшерлемеге тәуелді болмайды. Ақшаны орналастыру мерзімі, оны мерзімінен бұрын алу мүмкіндігі және кепілдік жүйесінің болуы да шешуші факторға айналады.
Депозиттік сертификат 19%-ға дейін береді, бірақ кепілдік жоқ
Home Credit Bank ұсынатын тағы бір құрал — банктік депозиттік сертификат. Атауы депозитке ұқсас болғанымен, құқықтық тұрғыдан бұл кәдімгі банк салымы емес.
Банктің қолданыстағы шарттарына сәйкес, кейбір депозиттік сертификаттар бойынша кірістілік жылдық 19%-ға дейін жетеді. Ең төменгі сома 100 мың теңгеден басталады, ал орналастыру мерзімі 12 айдан 60 айға дейін.
Нақты талаптар сертификат түріне байланысты өзгереді. Кейбір өнімдер бойынша мерзімінен бұрын өтеу есептелген сыйақыны жоғалтуға және ақшаны қайтаруды күтуге әкелуі мүмкін.
Мұнда да облигациялардағыдай негізгі айырмашылық бар: депозиттік сертификаттарға ҚДКБҚ кепілдігі қолданылмайды. Банк бұл шартты да жеке көрсетеді.
Сөйтіп, клиент үшін қызық жағдай қалыптасады. Өнім банктің мобильді қосымшасында кәдімгі депозитпен қатар тұруы мүмкін, бірақ қаражатты қорғау механизмі мүлде басқа.
Алтын алдын ала белгіленген табыс бермейді
Депозитке балама құралдардың тағы бірі — бағалы металдар.
Қазақстанда жеке тұлғалар өлшенген алтын құймаларын банктер арқылы сатып ала алады. Кейбір қаржы ұйымдары металл шоттарын да ұсынады.
Бұл жерде алдын ала белгіленген пайыз жоқ. Инвестордың нәтижесі алтынды қандай бағамен сатып алғанына және кейін оны қаншаға сата алатынына байланысты.
Сондықтан алтынды депозитпен «қайсысының пайызы жоғары» деген қағида бойынша салыстыруға келмейді. Депозитте мөлшерлеме алдын ала белгілі, облигацияда өтеуге дейінгі кірістілік есептеледі, ал алтыннан түсетін табыс актив бағасының қозғалысына тәуелді.
Жоғары пайыз жалғыз өлшем болудан қалды
Банк қосымшаларында құқықтық табиғаты мен тәуекел деңгейі әртүрлі өнімдер бір интерфейсте қатар ұсыныла бастады.
Клиент депозиттің жанынан кірістілігі жоғары облигацияны немесе депозиттік сертификатты көре алады. Бірақ экрандағы жоғары пайыз бұл құралдарға депозитке тән қорғаныс механизмін автоматты түрде бермейді.
Home Credit Bank-тің долларлық облигациялары бойынша кірістілік жылдық 6%-ға дейін жетеді, алайда ең төменгі номинал $1000, мерзімінен бұрын сату қарастырылмаған және ҚДКБҚ кепілдігі қолданылмайды. Депозиттік сертификаттар бойынша табыстылық 19%-ға дейін баруы мүмкін, бірақ олар да кепілдендірілген банк салымы болып саналмайды.
1 қазаннан бастап валюталық депозиттер үшін негізгі бағдар да өзгереді: ұзақ мерзімді жинақ салымдары бойынша шекті мөлшерлеме 2,5%-ға дейін көтеріледі.
Сондықтан банк инвестициялық өнімдерін салыстырғанда пайыздық мөлшерлеме тек алғашқы көрсеткіш болып қалады. Одан кейінгі үш сұрақ әлдеқайда маңызды: ақшаны қашан алуға болады, мерзімінен бұрын шыққанда не жоғалады және салымға ҚДКБҚ кепілдігі қолданыла ма.