
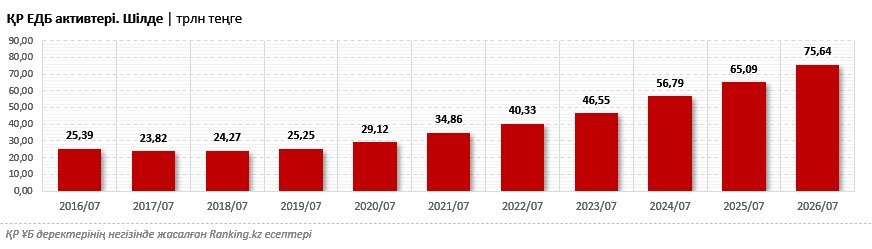
Банк активтері жаңа рекордқа жетті. 2026 жылғы 1 тамызда Қазақстанның екінші деңгейдегі банктерінің жиынтық активтері жыл басынан бері 6,9%-ға өсіп, 75,6 трлн теңгені құрады — бұл көрсеткішті қаржы реттеушісінің ресми статистикасы да растайды.
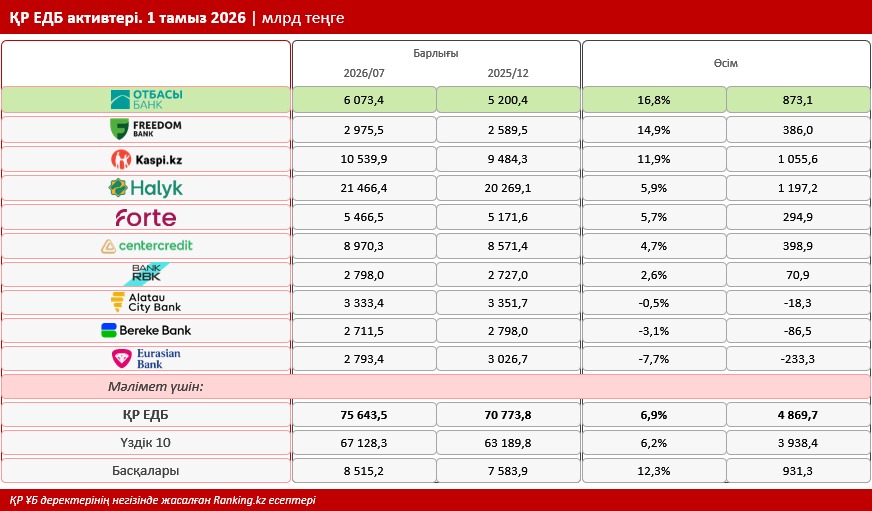
Бірақ ірі банктердің динамикасы біркелкі емес. Актив көлемі бойынша алғашқы ондықта Отбасы банк ең жоғары өсімді көрсетті — 16,8%. Ал үш ірі банктің активтері жыл басындағы деңгейден төмендеген, деп хабарлайды DKNews.kz.
Отбасы банктің активтері 6,1 трлн теңгеге жетті
Алғашқы он банк сектор активтерінің 89%-ын шоғырландырған. Олардың жиынтық активтері жыл басынан бері 3,9 трлн теңгеге немесе 6,2%-ға өсіп, 67,1 трлн теңгеге жетті.
Осы топтағы ең жоғары динамиканы Отбасы банк көрсетті. Оның активтері:
- 16,8%-ға өсті;
- абсолюттік өсім 873,1 млрд теңгені құрады;
- жалпы көлемі 6,1 трлн теңгеге жетті.
Бұл сектор бойынша 6,9%-дық орташа өсімнен екі еседен астам жоғары.
Банктің несие портфелі де жыл басынан бері 540,9 млрд теңгеге немесе 13,4%-ға ұлғайып, 4,6 трлн теңгеге жеткен.
NPL 90+ көрсеткіші Отбасы банкте 0,1% болды
Өсімнің екінші жағы — несие портфелінің сапасы.
Отбасы банкте төлем мерзімі 90 күннен астам кешіктірілген кредиттердің үлесі небәрі 0,1%-ды құрады. Ал бүкіл банк секторында NPL 90+ шамамен 4,1% деңгейінде болды. Реттеушінің мәліметінше, мұндай проблемалық қарыздардың жалпы көлемі 1,9 трлн теңгеге жеткен.
Отбасы банк негізінен тұрғын үй құрылыс жинақтары жүйесіне және ипотекалық кредиттеуге маманданған. Оның өнімдеріне «Наурыз», «Наурыз Жұмыскер», «Наурыз Әскери», «Отау», «Ұмай», «Жасыл ипотека», «Асыл Мекен», «Дипломмен ауылға» және өңірлік тұрғын үй бағдарламалары кіреді.
Банк алдағы уақытта өнімдер желісін исламдық ипотекамен де толықтыруды жоспарлап отыр.
Freedom Bank пен Kaspi Bank үздік үштікке кірді
Активтердің өсу қарқыны бойынша екінші орында Freedom Bank тұр. Оның активтері жыл басынан бері 14,9%-ға өсіп, 3 трлн теңгеге жетті.
Алайда несие портфелінде басқа динамика байқалды: ол 1,3%-ға қысқарып, 1,1 трлн теңгені құрады. NPL 90+ үлесі — 2,9%.
Үшінші нәтиже Kaspi Bank-ке тиесілі. Оның активтері 11,1%-ға өсіп, 10,5 трлн теңгеге жетті.
Kaspi Bank-тің несие портфелі небәрі 0,1%-ға ұлғайып, 8,1 трлн теңгені құрады. Бұл ретте NPL 90+ үлесі 6,82%-ға жеткен.
Яғни активтердің жоғары өсу қарқыны автоматты түрде несие портфелінің дәл сондай жылдам кеңеюін немесе проблемалық кредиттердің төмен деңгейін білдірмейді.
Үш ірі банктің активтері азайды
Алғашқы ондықтағы тағы төрт банкте активтер өскен:
- Halyk Bank — 5,9%;
- ForteBank — 5,7%;
- Банк ЦентрКредит — 4,7%;
- Bank RBK — 2,6%.
Үш қаржы институтында кері динамика тіркелді. Alatau City Bank активтері 0,5%-ға, Bereke Bank — 3,1%-ға, Еуразиялық банк — 7,7%-ға қысқарған.
Ал алғашқы ондыққа кірмейтін банктердің жиынтық активтері керісінше 12,3%-ға немесе 931,3 млрд теңгеге өсіп, 8,5 трлн теңгеге жетті.
Банк секторы бес жылда 2,2 есе өсті
Ұзақ мерзімді динамика одан да айқын.
2025 жылғы 1 тамызбен салыстырғанда Қазақстан банктерінің активтері 16,2%-ға өскен. Бес жыл ішінде олардың көлемі 2,2 есе, ал он жылда үш есе ұлғайған.
Тек 2025 жылдың қорытындысында банк активтері 15%-ға өсіп, 70,8 трлн теңгеге жеткен еді. 2026 жылдың жеті айында көрсеткіш тағы 4,8 трлн теңгеге жуық ұлғайды.
Сонымен бірге активтердің құрылымында айтарлықтай өтімділік қоры сақталған: 1 тамызда жоғары өтімді активтер 23,2 трлн теңгені немесе барлық активтердің 30,7%-ын құрады.
Актив өскенімен, банктердің рентабельділігі төмендеді
75,6 трлн теңгелік рекорд сектордың барлық көрсеткіші бірдей жақсарды дегенді білдірмейді.
2026 жылдың алғашқы жеті айында банктер 1,396 трлн теңге таза пайда тапты. Бұл 2025 жылдың сәйкес кезеңінен 14,9%-ға аз.
Активтердің рентабельділігі — ROA — жыл басындағы 4,2%-дан 3,5%-ға дейін төмендеді. Меншікті капитал рентабельділігі 23,2%-ды құрады.
Демек, сектордың балансы үлкейіп жатқанымен, активтердің әр теңгесінен түсетін табыстылық жыл басындағы деңгейден төмен.
S&P Қазақстан банктеріне қатысты тәуекел бағасын жақсартты
Қыркүйекте банк секторына сыртқы бағалау жағынан да маңызды сигнал түсті.
S&P Global Ratings Қазақстанның банк секторындағы салалық тәуекел бағасын 7-ден 6-ға жақсартты. Агенттік бұл өзгерісті, соның ішінде, банктік реттеу мен қадағалаудың күшеюімен байланыстырды.
Бұл рейтингтік өзгерістердің мәні мен жекелеген банктерге әсерін біз бұған дейін S&P Қазақстан банктерінің салалық тәуекелін қалай қайта бағалағаны туралы материалда егжей-тегжейлі жазған едік.
Осылайша, 75,6 трлн теңгелік рекорд екі процесті қатар көрсетеді: Қазақстанның банк жүйесі көлем жағынан ұлғайып келеді, бірақ банктер арасындағы өсім қарқыны, кредит сапасы мен рентабельділік бойынша айырмашылық айтарлықтай. Ал алғашқы ондықта Отбасы банк 16,8%-дық актив өсімімен ең жоғары динамиканы көрсетті.