
Қазақстанда ипотекалық кредиттер көлемі 7,8 трлн теңгеге жетті. 2026 жылғы 1 қазандағы жағдай бойынша тұрғын үй қарыздарының портфелі бір жылда 17,2%-ға немесе шамамен 1,2 трлн теңгеге ұлғайды. Қазақстан Ұлттық Банкінің статистикалық деректеріне негізделген талдау ипотеканың бөлшек кредиттеу нарығындағы ең жылдам өсіп жатқан негізгі сегмент екенін көрсетеді, деп хабарлайды DKNews.kz.
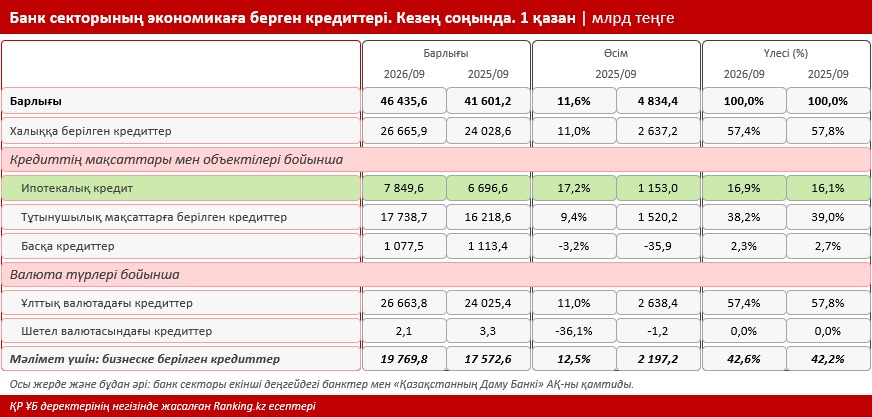
Жалпы банк секторының экономикаға берген кредиттері 46,4 трлн теңгені құрады. Бұл өткен жылдың сәйкес кезеңінен 11,6%-ға немесе 4,8 трлн теңгеге көп.
Ипотеканың өсу қарқыны тұтынушылық кредиттерден жоғары болғанымен, қазақстандықтардың қарыз портфелінде күнделікті тұтынуға арналған несиелер әлі де басым.
Қазақстандықтардың кредиттері 26,7 трлн теңгеге жетті
2026 жылғы 1 қазанда халыққа берілген кредиттердің жалпы көлемі 26,7 трлн теңгені құрады. Бір жылдағы өсім – 11%.
Ал кәсіпкерлік секторға берілген қарыздар 12,5%-ға өсіп, 19,8 трлн теңгеге жетті.
Бөлшек кредиттердің жалпы несие портфеліндегі үлесі 57,4%-ды құрайды. Демек, банктердің экономикаға берген қарыздарының жартысынан астамы жеке тұлғаларға тиесілі.
Халыққа берілген кредиттердің негізгі бөлігі теңгемен рәсімделген. Ұлттық валютадағы қарыздар көлемі 26,66 трлн теңгеге жетіп, бір жылда 11%-ға өсті.
Ал шетел валютасындағы бөлшек кредиттер 36,1%-ға қысқарып, теңгемен есептегенде 2,1 млрд теңгені құрады.
Бұл бөлшек кредиттеу нарығында ұлттық валютаның басым екенін көрсетеді.
Ипотека тұтынушылық кредиттерден жылдамырақ өсіп жатыр
Қазақстандағы бөлшек кредиттер құрылымында үш негізгі бағыт ерекшеленеді:
- Ипотекалық кредиттер – 7,8 трлн теңге, жылдық өсім 17,2%.
- Тұтынушылық кредиттер – 17,7 трлн теңге, жылдық өсім 9,4%.
- Халыққа берілген өзге кредиттер – 1,1 трлн теңге, жылдық төмендеу 3,2%.
Ипотеканың жалпы кредит портфеліндегі үлесі бір жылда 16,1%-дан 16,9%-ға дейін өсті.
Ал бөлшек кредиттер ішіндегі үлесі бұрынғы 27,9%-дан шамамен 30%-ға жақындады.
Тұтынушылық кредиттер әлі де ең ірі сегмент болып отыр. Алайда олардың жалпы несие портфеліндегі үлесі 39%-дан 38,2%-ға дейін төмендеді.
Бұл өзгеріс ипотекалық қарыздардың салыстырмалы түрде жылдамырақ өсіп жатқанын білдіреді. Дегенмен тұтынушылық кредиттердің абсолюттік көлемі де ұлғайып келеді.
Ипотеканың өсуі экономика үшін неліктен маңызды?
Ипотекалық кредиттің тұтынушылық қарыздан негізгі айырмашылығы – оның тұрғын үй сияқты ұзақ мерзімді актив сатып алуға бағытталуы.
Ипотека бойынша кепіл мүлкінің болуы, қарыздың ұзақ мерзімге берілуі және қарыз алушының төлем қабілеттілігін бағалау кредиттік тәуекелдерді басқаруға мүмкіндік береді.
Сонымен бірге ипотека тұрғын үй нарығына ғана емес, экономиканың өзге салаларына да әсер етеді.
Жаңа тұрғын үйлерге сұраныс құрылыс материалдарын өндіруді, көлік қызметтерін, сауданы және құрылысқа байланысты басқа да кәсіпорындардың жұмысын қолдауы мүмкін.
Алайда ипотеканың өсуін автоматты түрде халықтың әл-ауқаты артты немесе тұрғын үй қолжетімді болды деп түсіндіруге болмайды. Мұндай қорытынды жасау үшін тұрғын үй бағасының, азаматтар табысының және ай сайынғы төлем жүктемесінің өзгерісін де ескеру қажет.
Отбасы банкте 4,25 миллионнан астам депозит бар
Қазақстанның ипотекалық нарығында тұрғын үй құрылыс жинақтары жүйесін жүзеге асыратын Отбасы банк маңызды орын алады.
Бұл модель бойынша азамат алдымен арнайы депозитке қаражат жинақтайды. Белгіленген талаптарды орындағаннан кейін тұрғын үй қарызын жеңілдетілген шарттармен алу мүмкіндігіне ие болады.
Мұндай тәсіл бастапқы жинақ қалыптастыруға және болашақ кредиттің қаржылық жүктемесін жоспарлауға көмектеседі.
Қазіргі уақытта Отбасы банктегі тұрғын үй құрылыс жинақтары жүйесінде 4,25 миллионнан астам қолданыстағы депозит ашылған.
Банк қызмет ете бастағаннан бері 714 мыңнан астам тұрғын үй қарызын берген. Оның 170 мыңы мемлекеттік бағдарламалар аясында рәсімделген.
Ұсынылған мәліметке сәйкес, Қазақстанның экономикалық белсенді халқының 39,6%-ы тұрғын үй құрылыс жинақтары жүйесіне қатысады.
«Ұмай» ипотекасына 20 млрд теңгенің өтінімі қабылданды
Отбасы банктің сұранысқа ие бағдарламаларының бірі – Азия даму банкінің қаржыландыруымен жүзеге асырылатын «Ұмай» әйелдер ипотекасы.
2026 жылғы қарашада бағдарламаның екінші траншы аясында қазақстандық әйелдерден жалпы сомасы 20 млрд теңгені құрайтын 850 өтінім қабылданды.
Барлық өтінім алдын ала мақұлданған. Алайда алдын ала мақұлдау кредит толық рәсімделіп, қаражат берілді дегенді білдірмейді.
Бұған дейін, тамыз айында, бірінші транш бойынша бөлінген 9 млрд теңге толық игерілген.
«Ұмай» және «Жасыл ипотека» бағдарламаларын қаржыландырудың жалпы көлемі 90 млрд теңгені құрайды.
Келесі кезеңдердің басталуы Азия даму банкінен жаңа транштардың бөлінуіне байланысты болады. Сондықтан өтінім қабылдаудың нақты күндерін банктің ресми хабарламаларынан тексеру қажет.
«Наурыз» ипотекасы: 2027 жылы өтінім қашан қабылданады?
Қазақстандықтардың тұрғын үй сатып алуына арналған тағы бір бағдарлама – «Наурыз» ипотекасы.
Бағдарламада бастапқы жарна 10%-дан басталатын тұрғын үй қарыздары қарастырылған. Нақты талаптар сатып алынатын тұрғын үйге және қарыз алушының санатына байланысты.
Негізгі мөлшерлемелер:
- Жалпы қатысушылар үшін: жылдық 9%, жылдық тиімді сыйақы мөлшерлемесі 9,36%-дан 12,99%-ға дейін.
- Тұрғын үйге мұқтаж ретінде есепте тұрған азаматтар үшін: жылдық 7%, жылдық тиімді сыйақы мөлшерлемесі 7,12%-дан 9,64%-ға дейін.
2026 жылы «Наурыз» бағдарламасы арқылы 7 148 қазақстандық баспаналы болды.
Келесі өтінім қабылдау кезеңі 2027 жылғы наурызда басталады деп күтіліп отыр. Алайда бұл әзірге жоспарланған мерзім, нақты күн ресми түрде жариялануы тиіс.
Бағдарлама аясында берілетін кредиттер саны мен қаржыландыру көлемі бөлінетін қаражатқа байланысты.
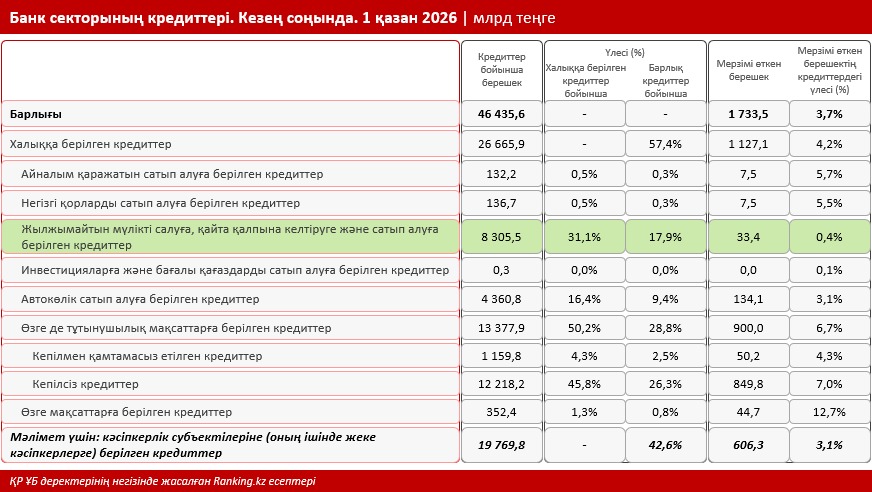
Жылжымайтын мүлікке берілген қарыздар 8,3 трлн теңгеге жетті
2026 жылдан бастап Қазақстан Ұлттық Банкі халыққа жылжымайтын мүлікті салуға, қайта жаңартуға және сатып алуға берілген кредиттер бойынша кеңейтілген статистикалық деректерді жариялай бастады.
Бұл санатқа ипотекалық кредиттер де кіреді, бірақ оның қамту аясы кеңірек.
2026 жылғы 1 қазанда жылжымайтын мүлікке бағытталған осындай қарыздардың жалпы көлемі 8,3 трлн теңгені құрады.
Бұл халыққа берілген барлық кредиттердің 31,1%-ына және банк секторының экономикаға берген жиынтық қарыздарының 17,9%-ына тең.
Кредиттердің мақсаттары бойынша қарастырғанда, бұл сегмент автокредиттерді есептемегендегі тұтынушылық қарыздардан кейін екінші орында тұр.
Автокредиттерден бөлек тұтынушылық қарыздардың көлемі 13,4 трлн теңгеге жетіп, бөлшек кредит портфелінің 50,2%-ын құрады.
Жаңа статистикалық санат бойынша өткен жылмен салыстыруға болатын деректер болмағандықтан, оның жылдық өсімін әзірге бағалау мүмкін емес.
Ипотекаға байланысты қарыздарда мерзімі өткен берешек төмен
Жылжымайтын мүлікті салуға, қайта жаңартуға және сатып алуға берілген кредиттердің маңызды ерекшелігі – мерзімі 90 күннен астам өткен берешектің төмен үлесі.
2026 жылғы 1 қазанда осы санаттағы NPL 90+ көлемі 33,4 млрд теңгені немесе кредит портфелінің 0,4%-ын құрады.
Салыстыру үшін басқа кредит бағыттарындағы көрсеткіштер:
- Жылжымайтын мүлікті салу, қайта жаңарту және сатып алу: 0,4%.
- Негізгі құралдарды сатып алу: 5,5%.
- Автокөлік сатып алу: 3,1%.
- Өзге тұтынушылық мақсаттар: 6,7%.
- Басқа кредиттер: 12,7%.
Инвестициялар мен бағалы қағаздарды сатып алуға берілген кредиттерде NPL 90+ үлесі бұдан да төмен – 0,14%. Алайда бұл сегменттің көлемі небәрі 306 млн теңге болғандықтан, оны ірі кредит бағыттарымен тікелей салыстыру орынды емес.
Бөлшек кредиттердің жалпы портфелінде 90 күннен астам мерзімі өткен берешек үлесі 4,2%-ды құрайды.
Демек, жылжымайтын мүлікке берілген қарыздар бойынша бұл көрсеткіш жалпы бөлшек нарықтағы деңгейден он еседен астам төмен.
Бұл қазіргі портфельдің төлем тәртібі салыстырмалы түрде жақсы екенін көрсетеді. Бірақ ипотекалық кредиттердің тәуекелі мүлде жоқ дегенді білдірмейді: қарыз алушылардың табысы, пайыздық мөлшерлемелер және тұрғын үй нарығындағы өзгерістер болашақ төлем қабілетіне әсер етуі мүмкін.
Қазақстанның ипотекалық нарығында не өзгеріп жатыр?
2026 жылғы көрсеткіштер тұрғын үй кредиттерінің банк секторындағы үлесі артып келе жатқанын көрсетеді.
Ипотекалық портфель бір жылда 17,2%-ға өсіп, 7,8 трлн теңгеге жетті. Бұл тұтынушылық кредиттердің 9,4%-дық өсімінен жоғары.
Сонымен бірге жылжымайтын мүлікке бағытталған кеңейтілген кредит санатында NPL 90+ үлесі небәрі 0,4% болып отыр. Бұл тұрғын үйге берілген қарыздардың қазіргі сапасын сипаттайтын маңызды көрсеткіштердің бірі.
Дегенмен ипотеканың экономикаға оң әсері тек кредит көлемімен өлшенбейді. Тұрғын үйдің нақты қолжетімділігі, азаматтардың табысы, бастапқы жарна жинау мүмкіндігі және ай сайынғы төлем жүктемесі де шешуші рөл атқарады.
Бұған дейін біз Қазақстандағы ипотекалық және тұтынушылық кредиттердің өзгерісі, сондай-ақ Отбасы банктің тұрғын үй нарығындағы рөлі туралы жазған едік. Ал жаңа статистика ипотеканың бөлшек кредиттеу нарығындағы салмағы одан әрі артып келе жатқанын көрсетеді.