
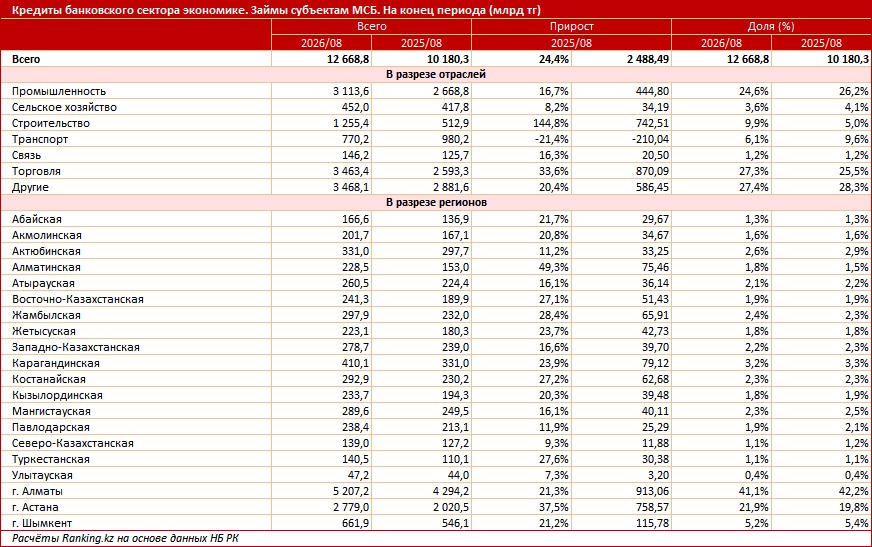
63% кредитов малого и среднего бизнеса Казахстана сосредоточены в Алматы и Астане. Несмотря на рост банковского финансирования предпринимательства, региональный разрыв остаётся значительным. По данным Национального банка Казахстана за январь–август 2026 года, объём кредитов субъектам МСБ достиг 12,7 трлн теңге, увеличившись за год на 24,4%, передает DKNews.kz.
При этом почти две трети кредитного портфеля малого и среднего бизнеса приходятся всего на два крупнейших города страны. Для предпринимателей в областях, особенно в сельской местности, вопрос доступности банковских займов остаётся актуальным.
Кредитование бизнеса выросло до 19,6 трлн теңге
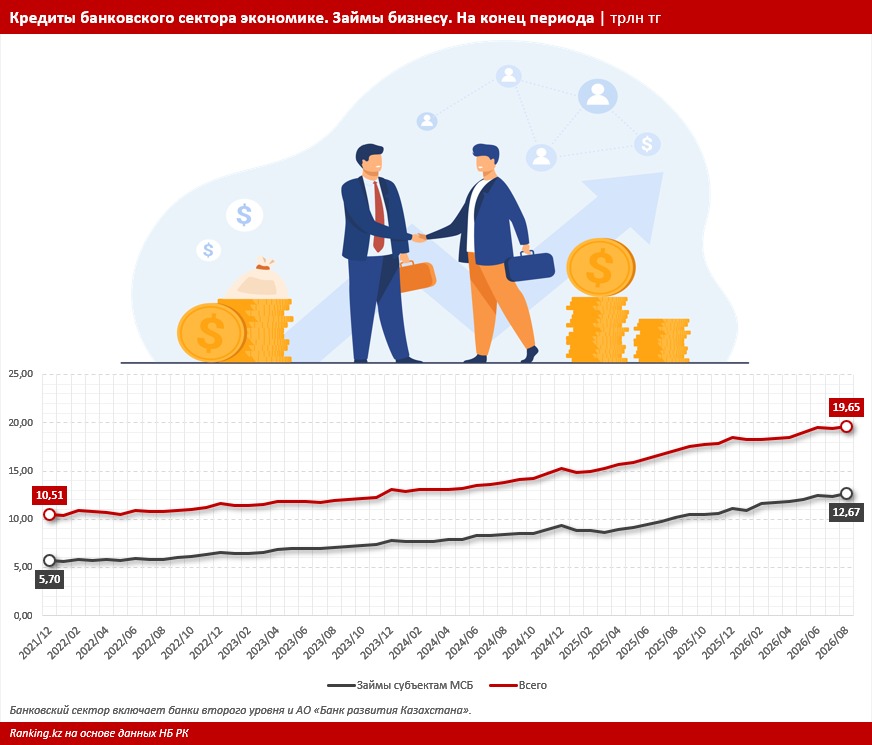
На конец августа 2026 года объём кредитования экономики банковским сектором достиг 46,1 трлн теңге. За год показатель увеличился на 12,9%.
Из этой суммы 19,6 трлн теңге приходилось на кредиты бизнесу. Их доля в общем кредитном портфеле составила 42,6%, а годовой прирост достиг 14,8%.
Наиболее динамично росло кредитование малого и среднего предпринимательства. Объём займов МСБ увеличился на 24,4%, или почти на 2,5 трлн теңге, достигнув 12,7 трлн теңге.
Доля МСБ в кредитовании бизнеса выросла с 59,5% до 64,5% за год. Это означает, что кредитный портфель малого и среднего предпринимательства расширялся быстрее, чем финансирование бизнеса в целом.
Алматы и Астана сосредоточили 8 трлн теңге кредитов МСБ
Несмотря на положительную динамику, банковское финансирование предпринимательства распределяется по Казахстану крайне неравномерно.
На конец августа 2026 года крупнейшие объёмы кредитования МСБ приходились на города республиканского значения:
- Алматы — 5,2 трлн теңге.
- Астана — 2,8 трлн теңге.
- Шымкент — 661,9 млрд теңге.
Совокупно Алматы и Астана аккумулировали 63% всех кредитов малого и среднего бизнеса страны. С учётом Шымкента доля трёх крупнейших городов достигла 68,3%.
Таким образом, на остальные 17 регионов Казахстана приходилось менее трети кредитного портфеля МСБ.
Особенно заметен разрыв при сравнении с отдельными областями. В Улытауской области объём кредитов предпринимателям составлял всего 47,2 млрд теңге, в Северо-Казахстанской — 139 млрд теңге, в Туркестанской — 140,5 млрд теңге, в области Абай — 166,6 млрд теңге.
Для сравнения, только в Алматы кредитный портфель МСБ превышал совокупный показатель всех 17 областей примерно в 1,6 раза.
При этом региональная банковская статистика отражает территориальное распределение учтённых кредитов, которое не всегда совпадает с местом фактического использования заёмных средств. Поэтому высокая концентрация кредитного портфеля в мегаполисах не означает, что все профинансированные проекты реализуются исключительно там.
Почему региональному бизнесу нужны другие модели кредитования
Для предпринимателей за пределами крупнейших городов доступ к финансированию может осложняться недостатком ликвидного залога, удалённостью банковских отделений и особенностями сезонного бизнеса.
Особенно актуальны эти вопросы для фермерских хозяйств, небольших производств и предпринимателей сельской местности.
На этом фоне важную роль приобретают финансовые организации, которые специализируются на работе с малым бизнесом и развивают инфраструктуру обслуживания в регионах.
Один из таких институтов — KMF Банк, сохранивший ориентированную на предпринимателей модель финансирования после перехода из статуса микрофинансовой организации в банковский сектор.
KMF Банк направляет более 90% кредитного портфеля бизнесу
Более 90% кредитного портфеля KMF Банка приходится на финансирование предпринимательства. При этом около 40% портфеля занимает сельское хозяйство.
Такая структура отражает специализацию финансового института на поддержке малого бизнеса, фермерских хозяйств и предпринимателей, работающих за пределами крупнейших экономических центров.
Значительную роль играет территориальная доступность услуг.
По итогам 2025 года KMF Банк располагал 17 филиалами и 123 точками продаж по всему Казахстану. Филиалы работали в Алматы, Астане, Актобе, Жезказгане, Караганде, Кокшетау, Костанае, Кызылорде, Павлодаре, Петропавловске, Семее, Талдыкоргане, Таразе, Туркестане, Усть-Каменогорске, Уральске и Шымкенте.
Сеть обслуживания банка охватывает около 4 тыс. отдалённых населённых пунктов.
Для предпринимателей такая модель позволяет получать финансовые услуги ближе к месту ведения бизнеса, не ограничиваясь инфраструктурой мегаполисов.
Кредиты от 15 млн до 50 млн теңге с гарантией фонда «Даму»
Дополнительным инструментом финансирования регионального предпринимательства стало участие KMF Банка в программе портфельного гарантирования фонда «Даму».
Программа рассчитана на предпринимателей, которым не хватает собственного залогового обеспечения для привлечения банковского кредита.
Основные условия финансирования:
- Сумма кредита — от 15 млн до 50 млн теңге.
- Максимальный срок — 84 месяца, или семь лет.
- Ставка вознаграждения — 26,99% годовых.
- Участники — индивидуальные предприниматели, юридические лица и крестьянские хозяйства.
- Назначение — развитие бизнеса и пополнение оборотных средств.
Механизм гарантирования позволяет предпринимателям привлекать финансирование с использованием гарантии фонда «Даму», когда собственного обеспечения недостаточно.
Это особенно актуально для небольших предприятий и сельскохозяйственных производителей, которые могут располагать производственными активами, но испытывать сложности с предоставлением подходящего банковского залога.
Вместе с тем гарантия не означает автоматического одобрения кредита. Решение о финансировании принимается с учётом требований программы и оценки заёмщика, а стоимость кредита необходимо сопоставлять с ожидаемой доходностью бизнеса.
Цифровые сервисы сокращают необходимость поездок в отделения
Наряду с развитием региональной сети KMF Банк расширяет дистанционные каналы обслуживания.
В 2025 году финансовый институт запустил мобильное приложение для физических лиц и индивидуальных предпринимателей. В 2026 году появился интернет-банкинг для юридических лиц.
Новый сервис позволяет предпринимателям круглосуточно управлять счетами и проводить финансовые операции.
Для регионального бизнеса цифровые инструменты имеют практическое значение: они сокращают необходимость личного посещения отделений для выполнения повседневных банковских операций.
Особенно заметным это преимущество может быть для предпринимателей из небольших населённых пунктов, расположенных далеко от областных центров.
Что поможет сократить кредитный разрыв между регионами
Статистика за август 2026 года показывает две разнонаправленные тенденции. С одной стороны, кредитование малого и среднего бизнеса растёт быстрее общего корпоративного портфеля. С другой — основная часть банковского финансирования по-прежнему сосредоточена в Алматы и Астане.
Для более равномерного развития предпринимательства важны не только увеличение объёмов кредитования, но и доступность финансовых услуг непосредственно в регионах.
Развитие филиальных сетей, дистанционного обслуживания и гарантийных механизмов может расширять возможности получения займов для предприятий, которые сталкиваются с недостатком залогового обеспечения.
Пример KMF Банка показывает, как специализация на предпринимательстве, работа с аграрным сектором и региональная инфраструктура могут дополнять традиционную модель банковского кредитования.
При этом реальное сокращение территориального разрыва будет зависеть от доступной стоимости заимствований, качества кредитных продуктов и способности региональных предприятий использовать привлечённые средства для устойчивого развития.
Ранее мы писали о том, что 73% кредитов банковского сектора бизнесу были сосредоточены в Алматы и Астане по итогам 2025 года. При этом в большинстве областей основными получателями банковского финансирования оставались малые предприятия, что подчёркивает сохраняющийся разрыв между крупнейшими городами и регионами Казахстана.