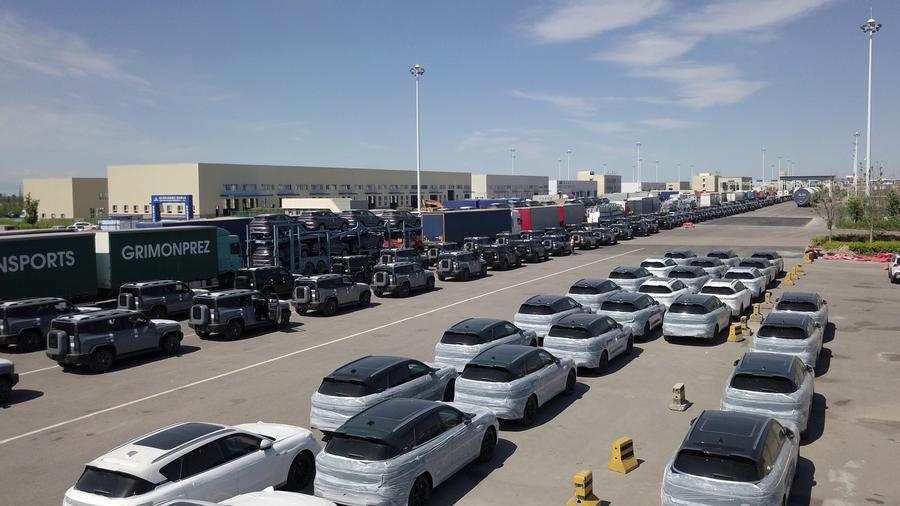

Автокредит получить всё сложнее. В Казахстане банки одобряют лишь 17% заявок на покупку автомобиля в кредит, хотя объём выданных займов продолжает расти, передает DKNews.kz.
На этом фоне Национальный банк продлил действие послаблений для автокредитования до конца 2027 года.
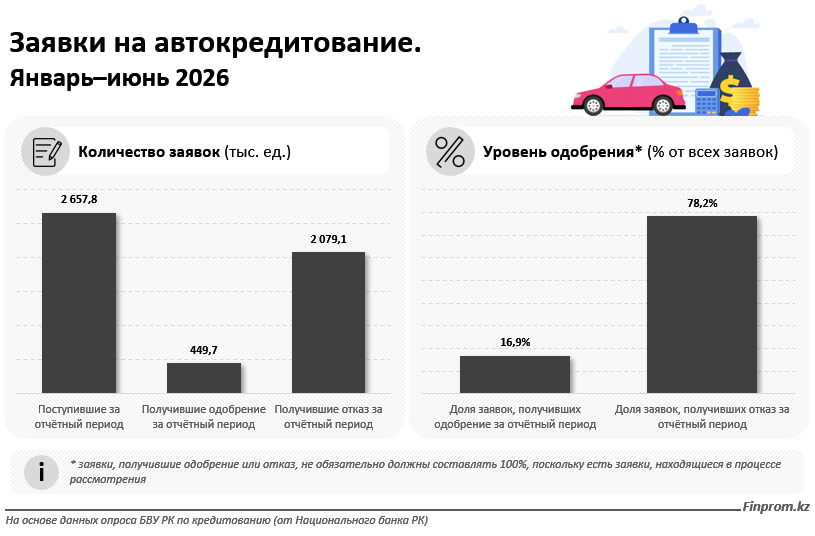
По данным опроса банков второго уровня, проведённого Национальным банком РК, за первое полугодие 2026 года казахстанцы подали почти 2,7 млн заявок на автокредиты. Положительное решение получили около 450 тысяч обращений.
Получается, что примерно 83 из каждых 100 заявок остаются без одобрения. И это самый низкий показатель среди основных сегментов кредитования населения.
Почти 2,7 млн заявок: почему одобряют только каждую шестую
Интерес казахстанцев к покупке автомобилей в кредит не снижается. Напротив, во втором квартале 2026 года количество заявок оказалось на 20% выше, чем в первом.
Средняя запрашиваемая сумма превышала 7 млн тенге. Однако высокая активность потенциальных покупателей не привела к сопоставимому количеству одобрений.
За шесть месяцев банки одобрили только 16,9% заявок на автокредитование.
Для сравнения, в других сегментах кредитного рынка вероятность положительного решения заметно выше:
- Потребительские беззалоговые кредиты — 32,5%.
- Ипотечные займы — 28,1%.
- Потребительские кредиты под залог — 23,5%.
- Автокредиты — 16,9%.
Разница особенно заметна при сравнении с обычными потребительскими кредитами. Доля одобренных заявок на беззалоговые займы почти вдвое выше, чем на покупку автомобиля.
При этом статистика не раскрывает конкретные причины отказов. По одним только показателям одобрения нельзя определить, сколько заявителей получили отрицательное решение из-за доходов, кредитной истории или других требований банка.
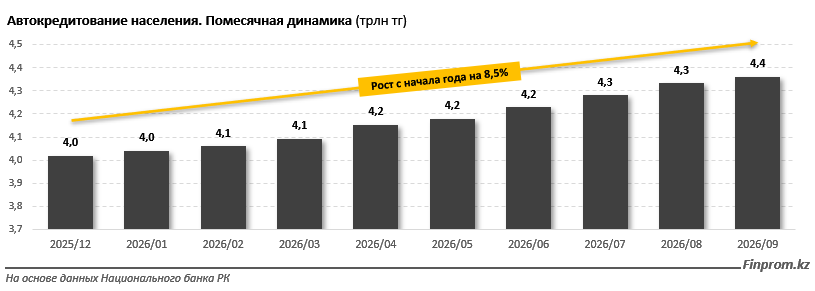
Автокредитов уже на 4,4 трлн тенге, несмотря на массовые отказы
Парадокс рынка заключается в том, что при низкой доле одобрений общий портфель автокредитов продолжает увеличиваться.
По состоянию на 1 октября 2026 года задолженность населения перед банками Казахстана по автокредитам достигла 4,4 трлн тенге.
С начала года показатель вырос на 8,5%.
Для сравнения, общий портфель розничного кредитования за тот же период увеличился на 7,6%. Автокредитование растёт быстрее рынка кредитов населению в целом.
На автомобильные займы приходится уже 16,4% всего кредитного портфеля физических лиц. С начала года их доля прибавила 0,2 процентного пункта.
Эти цифры показывают, что низкий процент одобрения не мешает увеличению задолженности по уже выданным автокредитам.
Но рост кредитного портфеля не означает, что получить новый заём стало проще. Статистика заявок свидетельствует об обратном: большинство обращений не заканчиваются положительным решением.
Нацбанк продлил послабления по автокредитам до конца 2027 года
На фоне такой статистики регулятор решил сохранить действующие исключения из требований к долговой нагрузке заёмщиков.
6 ноября 2026 года Национальный банк Казахстана объявил о продлении послаблений по коэффициенту долговой нагрузки для отдельных категорий автокредитов.
Коэффициент долговой нагрузки, или КДН, показывает, какую часть дохода человека занимают ежемесячные платежи по кредитным обязательствам.
Обычно этот показатель используется при оценке возможности заёмщика обслуживать новый кредит.
Однако для определённых автомобильных займов обязательное соблюдение установленного ограничения по КДН не требуется.
Теперь действие таких исключений продлено до 31 декабря 2027 года.
Решение позволяет сохранить действующий порядок кредитования покупателей, которые соответствуют установленным условиям. Но оно не обязывает банки одобрять заявки и не отменяет проверку платёжеспособности клиентов.
Какие автомобили можно купить в кредит без обязательного КДН
Послабления распространяются не на все автокредиты. Национальный банк сохранил три категории займов.
Новые автомобили. Исключение действует при покупке машины, которая ранее не эксплуатировалась, впервые регистрируется в Казахстане и выступает залогом по кредиту.
Подержанные автомобили с первоначальным взносом от 50%. Покупатель должен внести не менее половины стоимости машины. Сам автомобиль становится залоговым обеспечением.
Подержанные автомобили возрастом до трёх лет. Для этой категории первоначальный взнос может составлять от 30% стоимости. Автомобиль также должен находиться в залоге по кредиту.
Разница в условиях имеет практическое значение.
Например, при стоимости автомобиля 10 млн тенге первоначальный взнос в размере 30% составит 3 млн тенге. Если применяется требование о взносе не менее 50%, покупателю потребуется уже 5 млн тенге.
Речь идёт именно об условиях применения исключений из обязательного КДН. Конкретные требования банка к первоначальному взносу и выдаче займа могут отличаться.
Почему отмена ограничения по КДН не гарантирует одобрение
Для потенциальных покупателей автомобилей решение Нацбанка выглядит благоприятным: отдельные категории кредитов продолжат выдавать без обязательного соблюдения ограничения по коэффициенту долговой нагрузки.
Но здесь есть существенная разница между возможностью обратиться за кредитом и фактическим решением банка.
Исключение из требования по КДН не означает, что заёмщик автоматически получит деньги.
Банк по-прежнему самостоятельно оценивает заявку и принимает решение о кредитовании.
Судя по результатам первого полугодия, наличие действующих послаблений пока не сопровождается высоким уровнем одобрения: положительное решение получили менее одной пятой всех заявителей.
При этом нельзя утверждать, что именно требования по КДН стали причиной большинства отказов. Опрос банков не содержит такой детализации.
Банки сохранят послабления, но Нацбанк продолжит следить за рисками
Продление исключений не означает, что регулятор отказывается от контроля за долговой нагрузкой населения.
Национальный банк сообщил, что продолжит мониторинг кредитного рынка в течение 2027 года.
Если в отдельных сегментах начнут нарастать системные риски, регулятор оставляет за собой право вводить дополнительные меры с учётом долговой нагрузки заёмщиков и других показателей финансовой устойчивости.
Для автомобильного рынка это означает сохранение действующих исключений на следующий год, но без гарантии их дальнейшего продления.
Ранее мы уже рассказывали, какие послабления по ипотеке и автокредитам продлил Нацбанк Казахстана и почему условия для покупателей новых и подержанных автомобилей отличаются.
Пока же главный показатель доступности автокредитования остаётся прежним: при почти 2,7 млн заявок за полгода одобрение получили только около 450 тысяч. Для остальных покупателей решение регулятора само по себе не гарантирует возможности приобрести автомобиль в кредит.