
Четвертая сеть обойдется дорого. На фоне дискуссии о новом мобильном операторе главный вопрос для Казахстана — даст ли еще одна национальная инфраструктура потребителю больше, чем действующая модель с тремя сетевыми игроками и конкуренцией на их базе, передает DKNews.kz.
Рынок при этом продолжает расти. По данным Бюро национальной статистики, за январь–июль 2026 года объем услуг связи достиг 913,5 млрд тенге против 843,6 млрд тенге годом ранее. Физический объем услуг увеличился на 4,3%.
Но рост рынка сопровождается другой тенденцией: связь становится все более капиталоемкой. 5G, увеличение трафика, покрытие сел и трасс требуют постоянных инвестиций. Поэтому спор о четвертом операторе — одновременно спор о том, сколько полноценных сетей экономика Казахстана способна эффективно финансировать.
Три сети теперь принадлежат разным собственникам
Мобильный рынок Казахстана сформирован тремя инфраструктурными операторами: «Мобайл Телеком-Сервис» с брендами Tele2 и Altel, «КаР-Тел» с Beeline и izi и «Кселл» с Kcell и Activ.
С начала 2025 года изменилась и структура собственности. Катарская Power International Holding завершила приобретение 100% «Мобайл Телеком-Сервис» у «Казахтелекома». Сделка была закрыта в январе 2025 года.
То есть вопрос о конкуренции сегодня нельзя сводить только к количеству брендов. На рынке действуют три самостоятельные инфраструктурные компании с разными собственниками.
Одновременно растет использование мобильной инфраструктуры. В июле 2026 года в Казахстане насчитывалось 27,49 млн абонентов сотовой связи, из них почти 18,7 млн имели доступ к интернету. Мобильная связь обеспечила 37,6% общего объема услуг связи, интернет — еще 36,9%.
Только частоты для 5G стоили операторам 156 млрд тенге
Порог входа на этот рынок хорошо показывает запуск 5G.
В декабре 2022 года Казахстан провел аукцион на частоты диапазона 3,6–3,8 ГГц. Два лота в совокупности принесли бюджету около 156 млрд тенге.
И это была только стоимость радиочастотного ресурса.
После получения спектра оператору нужны базовые станции, транспортная сеть, подключение к магистральным каналам, ядро сети, электроснабжение, техническое обслуживание и последующая модернизация.
Для Казахстана география дополнительно повышает стоимость строительства: сеть требуется не только в Алматы, Астане и других крупных городах, где высокая концентрация абонентов, но и в небольших населенных пунктах и вдоль транспортных маршрутов.
Поэтому появление четвертого инфраструктурного оператора означает прежде всего появление четвертой капиталоемкой сети.
Казахстан уже использовал одну сеть для клиентов трех операторов
В сельской местности рынок, напротив, уже пришел к модели совместного использования инфраструктуры.
В рамках проекта «250+» три мобильных оператора договорились распределить между собой строительство сетей примерно в тысяче сельских населенных пунктов с населением около 600 тыс. человек, одновременно предоставив друг другу доступ к построенной инфраструктуре.
Экономика решения понятна: вместо трех параллельных сетей в малонаселенных точках оператор строит инфраструктуру и открывает ее партнерам.
При этом потребитель сохраняет возможность выбирать поставщика услуг.
Этот опыт особенно показателен для дискуссии о четвертом операторе. Если действующим компаниям уже приходится совместно использовать сети там, где параллельное строительство экономически тяжелее, создание еще одной национальной инфраструктуры потребует ответа на вопрос, где именно она сможет окупаться без постоянного дублирования существующих мощностей.
Европа движется от четырех операторов к трем
Международный рынок дает аргументы сторонникам консолидации.
В США после объединения T-Mobile и Sprint осталось три крупнейших национальных сетевых оператора. В Великобритании объединились Vodafone и Three, а в Испании — Orange и MásMóvil.
Исследование Analysys Mason показывает, что доля европейцев, живущих в странах с менее чем четырьмя мобильными сетевыми операторами, должна была вырасти с 46% в 2015 году до 56% к концу 2025-го. Аналитики одновременно отмечали сложности, с которыми сталкивались некоторые четвертые игроки при попытке набрать необходимый масштаб.
В июле 2026 года GSMA Intelligence опубликовала еще одно исследование: по ее оценке, операторы на европейских рынках с тремя игроками инвестировали примерно на 48% больше в расчете на одно подключение, чем компании на рынках с четырьмя операторами. Исследование также связывает более высокий масштаб операторов с более быстрыми сетями и более широким покрытием 5G.
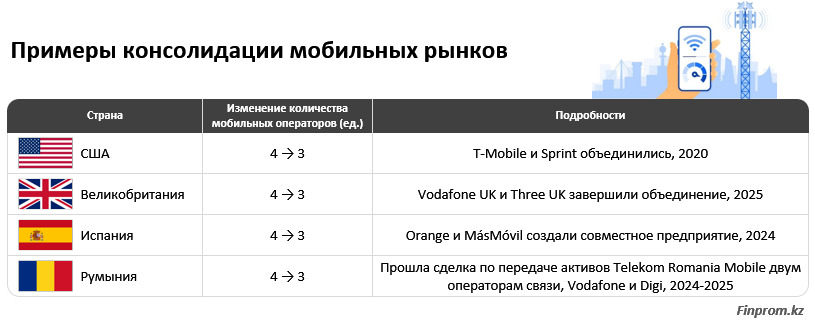
Это аргумент в пользу масштаба, но не универсальное доказательство того, что три оператора всегда лучше четырех. Структура рынка, распределение спектра, регулирование и плотность населения отличаются от страны к стране.
Новый оператор действительно способен снизить цены
У идеи четвертого игрока есть и сильный контраргумент — конкуренция.
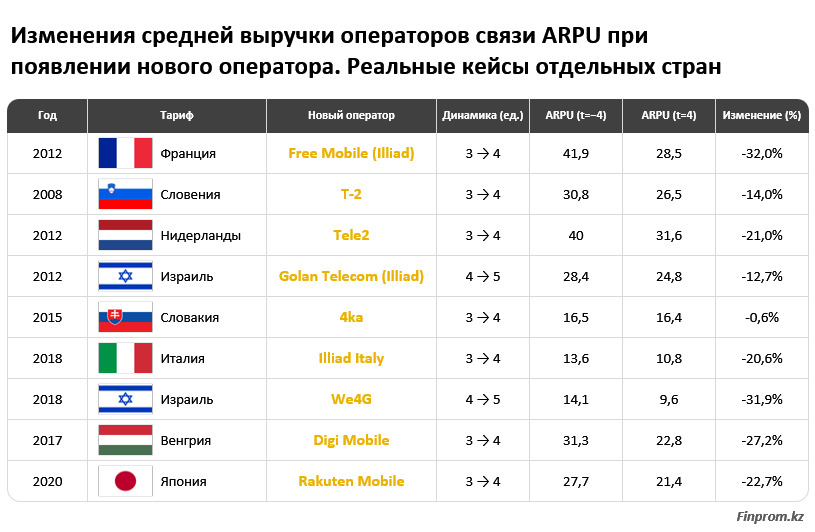
Исследование, опубликованное Internet Society на основе данных 31 страны ОЭСР и девяти случаев появления новых сетевых операторов, показало: после выхода новичков средний доход на абонента снижался на 17–28%. Авторы связывают это прежде всего с тем, что действующие компании в ответ снижали цены и меняли предложения.
Академическая версия исследования оценивает среднее снижение ARPU примерно в 19–20%.
Для абонента это может быть хорошей новостью: дополнительная конкуренция способна давить на цены.
Для отрасли появляется обратная сторона. Если выручка снижается одновременно с необходимостью финансировать 5G и дальнейшее расширение покрытия, давление переходит на инвестиционные бюджеты.
Однако автоматически утверждать, что четвертый оператор обязательно ухудшит качество связи или сократит инвестиции, нельзя. Международные исследования дают разные части картины: вход нового игрока усиливает ценовую конкуренцию, тогда как больший масштаб операторов может поддерживать более высокие капиталовложения.
Именно между этими эффектами регулятору и приходится искать баланс.
Четвертый конкурент не обязательно означает четвертую сеть
Есть модель, при которой конкуренцию можно расширить без строительства еще одной национальной инфраструктуры с нуля, — MVNO.
Виртуальный мобильный оператор использует сеть инфраструктурного партнера, но самостоятельно работает с клиентами, тарифами и сервисами. В таком случае на рынок может выйти новый бренд без необходимости повторять всю цепочку капитальных вложений действующих операторов.
Для Казахстана эта модель особенно интересна именно из-за географии страны и стоимости покрытия территорий.
Она позволяет разделить две задачи, которые в споре о четвертом операторе часто смешиваются: увеличение числа компаний, конкурирующих за клиента, и увеличение числа физических мобильных сетей.
913 млрд тенге делают качество сети важнее числа логотипов
Казахстанский телеком уже трудно рассматривать как обычный рынок потребительских услуг.
За семь месяцев 2026 года объем услуг связи превысил 913 млрд тенге, а мобильный интернет используется миллионами абонентов. Через эту инфраструктуру работают платежи, государственные сервисы, электронная коммерция и корпоративные системы.
Одновременно государство усиливает требования к самим операторам. С 28 июня 2026 года начали действовать изменения в правила оказания услуг связи, направленные на защиту абонентов и повышение прозрачности телекоммуникационного рынка.
Поэтому сам по себе ответ «три или четыре» мало что говорит о качестве конкуренции.
Для потребителя результат измеряется проще: сколько стоит связь, есть ли покрытие там, где оно необходимо, какую скорость дает сеть и насколько стабильно она работает. Для экономики добавляется еще один показатель — достаточно ли у компаний ресурсов, чтобы продолжать строить эту инфраструктуру.
Именно здесь проходит граница дискуссии о новом операторе. Четвертый конкурент способен усилить давление на цены, что подтверждает международный опыт. Но четвертая полноценная сеть одновременно потребует нового спектра и миллиардных капиталовложений.
Казахстану поэтому предстоит выбирать не между конкуренцией и инвестициями, а модель, при которой одно не будет вытеснять другое.
Ранее мы уже писали о развитии телеком-инфраструктуры Казахстана и масштабном развертывании сетей 5G в стране — но указанная ссылка не относится к теме связи, поэтому я не включаю ее как внутреннюю рекомендацию DKNews.kz без подтвержденной релевантной публикации.