
Страховщики зарабатывают больше, договоров становится меньше. Страховой рынок Казахстана продолжает расти благодаря пенсионным аннуитетам, однако страхование имущества теряет позиции, а продажи полисов от несчастных случаев резко сокращаются, передает DKNews.kz.
Об этом свидетельствуют данные Агентства РК по регулированию и развитию финансового рынка по итогам января–августа 2026 года. Статистика показывает заметный разрыв между ростом денежных поступлений и количеством оформленных страховок.
Страховые премии превысили 1,2 трлн тенге, но договоров стало на треть меньше
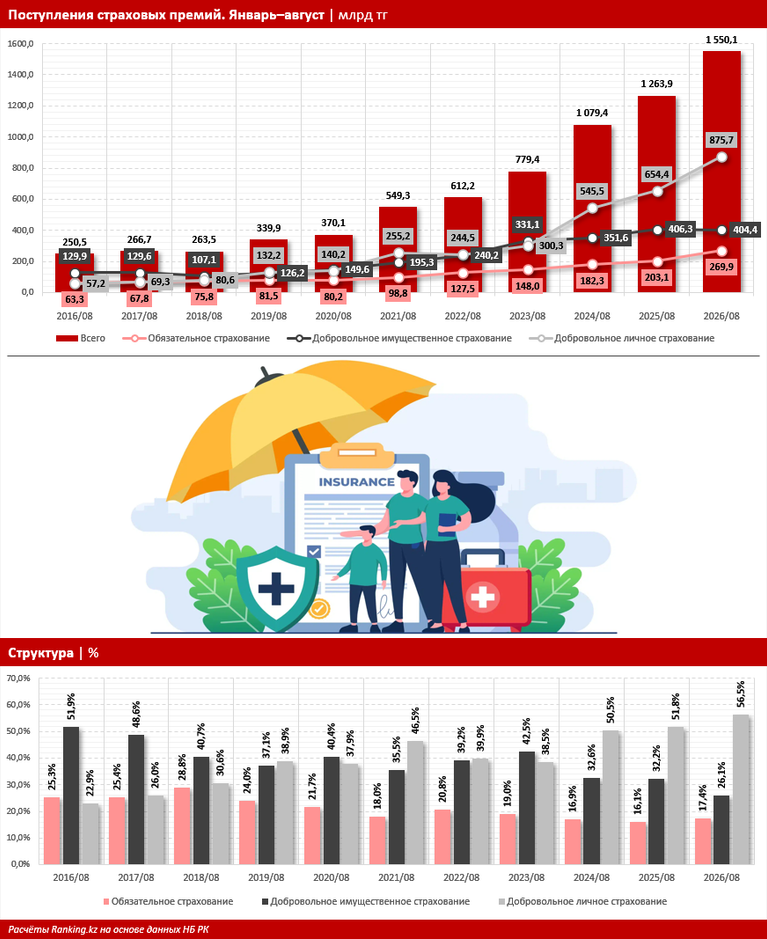
За восемь месяцев 2026 года казахстанские страховые компании собрали 1,24 трлн тенге премий. Это на 11,8% больше, чем за аналогичный период прошлого года.
Активы страховщиков достигли 4,6 трлн тенге, увеличившись с начала года на 17,1%.
На первый взгляд отрасль выглядит благополучно. Но другой показатель заставляет иначе оценить происходящее.
Количество заключённых договоров страхования сократилось сразу на 31,7%, до 11,8 млн.
Получается, что денег в страховую систему поступает больше, хотя новых договоров оформляется значительно меньше.
Причина такого расхождения во многом связана с изменением структуры рынка. Наиболее быстрый рост обеспечивают крупные пенсионные аннуитеты, тогда как отдельные массовые страховые продукты теряют продажи.
Страхование от несчастных случаев обвалилось на 77,5%
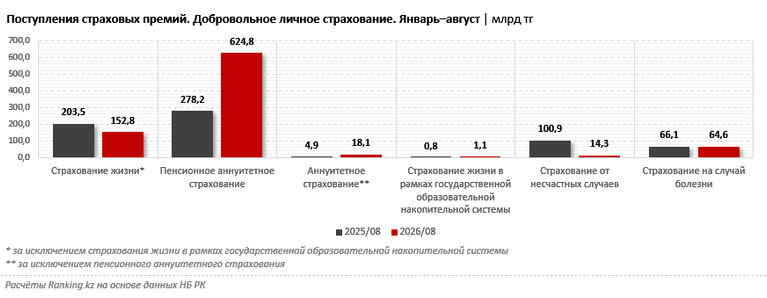
Самое резкое сокращение произошло в страховании от несчастных случаев. Количество заключённых договоров по этому направлению упало на 77,5%.
Регулятор связывает снижение с ограничением комиссий страховых агентов по договорам, связанным с банковскими займами.
Теперь вознаграждение посредников не должно превышать 10% страховой премии.
Раньше такие страховки могли приносить агентам значительно больше. После изменения правил экономическая привлекательность их продажи снизилась.
Эта ситуация показывает, насколько сильно некоторые виды страхования зависели от банковского кредитования и вознаграждений посредникам.
При этом сокращение числа договоров само по себе не доказывает, что казахстанцы стали реже страховаться по собственной инициативе. Для такого вывода необходимо отдельно оценивать добровольные покупки и полисы, оформлявшиеся вместе с кредитами.
Пенсионные аннуитеты стали главным источником роста
Пока массовые страховые продукты теряют позиции, пенсионные аннуитеты демонстрируют противоположную динамику.
За январь–август 2026 года премии по добровольному личному страхованию достигли 673,9 млрд тенге. Годовой прирост составил 24,3%.
Главный вклад внесли пенсионные аннуитеты. Поступления по ним увеличились на 105,9%.
Механизм предполагает перевод пенсионных накоплений из ЕНПФ в компанию по страхованию жизни. Взамен человек получает право на регулярные выплаты в соответствии с условиями договора.
Для страховщика такой договор означает крупное поступление средств. Поэтому рост пенсионных аннуитетов способен существенно увеличить общие показатели отрасли даже при сокращении количества полисов в других сегментах.
По данным, приведённым в исследовании страхового рынка, три крупнейшие компании контролируют 78,2% поступлений по пенсионным аннуитетам.
Высокая концентрация означает, что динамика одного из наиболее быстрорастущих страховых продуктов существенно зависит от результатов ограниченного числа участников.
Страхование имущества сокращается, несмотря на рост рынка
Совсем другая ситуация складывается в добровольном имущественном страховании.
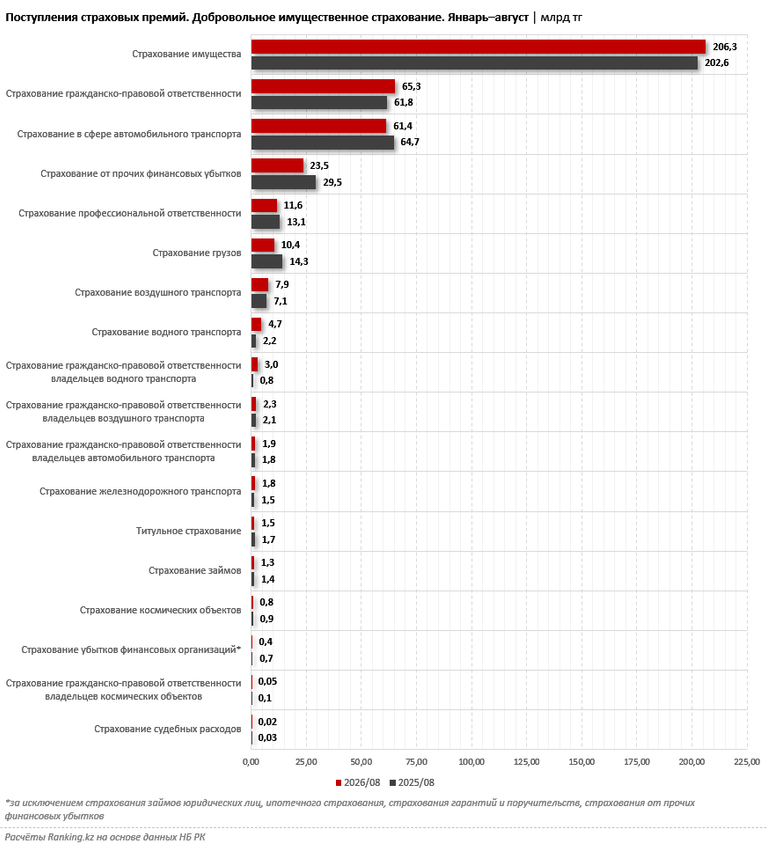
По официальной статистике, за январь–август 2026 года поступления по этому направлению сократились на 6,4%, до 362,9 млрд тенге.
Регулятор связывает отрицательную динамику прежде всего со снижением сборов по страхованию от прочих финансовых убытков. В этом классе премии уменьшились на 24,8%.
Проблема шире отдельного вида полисов.
Имущественное страхование помогает гражданам и предприятиям защищаться от финансовых последствий повреждения имущества и других предусмотренных договором рисков.
Но рост страхового рынка в целом пока не сопровождается аналогичным расширением этого направления.
Для бизнеса это означает, что увеличение финансовых возможностей страховых компаний не обязательно отражает рост спроса на защиту производственных активов, транспорта и других объектов.
У страховщиков 4,6 трлн тенге активов, но прибыль растёт неравномерно
Различия заметны и в финансовых результатах самих компаний.
В августе страховой сектор получил убыток в размере 1,5 млрд тенге. При этом совокупная чистая прибыль с начала года оставалась положительной и достигала 87,5 млрд тенге.
Одновременно страховые выплаты за восемь месяцев выросли на 28,9%, до 363,5 млрд тенге.
Страховщикам приходится учитывать не только поступления от новых договоров, но и растущие обязательства перед клиентами.
На этом фоне особенно показательно положение компаний по страхованию жизни.
Ранее DKNews.kz анализировал резкое сокращение прибыли страховщиков жизни. За первое полугодие 2026 года их совокупная регуляторная чистая прибыль снизилась в 4,2 раза, хотя активы страхового сектора продолжали увеличиваться.
Это ещё одно свидетельство того, что рост денежных поступлений и финансовая устойчивость отдельных участников рынка не всегда движутся в одном направлении.
Казахстан готовит изменения в страховании до 2030 года
Развитие добровольного страхования уже стало одним из вопросов отраслевой повестки.
Агентство по регулированию и развитию финансового рынка представило проект программы развития страхового рынка до 2030 года. Среди предложений — расширение линейки накопительных страховых продуктов, включая пенсионные аннуитеты.
Одновременно обсуждается обновление регулирования отрасли, цифровых сервисов и механизмов защиты страхователей.
Подробнее о предполагаемых изменениях мы писали в материале о подготовке нового закона о страховании в Казахстане.
Однако главный вопрос для рынка связан не только с новыми продуктами.
Страховым компаниям предстоит развивать продажи полисов, которые граждане и предприятия приобретают самостоятельно, исходя из собственных рисков, а не вместе с кредитом или при переводе пенсионных накоплений.
Пока статистика выглядит противоречиво: страховые премии растут на 11,8%, а количество заключённых договоров падает на 31,7%.
Именно этот разрыв показывает, почему финансовый рост отрасли ещё не означает расширения страховой защиты казахстанцев.