
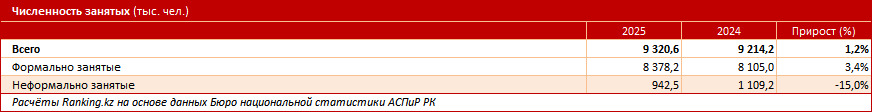
Почти миллион человек работает неформально. По итогам 2025 года в Казахстане насчитывалось 942,5 тыс. неформально занятых — около 10% всех работающих, передает DKNews.kz.
Но масштаб потенциального выпадения из пенсионной системы может быть шире. При рабочей силе около 9,7 млн человек обязательные пенсионные взносы хотя бы один раз за 2025 год перечислили 7,2 млн человек. Разница составляет около 2,5 млн.
Считать всех этих людей неформально занятыми нельзя: среди них есть работающие пенсионеры, военнослужащие на полном государственном пенсионном обеспечении, люди с бессрочной инвалидностью I и II групп, выехавшие на ПМЖ и другие категории, освобожденные от взносов. Но разрыв показывает другую проблему — далеко не вся занятость превращается в регулярные пенсионные отчисления.
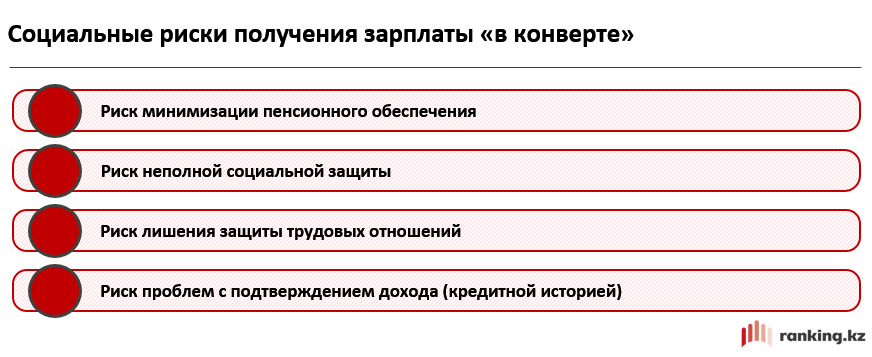
«Больше на руки» сегодня может означать меньшую пенсию завтра
Для работника зарплата «в конверте» может выглядеть как простой обмен: меньше обязательных платежей — больше денег остается сейчас.
Но вместе с отчислениями исчезает часть защиты.
Неформальная занятость может затрагивать сразу несколько направлений:
- пенсионные накопления;
- социальные выплаты при наступлении предусмотренных системой рисков;
- защиту трудовых прав;
- оплачиваемый отпуск и больничный;
- подтверждение официального дохода;
- финансовую историю, необходимую в том числе при обращении за кредитом или ипотекой.
Проблема «серых» зарплат уже выходит за пределы статистики. Ранее в Алматы налоговые органы сообщали об обращениях работников по поводу неофициального оформления и выплаты части доходов «в конверте».
Главный долгосрочный риск при этом связан с пенсией: пропущенные годы и нерегулярные взносы влияют сразу на несколько элементов будущего пенсионного дохода.
Даже базовая пенсия зависит от участия в системе
Государственная базовая пенсионная выплата положена пенсионерам, но ее размер неодинаков.
В 2026 году при стаже участия в пенсионной системе до 10 лет или его отсутствии базовая выплата составляет 70% прожиточного минимума. За каждый полный год сверх десяти лет она увеличивается на 2 процентных пункта — максимум до 118% ПМ.
В денежном выражении это от 35 596 до 60 005 тенге в месяц.
Для периодов после 1 января 1998 года участие в пенсионной системе подтверждается поступлением обязательных пенсионных взносов. Поэтому годы работы без отчислений способны отразиться не только на сумме, накопленной в ЕНПФ, но и на размере базовой выплаты.
Солидарная пенсия постепенно теряет прежнюю роль
Есть еще одно структурное изменение.
Право на солидарную пенсию связано с трудовым стажем, накопленным до 1998 года. Чем дальше Казахстан отходит от этой даты, тем меньше становится число будущих пенсионеров с таким стажем.
В начале 2040-х пенсионного возраста начнет достигать поколение, у которого стажа до 1998 года уже нет.
Для него значение накопительного компонента станет еще выше: будущий доход будет сильнее зависеть от того, сколько лет человек перечислял взносы, насколько регулярно это делал и с какого официального дохода производились отчисления.
Для адекватной пенсии важны три условия
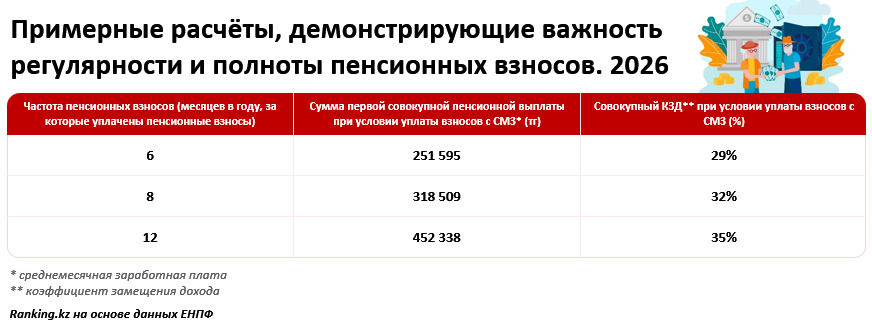
Ключевой показатель пенсионной системы — коэффициент замещения дохода. Он показывает, какую долю прежнего заработка человек получает после выхода на пенсию.
В исходных расчетах ориентир адекватного пенсионного дохода установлен на уровне не менее 40% утраченного трудового дохода. В Казахстане средний показатель оценивается примерно в 41%.
Чтобы поддерживать такой уровень в будущем, критическими становятся три фактора:
- продолжительность периода накопления;
- регулярность пенсионных взносов;
- полнота отчислений.
Пропуск взноса означает не только отсутствие определенной суммы на пенсионном счете сегодня. Эти деньги также не участвуют в дальнейшем инвестировании.
Поэтому эффект может накапливаться десятилетиями.
Работодатель с 2026 года добавляет еще 3,5%
Официальная занятость становится важнее и из-за обязательных пенсионных взносов работодателя — ОПВР.
Их ставка постепенно повышается:
- с 1 января 2026 года — 3,5%;
- с 1 января 2027 года — 4,5%;
- с 1 января 2028 года — 5%.
Для человека, работающего официально, это дополнительный пенсионный компонент, финансируемый работодателем.
Для работника вне официальной системы таких поступлений нет.
Эта разница будет становиться заметнее по мере повышения ставки ОПВР до 5%.
41,1% накоплений сформировал инвестиционный доход
Еще одна потеря при отсутствии взносов менее очевидна — инвестиционный доход.
По состоянию на 1 августа 2026 года доля среднего накопленного инвестиционного дохода в совокупных пенсионных накоплениях вкладчиков составляла 41,1%.
Накопленная инвестиционная доходность с момента запуска накопительной системы в 1998 году до 1 августа 2026 года достигла 1 111,11%, тогда как накопленная инфляция за тот же период составила 1001,29%.
При этом результат на коротких временных отрезках может отличаться. Например, за 12 месяцев к 1 августа 2026 года доходность основной части пенсионных активов под управлением Национального банка составляла 7,13% при годовой инфляции в июле на уровне 10,2%.
Это показывает, почему пенсионные накопления необходимо рассматривать на длинном горизонте, а не оценивать только по результату одного года.
Чем раньше поступает взнос, тем больше времени эти деньги потенциально участвуют в инвестировании. При работе «в конверте» человек теряет не только сам неперечисленный взнос, но и будущий инвестиционный доход, который мог бы начисляться на него годами.
Казахстанцы получили больше возможностей управлять пенсией
Меняется и механизм управления пенсионными активами.
С учетом обновленных правил вкладчики могут передавать до 100% накоплений, сформированных за счет обязательных пенсионных взносов, обязательных профессиональных и добровольных пенсионных взносов, в управление частным управляющим инвестиционным портфелем.
Ранее лимит для обязательных накоплений составлял 50%. О переходе к возможности передачи до 100% накоплений по обязательным взносам с 7 сентября 2026 года мы подробно рассказывали ранее.
Но возможность выбирать управляющего имеет значение только тогда, когда на пенсионном счете есть сами накопления.
18,78 млн счетов не означают столько же вкладчиков
На первый взгляд статистика ЕНПФ показывает очень широкий охват.
На 1 июля 2026 года в фонде учитывалось 18,78 млн пенсионных счетов — на 1,11 млн, или 6,3%, больше, чем годом ранее.
Однако это не количество уникальных вкладчиков. Один человек может иметь несколько видов счетов, а в статистику входят также условные пенсионные счета для учета взносов работодателей.
Более показательная цифра — количество активных индивидуальных пенсионных счетов, на которые в течение года поступил хотя бы один взнос.
За первое полугодие 2026 года их число увеличилось с 7,20 млн до 7,34 млн — примерно на 150 тыс.
Накопления на таких счетах за этот период выросли с 20,95 трлн до 22,24 трлн тенге.
Неформальная занятость за год сократилась на 15%
На этом фоне есть и положительная тенденция.
По итогам 2025 года численность неформально занятых в Казахстане снизилась на 15%, а их доля сократилась примерно с 12% до 10,1%.
Долгосрочная пенсионная статистика также показывает постепенное увеличение охвата. Если в 2015 году насчитывалось 6,07 млн активных счетов по ОПВ, то в 2025 году — более 7,20 млн.
Меняется и дисциплина платежей. Доля граждан, перечисляющих взносы от шести до 12 раз в год, выросла с 71% в 2015 году до 78% в 2025-м. Доля тех, кто делал это только один–пять раз, соответственно, снизилась с 29% до 22%.
При этом проблема особенно заметна среди самозанятых. Средняя регулярность ОПВ у них выросла с 7,36 взноса в 2024 году до 7,53 в 2025-м, тогда как у наемных работников показатель составлял 8,98 взноса. О различиях в пенсионной активности этих групп мы также писали в отдельном разборе.
Главная потеря — время, которое нельзя вернуть
Цена зарплаты «в конверте» проявляется не в одном удержанном или неуплаченном платеже.
Каждый продолжительный период неформальной работы способен одновременно уменьшать пенсионные накопления, лишать человека взносов работодателя, сокращать учитываемый стаж участия и оставлять будущие накопления без инвестиционного дохода.
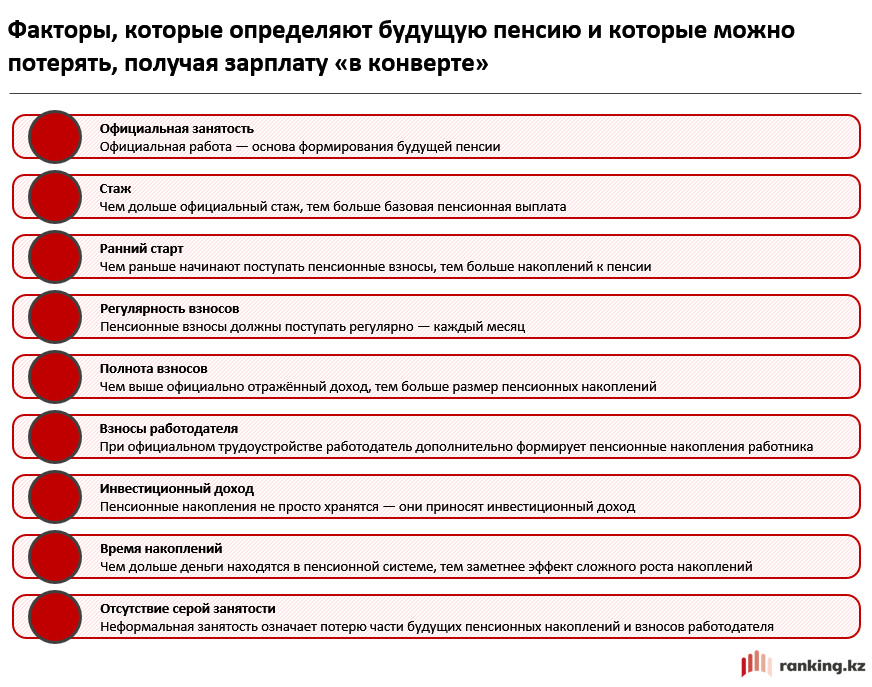
Поэтому разница между официальной и неформальной занятостью особенно заметна не сегодня, когда человек сравнивает сумму зарплаты «на руки», а спустя десятилетия.
Ранее мы уже подробно разбирали, кто и почему работает «в тени» в Казахстане. Тогда разница между официальной статистикой неформальной занятости и охватом работников пенсионными и социальными отчислениями также оказалась одним из ключевых вопросов.