
Горной отрасли дают еще два года.
В Казахстане поддержали перенос введения роялти на твердые полезные ископаемые с 1 января 2027-го на 1 января 2029 года — механизм решили дополнительно проверить на финансово-экономических моделях предприятий, передает DKNews.kz.
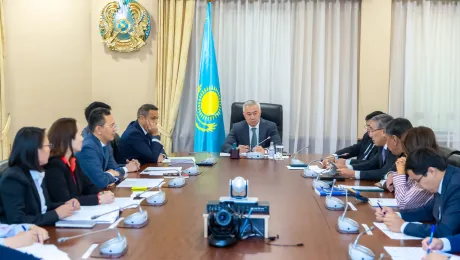
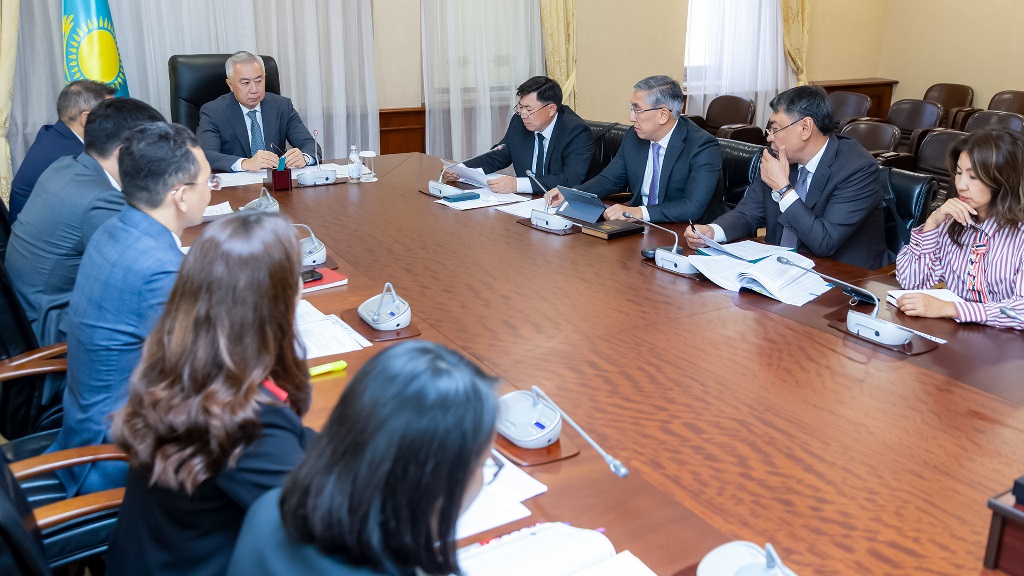
Решение обсуждалось 17 сентября на 28-м заседании Проектного офиса по внедрению Налогового кодекса под председательством заместителя Премьер-министра — министра национальной экономики Серика Жумангарина. Об этом сообщил официальный информационный ресурс Премьер-министра Казахстана.
Почему роялти решили отложить
По действующим положениям нового Налогового кодекса роялти должно применяться с 1 января 2027 года при реализации минерального сырья и твердых полезных ископаемых, включая продукцию после переработки.
Речь идет о сырье, добытом по лицензиям, выданным после 31 декабря 2026 года на территориях, где прежде право недропользования не предоставлялось.
Роялти принципиально отличается от действующего налога на добычу полезных ископаемых. НДПИ возникает после извлечения полезного ископаемого, независимо от его последующей реализации, тогда как роялти привязано к продаже. Такое различие ранее разъяснялось при обсуждении налоговых нововведений для недропользователей.
Однако до запуска нового механизма остаются нерешенные вопросы.
В частности, необходимо определить:
- налоговую базу для техногенных минеральных образований;
- механизм администрирования роялти;
- ставки с учетом особенностей новых лицензий;
- влияние капиталоемкости конкретных проектов;
- рентабельность добычи попутных компонентов.
По информации Министерства промышленности и строительства, параметры требуют межотраслевого согласования и тестирования на реальных финансово-экономических моделях предприятий. В результате участники Проектного офиса поддержали перенос начала применения роялти на два года — до 1 января 2029-го.
Вторая проблема касается уже 1,37 млн заемщиков
На том же заседании вернулись к другому чувствительному вопросу нового налогового регулирования — ИПН при списании проблемных кредитов и микрозаймов.
Масштаб проблемы значительный. По данным Агентства по регулированию и развитию финансового рынка, на 1 июля 2026 года задолженность физических лиц с просрочкой более 90 дней перед банками и МФО составляла около 2,5 трлн тенге.
Проблемными заемщиками числились 1,37 млн человек. Только в банковском секторе объем займов населения с просрочкой более 90 дней достиг 1,2 трлн тенге, или 4,8% кредитного портфеля физических лиц.
Отдельные данные по МФО показывают при этом улучшение качества их портфеля. На конец мая 2026 года задолженность с просрочкой свыше 90 дней составляла 87,9 млрд тенге — на 27,5% меньше, чем годом ранее. Число заемщиков-физлиц с такой просрочкой сократилось на 44%, до 194,6 тысячи человек.
Списанный долг предлагают снова освободить от ИПН
Проблема возникает в момент, когда финансовая организация готова простить безнадежный долг: списанная сумма при определенных обстоятельствах может создавать для человека новый налоговый вопрос.
АРРФР предложило восстановить действовавший до 1 января 2026 года механизм, при котором суммы задолженности, прощенные банками, отдельными банковскими организациями и МФО, исключались из дохода физлица, облагаемого ИПН.
Банки уже рассмотрели возможность простить долги 2 401 заемщика на общую сумму 25 млрд тенге. Связанный с этим налоговый эффект оценивается примерно в 2,7 млрд тенге.
Для сравнения, по итогам 2025 года МФО и коллекторские агентства полностью или частично списали основной долг, вознаграждения, штрафы и пени 33,9 тысячи заемщиков, а задолженность еще 722 тысяч человек была реструктурирована.
Льгота может стать адресной и однократной
Окончательной модели освобождения от ИПН пока нет.
АРРФР совместно с Национальным банком, государственными органами и финансовыми институтами должно разработать соответствующий порядок. Среди рассматриваемых вариантов — однократная адресная льгота для четко определенных категорий граждан с возможным использованием данных Цифровой карты семьи. Еще один вариант — установить количественный лимит на объем прощения задолженности финансовыми организациями.
Отдельно рассматривается освобождение от ИПН некоторых заемщиков по ипотечным жилищным займам, включенным в соответствующую программу Национального банка, а также граждан, чьи кредитные обязательства возникли в результате установленных мошеннических действий.
Спрос на решение проблемы виден и по обращениям граждан: только в июне 2026 года АРРФР рассмотрело 16,4 тысячи обращений, причем 45% из них касались урегулирования задолженности по займам.
Ранее мы подробно разбирали ситуацию с проблемными микрокредитами в Казахстане. К концу мая число клиентов МФО с просрочкой более 90 дней сократилось почти вдвое в годовом выражении, однако в отдельных микрофинансовых организациях доля проблемных займов все еще превышала установленный лимит.