
Долларовый депозит перестал быть единственным вариантом.
В Казахстане появились банковские инструменты с доходностью до 6% годовых в долларах, однако за повышенной ставкой стоят ограничения, которых у обычного вклада нет, передает DKNews.kz.
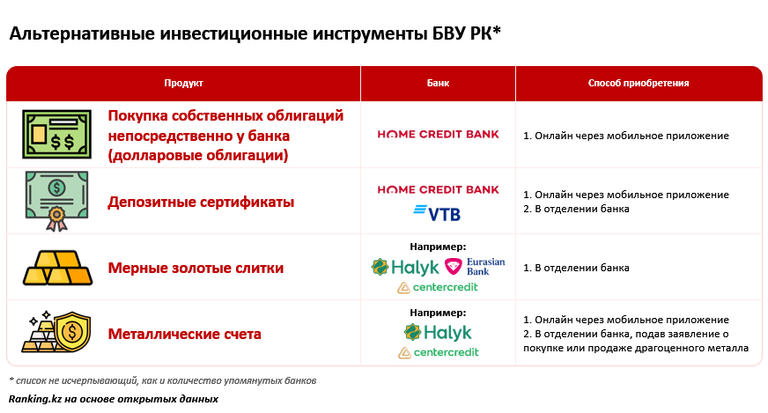
По данным Агентства по регулированию и развитию финансового рынка, на 1 августа 2026 года в стране работали 23 банка второго уровня. Данные о состоянии банковского сектора Помимо привычных депозитов, часть банков предлагает собственные облигации, депозитные сертификаты, золотые слитки и металлические счета.
Самая заметная разница возникает именно в валютных инструментах. Предельная ставка по вновь привлекаемым депозитам физических лиц в иностранной валюте составляет 1% годовых, тогда как доходность отдельных банковских облигаций достигает 6%. Предельные ставки КФГД
6% против 1%: где возникает разница
С 4 сентября 2026 года Home Credit Bank начал продажу нового выпуска дисконтных облигаций в долларах США. Банк указывает доходность до 6% годовых, срок до погашения — до 12 месяцев, номинальную стоимость одной облигации — 1 000 долларов. Условия долларовых облигаций Home Credit Bank
Механика отличается от обычного процентного вклада. Это дисконтная бумага: клиент покупает облигацию дешевле номинальной стоимости, а при погашении получает номинал. Разница между ценой покупки и погашения формирует доход.
На сайте банка приводится простой пример: покупка бумаги за 950 долларов с последующим погашением по 1 000 долларов дает 50 долларов дохода.
На фоне валютного депозита разница в заявленной доходности существенная. Казахстанский фонд гарантирования депозитов устанавливает предельную ставку по депозитам физических лиц в иностранной валюте на уровне 1% годовых независимо от основных сроков и видов вкладов. Актуальные ограничения по валютным вкладам
Но сравнивать эти продукты только по проценту нельзя.
За 6% приходится отказаться от гарантии КФГД
Главное отличие облигации от депозита касается защиты денег.
Средства, вложенные в облигации, не гарантируются Казахстанским фондом гарантирования депозитов. Home Credit Bank прямо указывает это в условиях продукта. Облигация представляет собой долговое обязательство самого банка перед владельцем бумаги. Правила и ограничения продукта
Есть и второе ограничение: продать или вернуть эти облигации банку до даты погашения нельзя. Вознаграждение выплачивается при погашении бумаги.
Иными словами, повышенная долларовая доходность сопровождается двумя принципиальными отличиями от вклада: деньги не подпадают под систему гарантирования депозитов и должны оставаться в инструменте до установленного срока.
Облигации можно покупать через приложение Home.kz. С 14 сентября банк прекратил их продажу непосредственно в своих отделениях; офлайн-покупка доступна через отделения BCC Invest. Изменения в порядке покупки облигаций
Депозитный сертификат дает до 19%, но депозитом не является
Еще один банковский инструмент — депозитный сертификат.
Несмотря на название, юридически это не обычный депозит. Home Credit Bank определяет его как электронную ценную бумагу, оформленную банком на имя клиента. Сертификаты также не гарантируются КФГД. Условия депозитных сертификатов
У банка представлены несколько вариантов сертификатов со сроками от 12 до 60 месяцев. По отдельным продуктам ставка достигает 19% годовых, а минимальная стоимость начинается от 100 тысяч тенге.
Условия досрочного выхода различаются. Например, по некоторым сертификатам деньги выплачиваются через определенный период после подачи заявления на обратный выкуп, тогда как по более гибким продуктам возврат возможен быстрее.
Это принципиальная деталь для клиента: одинаковая или более высокая ставка еще не означает такую же ликвидность, как у привычного банковского вклада.
Золото можно купить в слитке или оставить в приложении
Банковская альтернатива процентным инструментам — драгоценные металлы.
Национальный банк выпускает мерные слитки аффинированного золота пяти номиналов: 5, 10, 20, 50 и 100 граммов. Покупка и обратная продажа для населения доступны через Halyk Bank, Евразийский банк, Alatau City Bank, Банк ЦентрКредит и отдельные небанковские обменные пункты. Программа Национального банка по мерным слиткам
Масштаб рынка уже измеряется десятками тысяч операций. За 2025 год Национальный банк реализовал банкам и отдельным обменным пунктам 27 807 мерных слитков общим весом 889,5 килограмма.
Причем 74% реализованных слитков пришлись на Алматы — 20 526 штук.
Доход здесь заранее никто не фиксирует. Он зависит от того, как изменится цена золота, а также от разницы между курсами покупки и продажи конкретного банка.
Металлический счет избавляет от хранения слитка
Тем, кто хочет инвестировать в металл без физического золота, банки предлагают металлические счета.
Такой продукт есть, в частности, у Halyk Bank и Банка ЦентрКредит.
В Halyk можно покупать золото и серебро на металлический счет через приложение или отделение. Стоимость металла устанавливает сам банк с учетом ситуации на международных рынках. Минимальная операция через приложение составляет 0,01 тройской унции. Условия металлического счета Halyk Bank
Банк ЦентрКредит позволяет покупать золото и серебро от одного грамма через приложение bcc.kz. Физически хранить металл клиенту не требуется: количество купленного золота или серебра отражается на счете. Металлический счет Банка ЦентрКредит
Но и здесь действует важное ограничение: средства на металлическом счете не подпадают под гарантию депозитов. Доход также не определен заранее и зависит от курса металла в момент продажи.
Высокая ставка означает другой набор рисков
Разница между банковскими продуктами становится особенно заметной, если смотреть не только на рекламную ставку.
Депозит дает заранее определенные условия и в предусмотренных законом пределах подпадает под систему гарантирования. Облигация может дать значительно более высокий доход в долларах, но инвестор принимает риск эмитента и ограничение на досрочный выход.
Депозитный сертификат позволяет зафиксировать высокую тенговую ставку, однако сам сертификат депозитом не считается и КФГД не покрывается.
Золото и металлические счета вообще не обещают заранее определенного процента: результат зависит от стоимости драгоценного металла и банковского спреда.
Поэтому цифра «до 6% в долларах» выглядит особенно заметно рядом с лимитом в 1% по валютным депозитам, но эти проценты относятся к инструментам с разной правовой природой и разной защитой капитала.
Перед покупкой клиенту придется сравнивать не только ставку, но и четыре вещи: возможность досрочно вернуть деньги, наличие гарантии КФГД, срок вложения и валютный либо рыночный риск.
Именно на этой разнице сейчас строится выбор между привычным вкладом и инвестиционными продуктами, которые банки постепенно переносят прямо в мобильные приложения.