
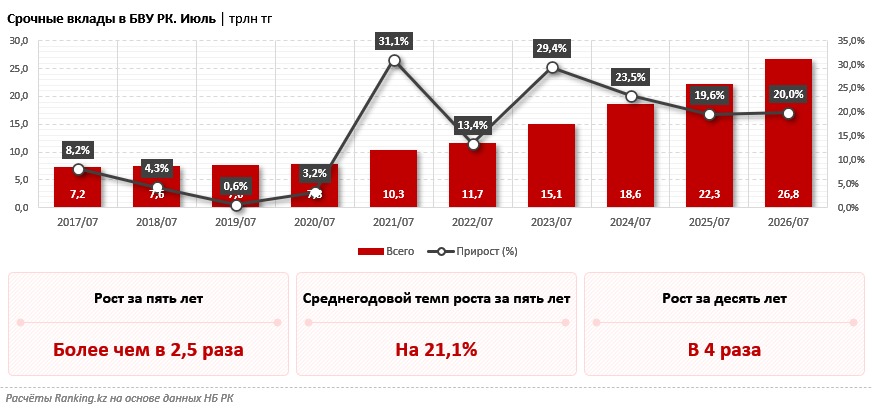
Казахстанцы активнее несут деньги на депозиты. К 1 августа 2026 года объем срочных вкладов населения достиг 26,8 трлн тенге, увеличившись за год на 20%, причем отдельные банки растут более чем вдвое быстрее рынка, передает DKNews.kz.
Общий тренд подтверждает и Агентство по регулированию и развитию финансового рынка: все депозиты физических лиц на 1 августа достигли 28,4 трлн тенге, а средневзвешенная ставка по срочным тенговым вкладам населения в июле составляла 14,7%.
Bank RBK прибавил 47,8% против 20% по рынку
Рост распределился между банками крайне неравномерно.
Положительную годовую динамику срочных вкладов показали 11 банков. У шести банков показатель сократился, по двум новым участникам рынка пока нет сопоставимой годовой базы, еще у двух иностранных банков срочные вклады населения отсутствуют в силу специфики их деятельности.
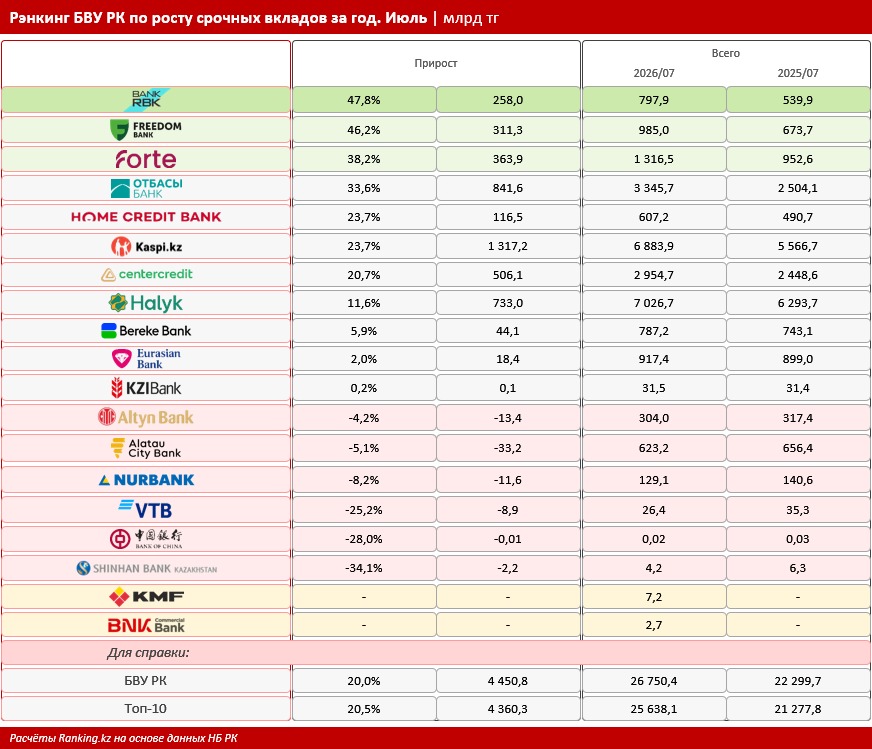
Самый высокий темп среди банков второго уровня показал Bank RBK. За год объем срочных вкладов здесь вырос на 47,8% — более чем вдвое быстрее среднерыночного показателя. К 1 августа сумма достигла 797,9 млрд тенге.
Ранее банк также выделялся динамикой всей депозитной базы. Весной объем вкладов в Bank RBK только за один месяц увеличился на 6,3%, или на 114,1 млрд тенге, до 1,9 трлн тенге.
Freedom Bank прибавил 46,2%, ForteBank — 38,2%
Разрыв между первой тройкой оказался небольшим только на первых двух позициях.
Freedom Bank увеличил объем срочных вкладов населения на 46,2%. ForteBank показал прирост на 38,2%.
В пятерку также вошли Отбасы банк и Home Credit Bank — у обоих показатель увеличился на 23,7%.
Получается, что даже внутри группы растущих банков разброс значительный: лидеры прибавляют около 40–48%, тогда как весь сегмент срочных депозитов вырос на 20%.
Высокие ставки удерживают деньги вкладчиков
Одна из причин депозитного бума — доходность тенговых сбережений.
По официальным данным регулятора, средневзвешенная ставка по срочным депозитам физических лиц в национальной валюте в июле составляла 14,7%. При этом отдельные продукты банков предлагают существенно более высокую эффективную доходность.
Например, в линейке Bank RBK представлены гибкие Smart и Depositum, накопительные Dream, Grand и Safe, а также образовательный депозит Aqyl.
По условиям банка, сберегательный Grand предусматривает номинальную ставку до 17,18% и ГЭСВ до 18,6%. Дополнительно клиентам предлагается премиальная дебетовая карта на условиях действующих тарифов и участие в программе лояльности Sarqyt.
Рынок, однако, уже проходит точку максимальных ставок. В августе максимальная доходность срочных вкладов с пополнением снизилась до 19%, а предложения банков начали корректироваться вслед за снижением базовой ставки.
Казахстанцы все чаще готовы ограничивать доступ к деньгам
Изменение заметно не только по общей сумме депозитов, но и по поведению вкладчиков.
По данным Казахстанского фонда гарантирования депозитов, в 2025 году срочные депозиты выросли более чем в 14 раз, тогда как наиболее гибкие несрочные вклады сократились на 4,1%. Срочные и сберегательные продукты обеспечили 13,2 процентного пункта из общего роста розничного депозитного рынка на 14,7%.
В первом полугодии 2026 года тенденция продолжилась. Особенно быстро увеличивались срочные вклады с возможностью пополнения — их объем вырос более чем в полтора раза.
Логика вкладчика понятна: за более высокую доходность он соглашается на ограничения по распоряжению деньгами.
За пять лет срочные вклады выросли более чем в 2,5 раза
Долгосрочная динамика еще заметнее. За пять лет объем срочных вкладов населения увеличился более чем в 2,5 раза, а среднегодовой темп прироста составил 21,1%. За десятилетие сумма выросла примерно в четыре раза.
Свежие показатели всего банковского сектора подтверждают, что деньги населения продолжают поступать в банки. В июле депозиты физических лиц увеличились еще на 1,3% и достигли 28,4 трлн тенге.
При этом вкладчики все сильнее предпочитают национальную валюту. Общий уровень долларизации депозитов в банковской системе к 1 августа снизился до 19,1% против 19,7% месяцем ранее.
Рейтинги Bank RBK остаются на уровне BB и Ba2
Быстрый приток вкладов требует смотреть не только на предлагаемую доходность, но и на показатели самого банка.
По состоянию на сентябрь международный долгосрочный рейтинг Bank RBK от Fitch находится на уровне BB со «Стабильным» прогнозом. Moody's оценивает банк на уровне Ba2 также со «Стабильным» прогнозом.
Fitch присвоило соответствующие рейтинги 9 апреля 2026 года. Помимо BB по долгосрочному рейтингу дефолта эмитента, банк получил национальный долгосрочный рейтинг A(kaz).
Ставки при этом постепенно разворачиваются вниз, поэтому конкуренция банков за деньги населения может перейти от максимальной доходности к сочетанию условий, мобильного сервиса, гибкости продукта и устойчивости самого финансового института.
Мы уже подробно разбирали, почему депозиты казахстанцев впервые превысили 30 трлн тенге и как меняется структура сбережений. Тогда особенно быстро росли именно срочные вклады: с декабря 2025-го по июль 2026 года их объем в статистике КФГД увеличился с 1,1 трлн до 5,6 трлн тенге.