Аналитики Ranking.kz сравнили доходность банковских депозитов и инвестиций в недвижимость, рассчитав, какой финансовый результат могут принести вложения в размере 25 млн тенге в течение одного года.
Для казахстанцев, располагающих крупной суммой накоплений, банковские депозиты и приобретение недвижимости остаются одними из наиболее понятных инструментов сохранения и приумножения капитала.
Согласно исследованию Ranking.kz , выбор инвестиционного инструмента зависит от финансовых целей: сохранения сбережений, получения регулярного дохода или приобретения актива, стоимость которого может увеличиваться со временем.
Банковский депозит: доход до 3,8 млн тенге за год
По расчетам аналитиков Ranking.kz, при размещении 25 млн тенге на банковском депозите сроком на 12 месяцев с годовой эффективной ставкой вознаграждения 14,5–15% доход составит порядка 3,6–3,8 млн тенге. Таким образом, к концу года общая сумма накоплений может увеличиться до 28,6–28,8 млн тенге.
Однако при оценке реальной доходности необходимо учитывать инфляцию. По данным Бюро национальной статистики, в 2025 году инфляция в Казахстане составила 11,4%.
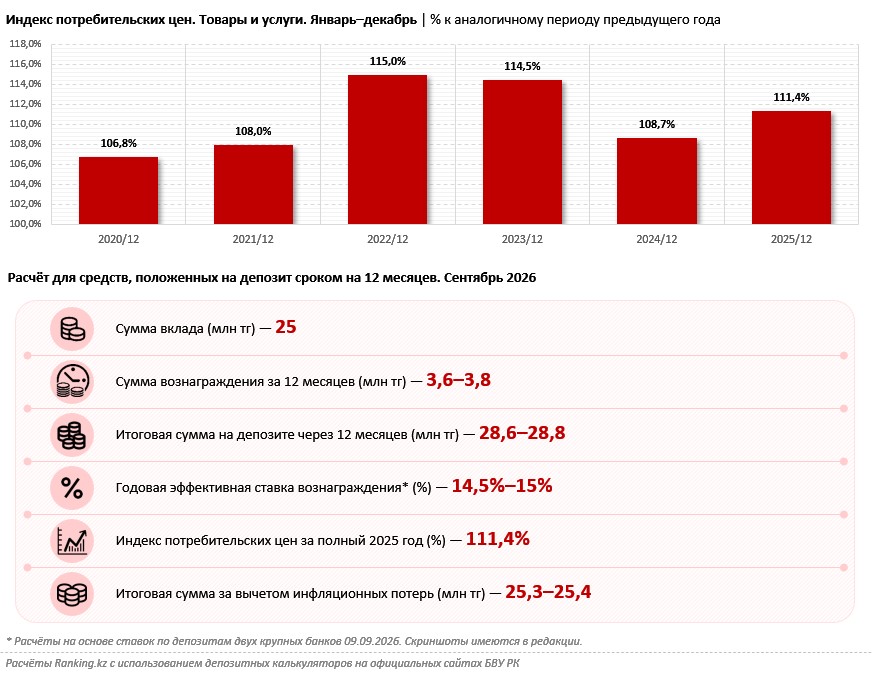
Как отмечают эксперты Ranking.kz, с учетом инфляционного обесценивания покупательная способность накоплений будет существенно ниже их номинальной стоимости.
Недвижимость: доход от аренды и рост стоимости жилья
Альтернативным вариантом инвестирования 25 млн тенге является приобретение квартиры с последующей сдачей в аренду.
В исследовании Ranking.kz рассматривается сценарий покупки однокомнатной квартиры площадью 35 кв. м в Астане.
По данным Бюро национальной статистики, в августе 2026 года средняя стоимость квадратного метра нового жилья в Казахстане составляла 625,4 тыс. тенге. При этом на рынке столицы представлены предложения однокомнатных квартир в пределах рассматриваемого бюджета.
Аналитики Ranking.kz рассчитали потенциальный доход от сдачи такой квартиры в аренду.
При средней арендной ставке в Астане на уровне 6,1 тыс. тенге за квадратный метр ежемесячные поступления могут составить около 213 тыс. тенге, а годовой доход — порядка 2,6 млн тенге.
Таким образом, валовая доходность от аренды квартиры стоимостью 25 млн тенге может составить около 10% годовых.
При этом из полученной суммы необходимо вычесть налоги, расходы на содержание и ремонт жилья, а также учитывать возможные периоды отсутствия арендаторов.
Дополнительным фактором доходности недвижимости выступает изменение ее рыночной стоимости.
Согласно данным, приведенным Ranking.kz, средняя стоимость квадратного метра нового жилья в Казахстане увеличилась с 437,5 тыс. тенге в 2022 году до 625,4 тыс. тенге в августе 2026 года.
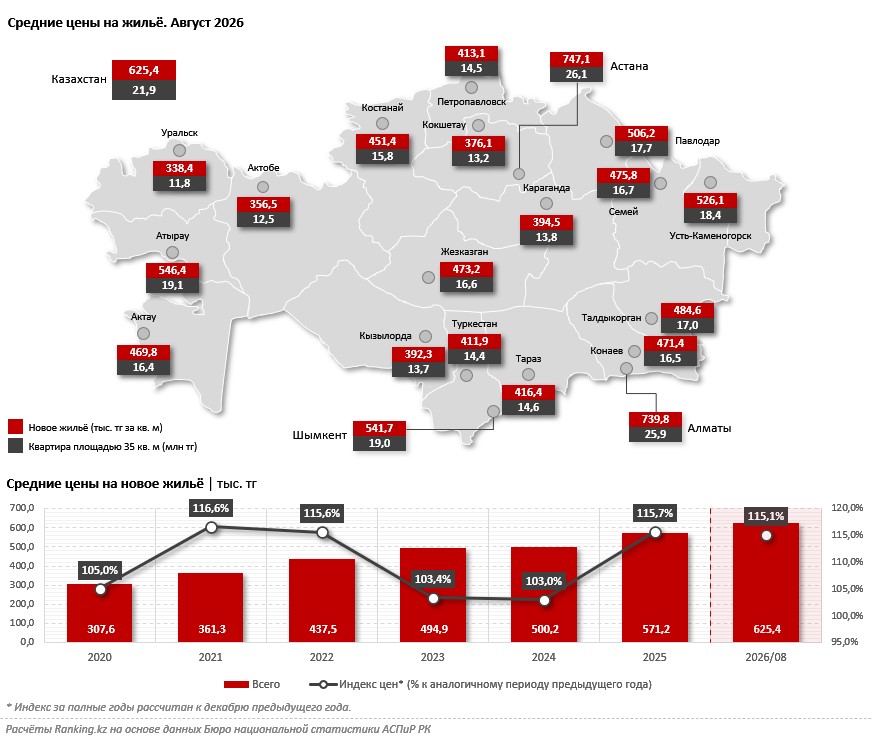
Вместе с тем рост стоимости недвижимости в предыдущие годы не гарантирует аналогичной динамики в будущем. Цена конкретного объекта зависит от его расположения, состояния, инфраструктуры и рыночного спроса.
Что показывают расчеты Ranking.kz
Сравнение двух вариантов инвестирования показывает, что при выборе между депозитом и недвижимостью важно учитывать не только размер дохода, но и влияние инфляции на накопления.
По расчетам Ranking.kz, при размещении 25 млн тенге на банковском депозите через год сумма увеличится до 28,6–28,8 млн тенге. Однако из-за инфляции покупательная способность этих денег снизится. С учетом роста цен реальный прирост капитала составит лишь около 300–400 тыс. тенге, несмотря на номинальный доход в 3,6–3,8 млн тенге.
При покупке недвижимости инвестор получает не только возможность зарабатывать на аренде, но и сам актив, стоимость которого со временем может увеличиваться. При этом рост цен на жилье может частично или полностью компенсировать влияние инфляции на вложенные средства.
Однако доходность недвижимости зависит от многих факторов: расположения квартиры, состояния жилья, спроса на аренду и ситуации на рынке. Кроме того, покупка квартиры требует дополнительных расходов.
Поэтому при вложении средств в недвижимость важно не только оценить возможный доход, но и правильно выбрать объект, проверить надежность застройщика и учесть возможные риски.
Как снизить риски при покупке недвижимости
Отдельное внимание аналитики Ranking.kz уделяют вопросам безопасности инвестиций в недвижимость.
При приобретении квартиры на этапе строительства необходимо изучить репутацию застройщика, историю реализации его проектов, наличие разрешительных документов и соблюдение сроков ввода объектов в эксплуатацию.
Дополнительным инструментом проверки выступает информация Казахстанской жилищной компании о наличии гарантии на строящийся объект.
Также необходимо проверить законность привлечения средств дольщиков и условия заключаемого договора.
При покупке готовой недвижимости следует оценить техническое состояние квартиры, юридическую чистоту объекта и перспективы его последующей сдачи в аренду.
Недвижимость как инвестиция в будущее
Как показывает исследование Ranking.kz, приобретение недвижимости позволяет не только получать регулярный доход от аренды, но и формировать долгосрочный капитал за счет потенциального роста стоимости жилья.
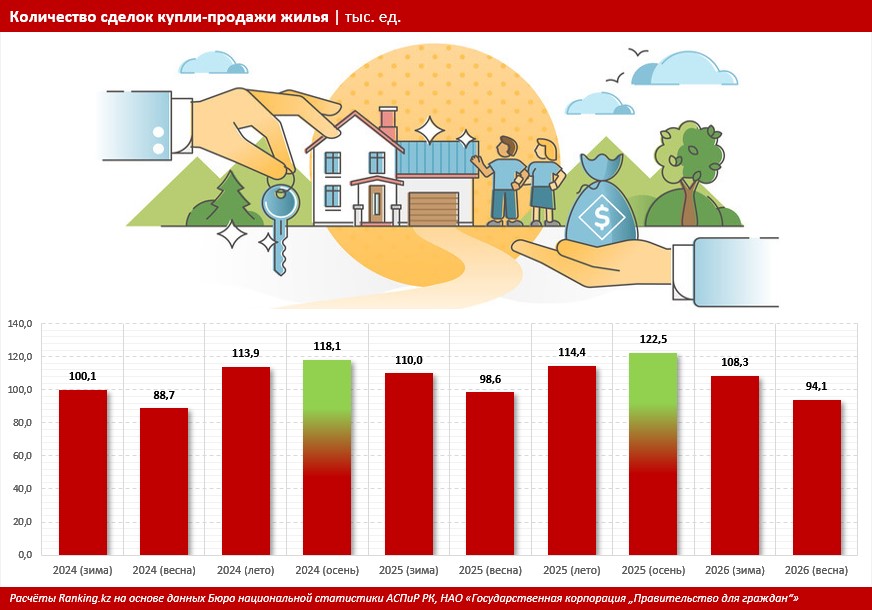
В отличие от банковского депозита, квартира представляет собой материальный актив, в котором можно жить самому, сдавать в аренду или потом продать. При грамотном выборе объекта недвижимость может стать дополнительным источником дохода для семьи.
Безусловно, особое значение имеют локация квартиры, надежность застройщика, перспективы развития района и востребованность жилья на рынке аренды. Именно эти факторы во многом определяют инвестиционную привлекательность объекта.
Покупка недвижимости - это не просто вложение накопленных средств, а возможность превратить сбережения в актив, который может работать на своего владельца долгие годы, приносить доход и стать основой финансового благополучия в будущем.