
Просрочка может стать менее заметной.
В Казахстане предлагают изменить то, как займы в ломбардах отражаются в кредитных отчетах, пока сам сектор продолжает быстро наращивать прибыль, передает DKNews.kz.
Инициатива исходит от Агентства РК по регулированию и развитию финансового рынка. При этом данные о самом займе из кредитного отчета не исчезнут: речь идет именно о части информации, связанной с просрочкой.
Просрочку предлагают показывать иначе
Сейчас микрокредит, полученный под залог телефона, украшений, техники или другого личного имущества, попадает в кредитную историю заемщика. Ломбарды обязаны передавать сведения о таких займах в кредитные бюро.
Это имеет практическое последствие: при рассмотрении заявки на новый кредит банк видит действующие обязательства клиента, а наличие просроченной задолженности может повлиять на решение о выдаче денег. Само Агентство ранее разъясняло, что заем в ломбарде не закрывает человеку дорогу к кредиту или ипотеке, но непогашенная задолженность способна снизить вероятность одобрения.
Теперь регулятор предлагает изменить состав информации по микрокредитам ломбардов, обеспеченным личным имуществом. Из кредитных отчетов предполагается исключить сведения о количестве дней просрочки, сумме просроченных платежей, штрафах и пене, а также дате последнего платежа.
Сам договор при этом останется видимым, пока продолжает действовать.
Человек может потерять залог, но еще числиться должником
Причина инициативы связана со спецификой ломбардного займа.
Если клиент вовремя не погасил микрокредит, ломбард должен хранить заложенное имущество не менее 30 дней. В этот период заемщик еще может вернуть долг и забрать вещь.
После истечения срока ломбард вправе продать залог либо оформить его в свою собственность. После этого договор микрокредита и обязательство заемщика прекращаются. Такой порядок подтверждает и разъяснение АРРФР о влиянии ломбарда на кредитную историю.
Возникает характерная для ломбардов ситуация: клиент фактически решил не выкупать вещь, но до реализации залога некоторое время числится имеющим просрочку.
Именно этот период регулятор предлагает меньше привязывать к оценке кредитной дисциплины. Логика заключается в том, что такой микрокредит полностью обеспечен имуществом и невыкуп залога сам по себе не обязательно означает, что человек не способен обслуживать другие долги.
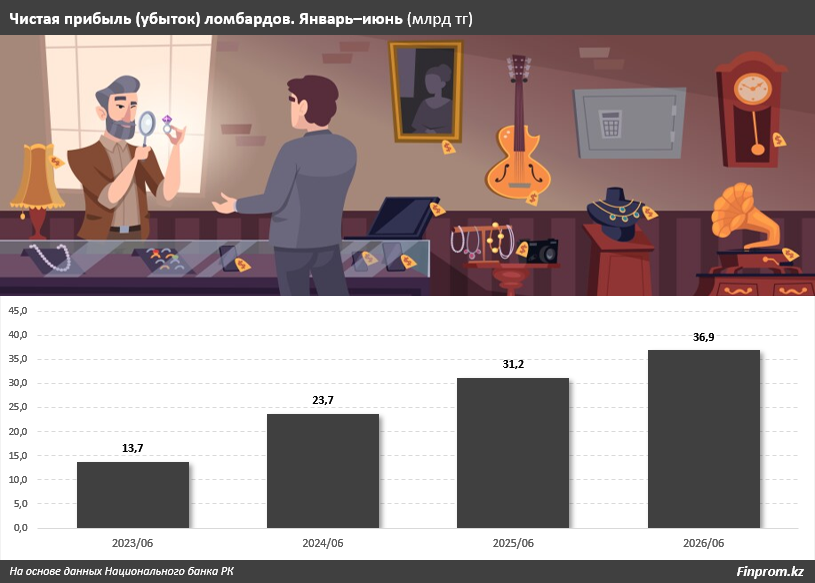
Прибыль ломбардов достигла 36,9 млрд тенге
Изменения обсуждаются на фоне заметного роста самого рынка.
По итогам января–июня 2026 года казахстанские ломбарды получили 36,9 млрд тенге чистой прибыли. Это на 18,3% больше, чем за аналогичный период прошлого года.
Темп роста, впрочем, замедляется. Годом ранее прибыль сектора выросла на 31,4%, а в первом полугодии 2024 года — на 72,9%.
Для сравнения, в январе–июне 2023 года ломбарды заработали 13,7 млрд тенге. За три года показатель увеличился примерно в 2,7 раза.
Рост происходит даже при снижении части кредитной активности. По официальным данным АРРФР на 1 июля 2026 года, портфель займов населению во втором квартале сократился на 0,2% — преимущественно из-за уменьшения потребительских микрокредитов ломбардов.
Три ломбарда получили больше половины прибыли рынка
Финансовый результат сектора распределен неравномерно.
Из 428 ломбардов, указанных в исходных данных, прибыль получили 323 организации, еще 105 завершили первое полугодие с убытком.
Крупнейший результат показал «М-Ломбард» — 7,8 млрд тенге. «МК-Ломбард» заработал 5,9 млрд тенге, «МК-Золото Ломбард» — 5,2 млрд тенге.
В сумме три компании получили 18,9 млрд тенге, или 51,3% всей чистой прибыли сектора.
Следом идут «Сейф Ломбард» с 2,5 млрд тенге, ломбард «Деньги населению» с 2,3 млрд тенге, а также «Астра-Ломбард» и Birinshi Lombard — по 1,7 млрд тенге.
На противоположной стороне рынка оказался «Актив Ломбард» с убытком 623,9 млн тенге. «Байтерек Ломбард» потерял 373,7 млн тенге, «Астана Ломбард-5» — 209,7 млн тенге.
Активы ломбардов приблизились к 670 млрд тенге
К середине 2026 года ломбарды уже занимали заметную часть микрофинансового рынка Казахстана.
На 1 июля активы всех организаций, осуществляющих микрофинансовую деятельность, составляли 3,5 трлн тенге. На ломбарды приходилось 18,9% этого объема — около 0,7 трлн тенге.
Еще в начале года их доля была ниже. На 1 января 2026 года активы ломбардов оценивались примерно в 0,6 трлн тенге, или 16,5% активов микрофинансового сектора.
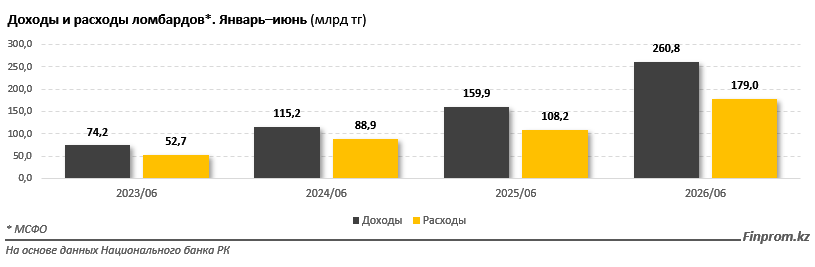
Финансовые потоки растут еще быстрее. За январь–июнь доходы ломбардов достигли 260,8 млрд тенге, прибавив 63,1% за год. Расходы выросли на 65,4%, до 179 млрд тенге.
В первом полугодии 2023 года показатели составляли соответственно 74,2 млрд и 52,7 млрд тенге. За три года обороты сектора увеличились более чем втрое.
Почти половину доходов принесло вознаграждение
Крупнейшей статьей доходов ломбардов стали поступления, связанные с получением вознаграждения. За шесть месяцев они составили 118,5 млрд тенге — около 45,4% всех доходов.
Еще 32 млрд тенге пришлось на реализацию активов, 106,9 млрд тенге — на прочие доходы.
В расходах 31 млрд тенге связаны с реализацией или безвозмездной передачей активов, 22,5 млрд тенге составили операционные затраты, 7,2 млрд тенге — резервы по возможным потерям по финансовым активам. Еще 113,5 млрд тенге пришлись на прочие расходы.
Заем из кредитной истории все равно не исчезнет
Предлагаемое смягчение не означает, что ломбардные займы станут «невидимыми» для банков.
Кредитная история в Казахстане содержит сведения о полученных займах, задолженности и просрочках, а поставщики информации обязаны передавать актуальные данные кредитным бюро. АРРФР отдельно напоминает, что сведения о ранее полученных кредитах могут сохраняться в кредитной истории в течение пяти лет после поступления последней информации.
Поэтому ключевое изменение для клиента, если инициатива будет принята, будет более узким: сам ломбардный микрокредит останется в отчете, но часть негативных деталей, возникающих из-за невыкупа залога, предлагается больше не показывать.
Для рынка это убирает один из факторов, который может удерживать клиентов от обращения в ломбарды из-за опасений за кредитную историю. Для банков при этом сохранится сам факт существования займа, а окончательное решение по новому кредиту по-прежнему будет зависеть от оценки заемщика и внутренних правил кредитора.