
Рост пока не стал массовым. Активы исламских банков Казахстана за 16 лет увеличились почти в 33 раза, однако их доля в банковской системе составляет лишь 0,42%, передает DKNews.kz.
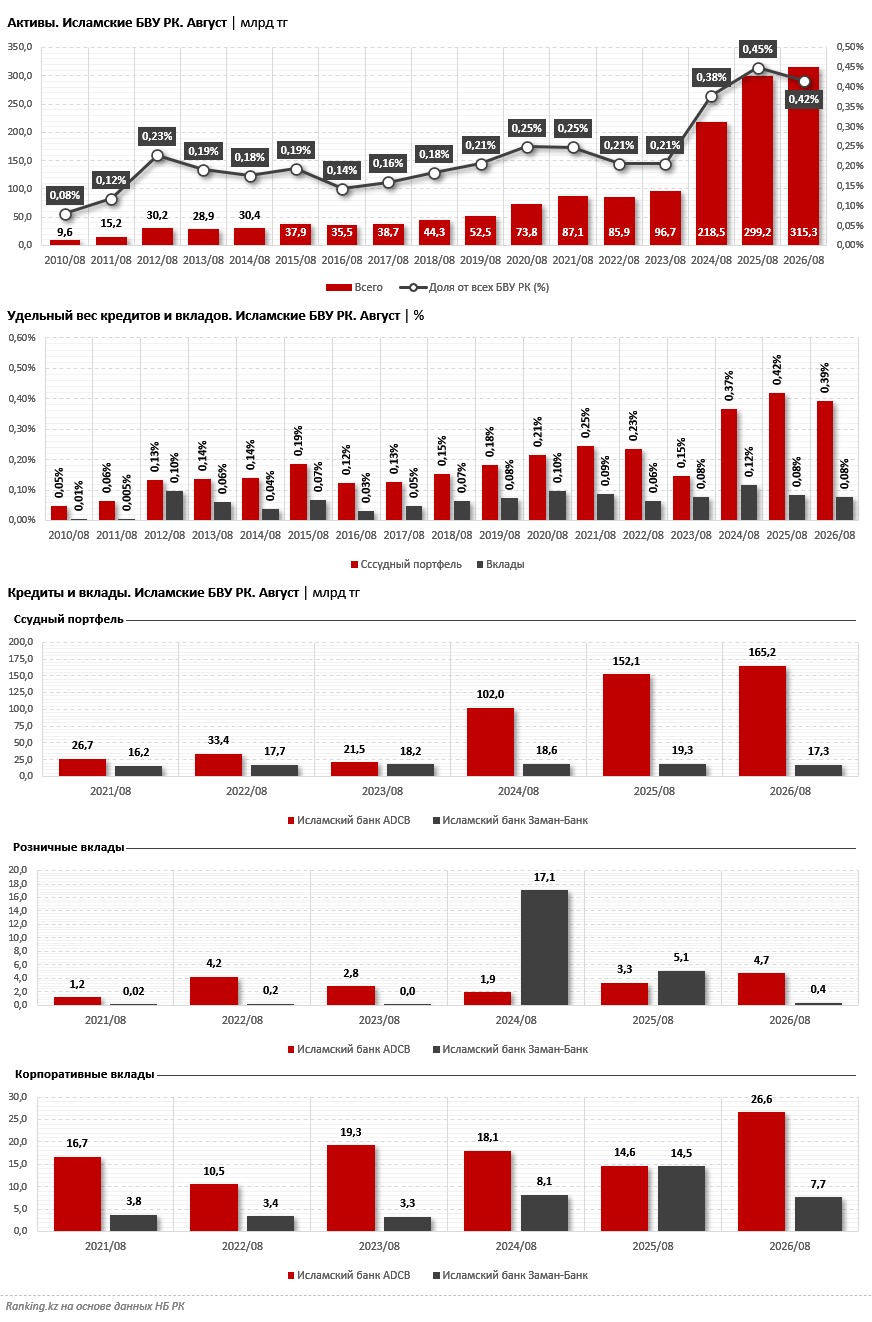
Согласно анализу Ranking.kz о развитии исламского банкинга, в августе 2026 года активы сегмента достигли 315,3 млрд тенге против 9,6 млрд тенге в августе 2010-го. Долгосрочная динамика выглядит впечатляюще, но масштаб рынка остаётся небольшим.
Главный вопрос для отрасли — сможет ли она превратить рост активов в более широкое использование своих продуктов населением и бизнесом.
Почти 33-кратный рост — за 16 лет
Важно учитывать период сравнения: речь идёт о росте с августа 2010 года, а не за последний год.
За это время доля исламских банков в совокупных банковских активах выросла с 0,08% до 0,42%. По расчёту на основе этих показателей, увеличение составило 0,34 процентного пункта.
Это объясняет кажущееся противоречие в цифрах. Сегмент стартовал с небольшой базы, поэтому многократное увеличение активов пока не обеспечило ему значительной доли рынка.
Более 90% портфеля приходится на один банк
Совокупный ссудный портфель двух исламских банков в августе 2026 года составлял 182,5 млрд тенге. Из них 165,2 млрд тенге, или 90,5%, приходилось на Исламский банк ADCB, ещё 17,3 млрд тенге — на Заман-Банк.
Доля сегмента в общем ссудном портфеле банковской системы составляла 0,39%, во вкладах — 0,08%.
Такая концентрация означает, что общая динамика во многом зависит от одного участника. Для устойчивого расширения рынка важны развитие нескольких игроков и увеличение числа клиентов.
Почему продукты пока не стали массовыми
Сертифицированный шариатский советник и аудитор Мурат Кылышбай в интервью оценивал основные препятствия для развития отрасли.
По его мнению, конкурентоспособность исламских продуктов ограничивают:
- небольшой масштаб бизнеса;
- дефицит ликвидных инструментов;
- высокие операционные издержки;
- узкая продуктовая линейка;
- вопросы налоговой нейтральности.
Эксперт связывает повышение доступности услуг с развитием «исламских окон» — подразделений, через которые крупные банки могут предлагать соответствующие продукты, используя существующие сети обслуживания.
Для клиента значение имеют конечная стоимость финансирования, удобство оформления и условия договора. Соответствие продукта религиозным принципам может быть важным мотивом выбора, но само по себе не устраняет эти практические вопросы.
Рост активов ещё не доказывает массовый спрос
Данные показывают расширение сегмента, однако не позволяют автоматически сделать вывод о массовом переходе клиентов на исламское финансирование.
Чтобы оценить глубину изменений, нужны показатели числа активных клиентов, доступности продуктов и распределения финансирования между населением и бизнесом. Рост баланса банка и расширение клиентского охвата — связанные, но разные процессы.
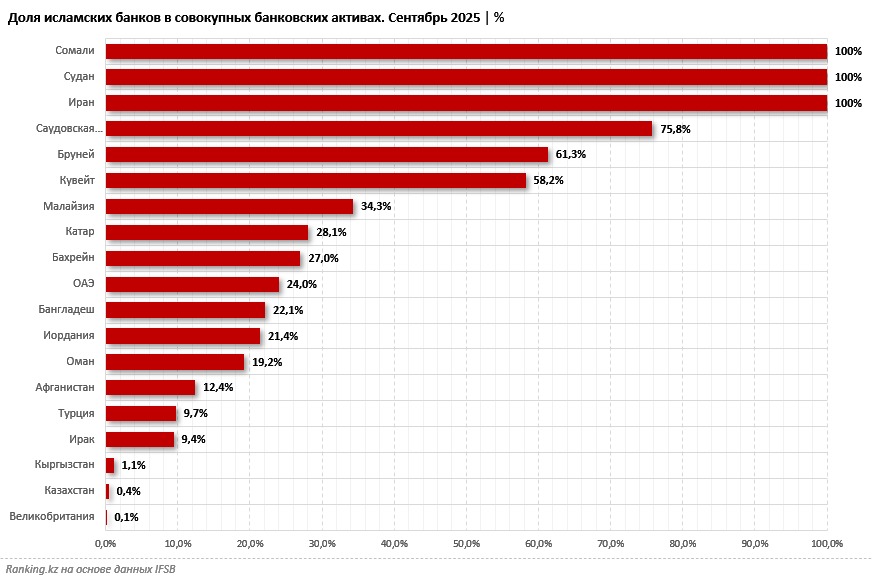
Для рынка следующий этап будет определяться тем, насколько исламские продукты смогут конкурировать за повседневные финансовые потребности. Пока доля менее половины процента показывает, что отрасль сохраняет значительный путь до массового распространения.
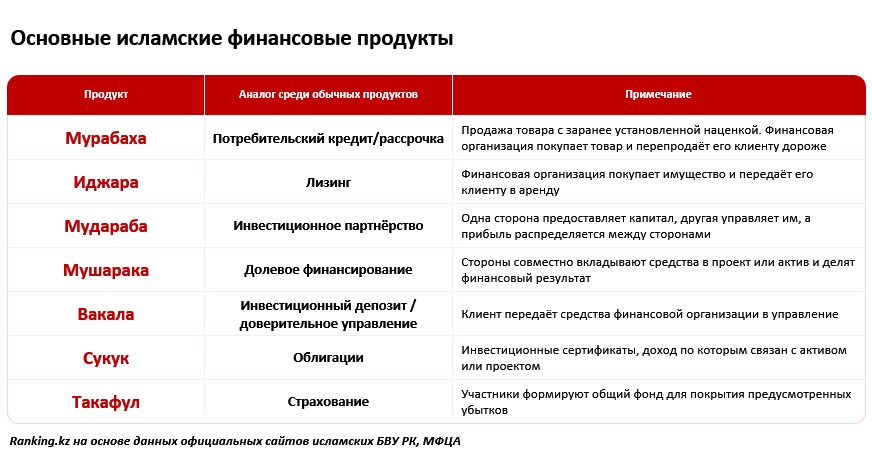
Ранее мы рассказывали, какие барьеры мешают исламским финансам расти в Казахстане и какие решения предлагает эксперт. Новые показатели позволяют увидеть масштаб задачи: активы увеличиваются, но присутствие сегмента на банковском рынке остаётся ограниченным.