
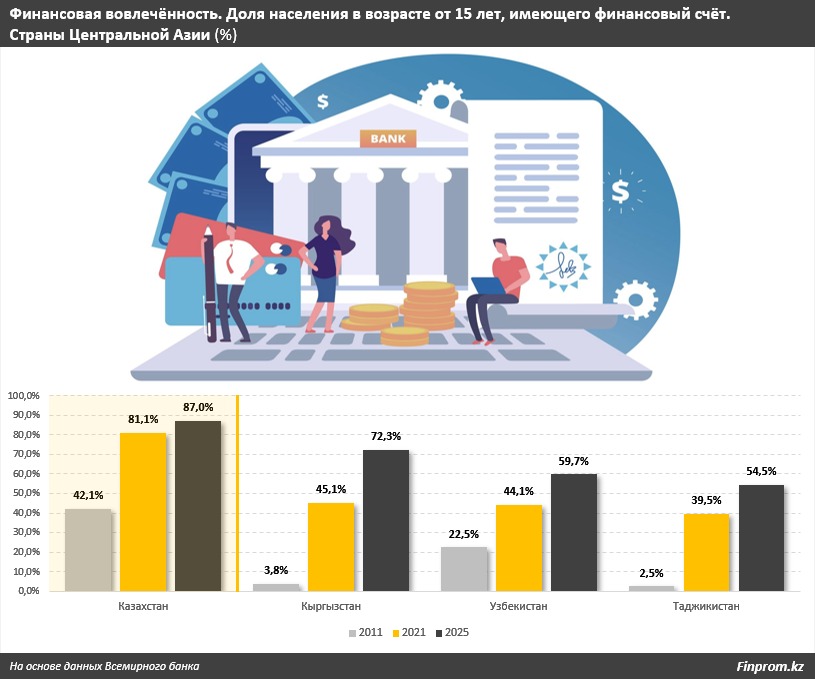
Финансовые счета имеют 87% жителей страны в возрасте от 15 лет — больше, чем в Кыргызстане, Узбекистане и Таджикистане, передает DKNews.kz.
Такие показатели приводит Finprom.kz в сравнении доступности финансовых услуг в Центральной Азии, подготовленном на основе Global Findex 2025 Всемирного банка. Казахстан также опережает рассматриваемые страны по использованию цифровых платежей и накоплениям через финансовые счета.
Но сравнение выявляет важную деталь: распространённость смартфонов сама по себе не обеспечивает столь же широкого использования финансовых сервисов. По наличию устройств впереди Кыргызстан, а по большинству финансовых показателей — Казахстан.
Финансовый счёт есть почти у девяти из десяти
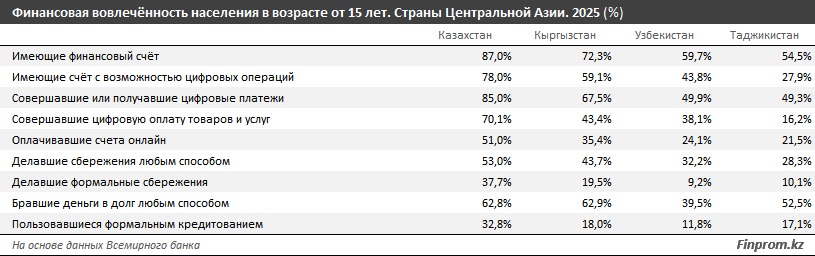
В последнем выпуске Global Findex доля жителей от 15 лет, имеющих финансовый счёт, распределилась следующим образом:
- Казахстан — 87%;
- Кыргызстан — 72,3%;
- Узбекистан — 59,7%;
- Таджикистан — 54,5%.
Туркменистан в сравнение не включён из-за отсутствия сопоставимых свежих данных.
Отрыв Казахстана от Кыргызстана составляет 14,7 процентного пункта. От Узбекистана — 27,3 пункта, от Таджикистана — 32,5 пункта.
При этом речь идёт о доле людей со счетами, а не о количестве банковских карт или приложений. По методологии исследования Всемирного банка, целевая группа — население в возрасте от 15 лет. Поэтому показатели нельзя напрямую распространять на всех жителей страны, включая детей.
Цифровые платежи используют 85% жителей
В Казахстане цифровые платежи совершали или получали 85% жителей от 15 лет. В Кыргызстане показатель составлял 67,5%, в Узбекистане — 49,9%, в Таджикистане — 49,3%.
Отдельный показатель — цифровая оплата товаров и услуг. Здесь разрыв ещё заметнее:
- Казахстан — 70,1%;
- Кыргызстан — 43,4%;
- Узбекистан — 38,1%;
- Таджикистан — 16,2%.
Эти категории важно различать. Получение цифрового перевода и оплата покупки — разные сценарии использования финансовых услуг.
Для бизнеса распространённость цифровой оплаты означает более широкую аудиторию покупателей, готовых рассчитываться без наличных. Однако сама статистика платежей не показывает стоимость обслуживания, удобство отдельных сервисов или уровень защиты клиентов.
Кыргызстан впереди по смартфонам, но уступает по платежам
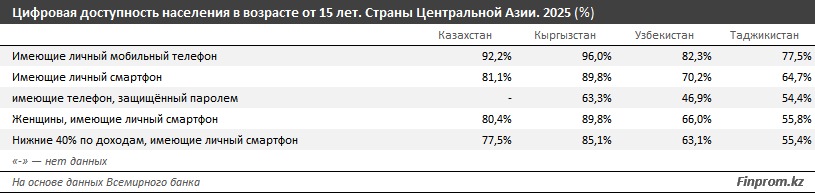
Смартфоны имеют 89,8% жителей Кыргызстана от 15 лет. В Казахстане показатель составляет 81,1%, в Узбекистане — 70,2%, в Таджикистане — 64,7%.
Таким образом, Кыргызстан опережает Казахстан по распространённости устройств, но уступает по использованию цифровых финансовых услуг.
Из этого сравнения следует, что наличие смартфона — лишь одно из условий финансовой доступности. Чтобы человек регулярно пользовался платежами и другими сервисами, нужны понятные продукты, удобные способы оплаты и доверие к финансовым организациям.
При этом приведённые данные не позволяют определить, какой именно фактор объясняет различия между странами. Они показывают разрыв между доступом к технологиям и их применением в финансовой сфере.
Деньги откладывают 53%, через финансовые счета — 37,7%
В Казахстане сбережения любым способом формировали 53% жителей от 15 лет. В Кыргызстане — 43,7%, в Узбекистане — 32,2%, в Таджикистане — 28,3%.
Накопления через финансовые счета использовали:
- 37,7% жителей Казахстана;
- 19,5% жителей Кыргызстана;
- 10,1% жителей Таджикистана;
- 9,2% жителей Узбекистана.
Казахстан лидирует и по этому показателю. Но наличие счёта ещё не означает, что человек использует его для накоплений: охват счетами значительно выше доли тех, кто сберегает через них.
Эта разница не доказывает недостаток финансовой грамотности или низкое доверие к банкам. Возможность откладывать деньги зависит и от доходов, расходов и других обстоятельств, которые приведённые показатели не раскрывают.
Заимствования не равны банковским кредитам
В Казахстане деньги в долг из любых источников брали 62,8% жителей от 15 лет. В Кыргызстане доля была почти такой же — 62,9%.
Однако этот показатель включает не только финансовые организации, но и покупки в долг, заимствования у родственников, друзей и из других источников. Поэтому утверждение, что почти две трети казахстанцев имеют банковские кредиты, было бы некорректным.
Формальным кредитованием пользовались 32,8% жителей Казахстана. В Кыргызстане показатель составлял 18%, в Таджикистане — 17,1%, в Узбекистане — 11,8%.
Эти данные характеризуют использование заимствований, но не размер задолженности и не способность её погашать. Для оценки долговой нагрузки необходимы отдельные показатели доходов, платежей и просрочки.
Лидерство по охвату не означает равной доступности для всех
Казахстан занимает первое место среди четырёх рассматриваемых стран по большинству финансовых показателей. Следующий вопрос — насколько удобно и безопасно этими услугами могут пользоваться разные группы населения.
Высокий средний охват не исключает трудностей у жителей удалённых населённых пунктов, пожилых людей или людей с инвалидностью. Поэтому доступность нужно оценивать не только по наличию счёта, но и по возможности самостоятельно совершать операции, понимать условия продукта и получать помощь.
О том, почему высокие показатели финансового охвата не снимают проблему доступности банковских услуг для отдельных групп населения, мы уже писали ранее. Новое сравнение подтверждает лидерство Казахстана в регионе, но сохраняет актуальность вопроса о качестве этого доступа.