
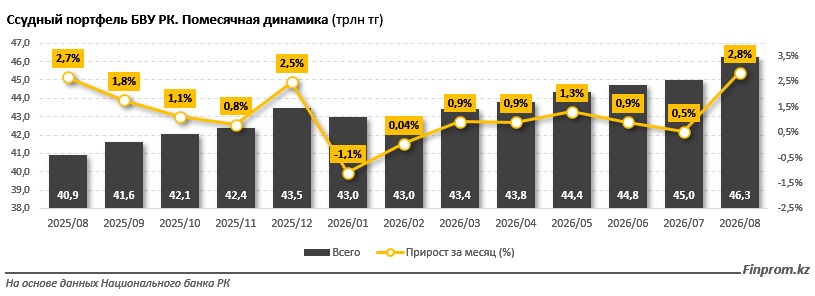
Кредитный рынок Казахстана обновил рекорд. По состоянию на 1 сентября 2026 года совокупный ссудный портфель банков второго уровня превысил 46 трлн теңге, увеличившись за август на 2,8%. Согласно данным о динамике кредитования банков Казахстана, ещё на 1 июля ссудный портфель составлял 44,8 трлн теңге. Августовский прирост стал максимальным за последние 12 месяцев, передает DKNews.kz.
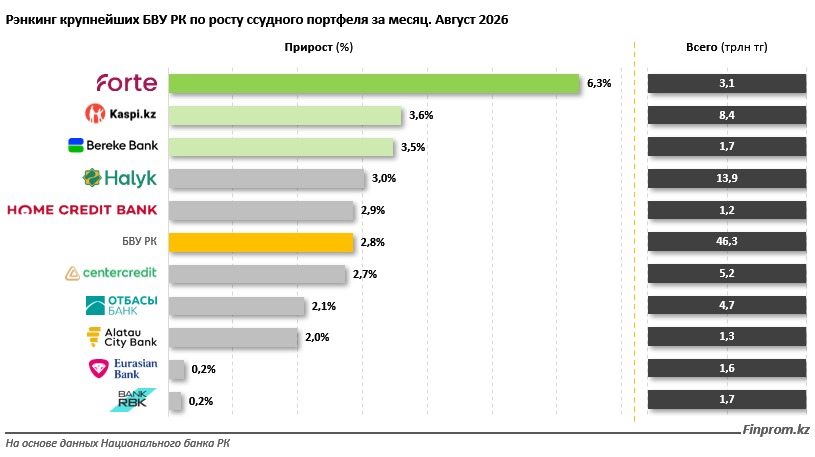
Положительную динамику показали 17 из 23 банков страны. При этом быстрее всего среди десяти крупнейших участников рынка рос кредитный портфель ForteBank, который впервые превысил 3 трлн теңге.
ForteBank возглавил рейтинг по темпам роста
За август ссудный портфель ForteBank увеличился на 6,3%. Это самый высокий месячный темп роста среди десяти крупнейших банков Казахстана по объёму кредитования.
Показатель банка впервые преодолел отметку в 3 трлн теңге, обновив собственный исторический максимум.
Второе место по темпам прироста занял Kaspi Bank. Его кредитный портфель увеличился на 3,6% и достиг 8,4 трлн теңге.
Третьим стал Bereke Bank, нарастивший объём выданных займов на 3,5%, до 1,7 трлн теңге.
Пятёрка банков с наиболее высокими темпами роста ссудного портфеля среди крупнейших участников рынка выглядит следующим образом:
- ForteBank — рост на 6,3%, портфель превысил 3 трлн теңге.
- Kaspi Bank — рост на 3,6%, до 8,4 трлн теңге.
- Bereke Bank — рост на 3,5%, до 1,7 трлн теңге.
- Halyk Bank — рост на 3%.
- Home Credit Bank — рост на 2,9%.
Таким образом, все пять банков увеличили свои кредитные портфели быстрее или примерно на уровне общерыночного показателя. Особенно заметно выделился ForteBank, чей месячный прирост более чем вдвое превысил средний показатель банковского сектора.
Почему ForteBank наращивает кредитование
Одним из направлений работы ForteBank остаётся развитие кредитных продуктов для физических лиц и бизнеса. В частности, банк предлагает программу беззалогового рефинансирования потребительских займов.
Основные условия продукта:
- Максимальная сумма рефинансирования — до 9,5 млн теңге.
- Срок кредитования — до 5 лет.
- Годовая эффективная ставка вознаграждения (ГЭСВ) — от 18,7% до 46%.
- Комиссия за выдачу кредита отсутствует.
- Комиссия за досрочное погашение не предусмотрена.
Рефинансирование позволяет объединить несколько действующих кредитов в один заём. Это может упростить управление платежами и, в зависимости от индивидуальных условий, изменить ежемесячную долговую нагрузку.
При этом снижение ежемесячного платежа не всегда означает уменьшение общей переплаты. Заёмщикам важно учитывать эффективную ставку, новый срок кредитования и полную сумму выплат.
Почему банки Казахстана ускорили выдачу кредитов
Одним из возможных факторов роста кредитования стало постепенное смягчение денежно-кредитной политики Национального банка.
В начале 2026 года базовая ставка составляла 18%. В июне регулятор снизил её до 17%, а в июле — до 16,75%. Сентябрьское решение о дальнейшем снижении до 16,25% было принято уже после рассматриваемого августовского периода.
Снижение базовой ставки со временем может уменьшать стоимость привлечения средств для банков. Однако влияние на конечные ставки по кредитам зависит также от инфляции, стоимости фондирования, оценки рисков и конкуренции.
Дополнительным фактором остаётся развитие банковских продуктов. Финансовые организации конкурируют за клиентов, расширяют программы кредитования бизнеса и населения, а также предлагают инструменты рефинансирования.
Вместе с тем имеющиеся данные не позволяют однозначно определить, какая часть августовского роста связана со снижением ставок, а какая — с сезонным спросом, корпоративным кредитованием или другими факторами.
Что означает рекордный кредитный портфель для экономики
Рост ссудного портфеля отражает расширение кредитной активности банковского сектора. За один месяц показатель увеличился на 2,8%, а число банков с положительной динамикой значительно превысило количество участников рынка, у которых объём кредитования сократился.
Для бизнеса кредиты остаются одним из источников финансирования оборотного капитала и инвестиционных проектов. Для населения — инструментом крупных покупок и распределения расходов во времени.
Однако увеличение кредитного портфеля само по себе не свидетельствует об улучшении финансового положения заёмщиков. Для полноценной оценки рынка необходимо учитывать качество кредитов, просроченную задолженность, стоимость обслуживания долга и структуру новых займов.
Августовские результаты показывают, что кредитная активность банков Казахстана ускорилась, а крупнейшие финансовые организации продолжают играть определяющую роль в развитии рынка.
Ранее мы рассказывали, как ссудный портфель банков Казахстана достиг 44,8 трлн теңге по итогам первого полугодия 2026 года. Тогда годовой прирост составил 14,4%, или 5,6 трлн теңге.