
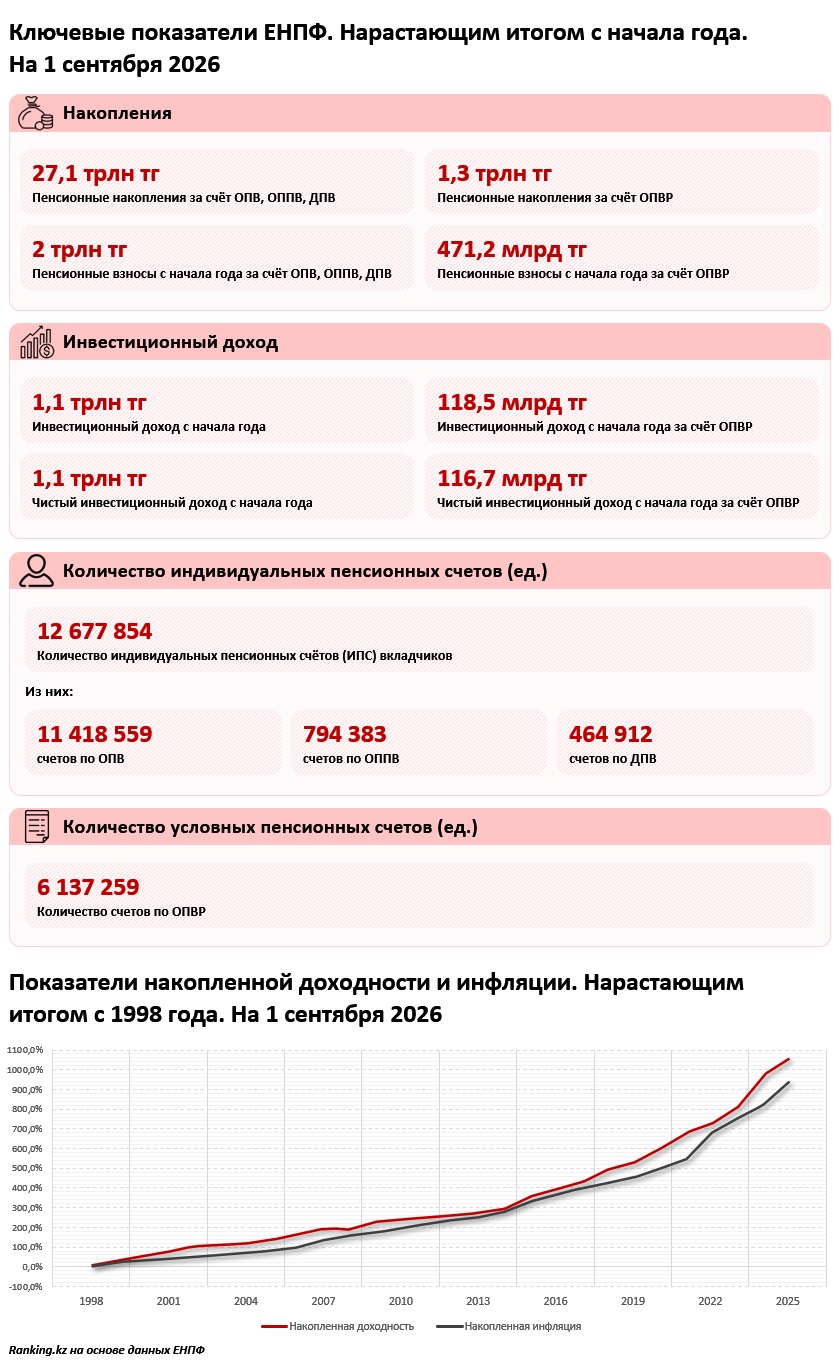
Пенсионные накопления казахстанцев достигли 28,5 трлн теңге. За год их объём увеличился на 3,4 трлн теңге, или на 13,4%. По данным Единого накопительного пенсионного фонда, на 1 сентября 2026 года одним из ключевых источников роста, наряду с регулярными взносами, оставался инвестиционный доход, передает DKNews.kz.
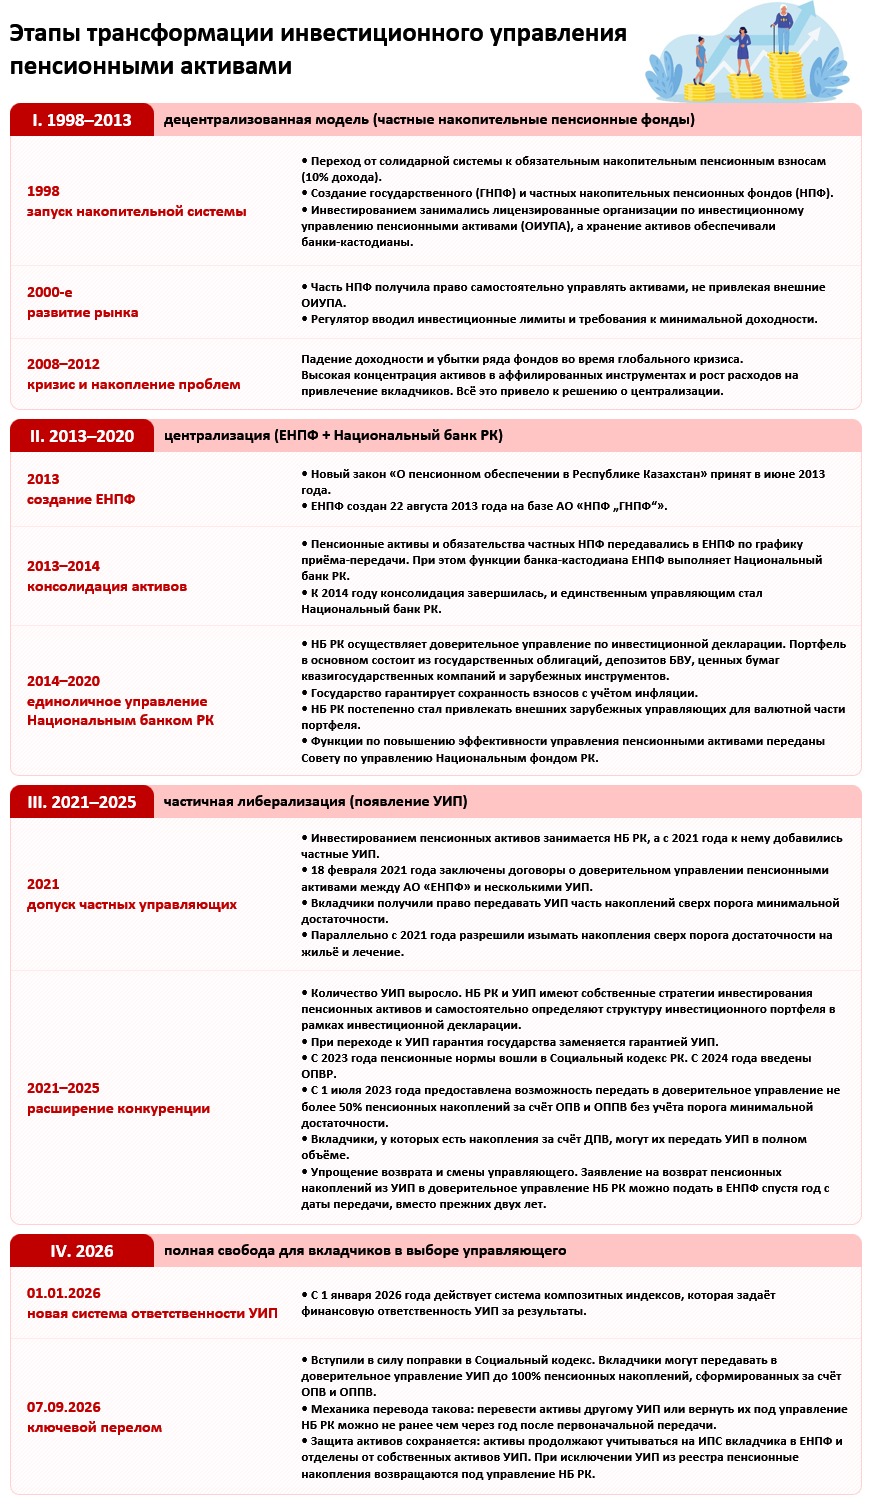
При этом с 7 сентября в Казахстане действуют новые правила: вкладчики получили возможность передавать частным управляющим до 100% пенсионных накоплений, сформированных за счёт предусмотренных законодательством видов взносов. Это расширяет выбор инвестиционных стратегий, но одновременно повышает значение оценки рисков.
Из чего складываются 28,5 трлн теңге
Основную часть пенсионных накоплений по-прежнему формируют обязательные взносы работников. Однако наиболее высокие темпы роста зафиксированы по обязательным пенсионным взносам работодателей.
По состоянию на 1 сентября 2026 года структура накоплений выглядела следующим образом:
- Обязательные пенсионные взносы (ОПВ) — 26,37 трлн теңге, рост на 10,6% за год.
- Обязательные профессиональные пенсионные взносы (ОППВ) — 746,13 млрд теңге, рост на 5%.
- Добровольные пенсионные взносы (ДПВ) — 10,43 млрд теңге, рост на 7,1%.
- Обязательные пенсионные взносы работодателя (ОПВР) — 1,35 трлн теңге, почти в 2,5 раза больше, чем годом ранее.
Наибольший вклад в общий объём накоплений вносят обязательные пенсионные взносы. При этом ускоренное увеличение ОПВР отражает расширение этого компонента пенсионной системы.
За восемь месяцев казахстанцы пополнили счета на 2,4 трлн теңге
С января по август 2026 года на пенсионные счета вкладчиков поступило 2,4 трлн теңге взносов. Это на 334,44 млрд теңге, или на 15,9%, больше, чем за аналогичный период прошлого года.
Но пенсионные накопления увеличиваются не только благодаря отчислениям работников и работодателей.
Чистый инвестиционный доход, зачисленный на счета вкладчиков с начала 2026 года, к 1 сентября составил 1,2 трлн теңге.
Таким образом, рост накоплений обеспечивают два основных источника: новые пенсионные взносы и результаты инвестирования уже сформированных активов. При этом изменение общего остатка зависит также от пенсионных выплат, переводов и других операций.
40,6% пенсионных накоплений связано с инвестиционным доходом
С момента консолидации пенсионных активов в ЕНПФ в 2014 году накопленный чистый инвестиционный доход достиг 14,6 трлн теңге.
С учётом произведённых пенсионных выплат его доля в общем объёме накоплений на 1 сентября 2026 года составила 40,6%.
Это означает, что инвестиционная деятельность играет существенную роль в формировании будущих пенсионных выплат. Однако показатель не следует воспринимать как доходность отдельного вкладчика: фактический результат зависит от периода накопления, суммы взносов и выбранного способа управления.
Оценивать эффективность инвестирования пенсионных активов целесообразно на длительном горизонте. Результаты одного месяца могут существенно отличаться от годовых и многолетних показателей.
Доходность пенсионных активов превысила накопленную инфляцию
По данным Национального банка Казахстана, инвестиционная доходность пенсионных активов за период с апреля 2014 года по август 2026 года составила 213,6%. Накопленная инфляция за тот же период достигла 206,2%.
Если рассматривать весь период существования накопительной пенсионной системы, с 1998 года по 1 сентября 2026 года, показатели следующие:
- Накопленная инвестиционная доходность — 1108,87%.
- Накопленная инфляция — 1008,58%.
На обоих временных горизонтах номинальная накопленная доходность превышает соответствующий показатель инфляции.
Однако разница между процентами не равна реальной доходности. Для оценки прироста покупательной способности необходимо сопоставлять индексы доходности и инфляции. Кроме того, положительный результат за длительный период не гарантирует превышения инфляции в каждом отдельном году.
Куда Национальный банк инвестирует пенсионные деньги
Основная часть пенсионных активов находится под управлением Национального банка Казахстана. Регулятор распределяет средства между различными финансовыми инструментами, валютами, странами и эмитентами.
По состоянию на 1 сентября 2026 года структура инвестирования активов, сформированных за счёт ОПВ, ОППВ и ДПВ, включала:
- Государственные ценные бумаги Министерства финансов РК — 43,46%.
- Облигации квазигосударственных компаний — 8%.
- Депозиты Национального банка — 3,42%.
- Облигации банков второго уровня — 2,53%.
- Акции и депозитарные расписки казахстанских эмитентов — 2,14%.
- Государственные ценные бумаги иностранных государств — 1,75%.
- Облигации международных финансовых организаций — 0,99%.
Ещё 37,38% активов инвестируется в рамках индексного управления. Такой подход предполагает формирование портфеля с ориентацией на выбранный рыночный эталон.
Национальный банк использует как собственные механизмы индексного управления, так и услуги зарубежных управляющих компаний. В соответствующие направления входят облигации развитых и развивающихся стран, корпоративные облигации и акции.
Диверсификация позволяет распределять инвестиционные риски между различными инструментами и рынками, хотя полностью их не устраняет.
Казахстанцам разрешили передавать до 100% накоплений управляющим
С 7 сентября 2026 года вступили в силу изменения в Социальный кодекс Казахстана, расширяющие возможности вкладчиков ЕНПФ.
Теперь граждане могут передавать в доверительное управление частным управляющим инвестиционным портфелем (УИП) до 100% соответствующих пенсионных накоплений.
Речь идёт не о снятии денег с пенсионного счёта. Средства продолжают оставаться в пенсионной системе, но инвестиционные решения по переданной сумме принимает выбранный управляющий.
Вкладчики могут выбрать одну или несколько компаний и распределить накопления между ними. Также предусмотрены три типа инвестиционных стратегий, различающихся уровнем риска, ожидаемой доходностью и инвестиционным горизонтом.
На 1 сентября 2026 года в управлении частных компаний находилось 151,28 млрд теңге пенсионных активов. Это около 0,53% от общего объёма накоплений в 28,5 трлн теңге.
Какие компании управляют пенсионными накоплениями
В перечне управляющих инвестиционным портфелем представлены шесть компаний:
- АО «Alatau City Invest».
- АО «BCC Invest».
- АО «Сентрас Секьюритиз».
- АО «Halyk Finance».
- АО «Halyk Global Markets».
- АО «Tansar Capital».
При этом с 1 января 2026 года ЕНПФ не принимает заявления на перевод пенсионных накоплений в Halyk Global Markets. Ограничение связано с уведомлением компании о расторжении договора доверительного управления с 2027 года.
Перед выбором управляющего вкладчику необходимо учитывать не только прошлую доходность, но и инвестиционную стратегию, уровень риска, срок до выхода на пенсию и ограничения конкретного портфеля.
Где проверить инвестиционный доход и сравнить управляющих
ЕНПФ продолжает выполнять функции единого учётного и информационного центра пенсионной системы. Фонд ведёт индивидуальные счета независимо от того, находятся активы под управлением Национального банка или частной компании.
Проверить сумму накоплений, поступившие взносы и начисленный инвестиционный доход можно круглосуточно в личном кабинете на сайте ЕНПФ и в мобильном приложении фонда.
Дополнительно работает инвестиционный портал invest.enpf.kz. На одной площадке собраны сведения об инвестиционных портфелях, управляющих компаниях и результатах их деятельности.
Сервис позволяет изучать инвестиционные декларации, сравнивать структуру активов и финансовые показатели управляющих. Также доступна информация о применённых регулятором административных мерах и санкциях, если такие решения принимались.
Это особенно важно после расширения права выбора управляющих: вкладчики получили больше возможностей влиять на инвестиционную стратегию, но должны самостоятельно оценивать её соответствие своим финансовым целям.
Что означает рост пенсионных накоплений для казахстанцев
Увеличение общего объёма пенсионных накоплений до 28,5 трлн теңге показывает масштаб накопительной системы Казахстана. При этом существенную роль играет не только поступление новых взносов, но и инвестиционный доход.
Расширение частного управления создаёт дополнительные возможности выбора, однако более высокая ожидаемая доходность обычно связана с дополнительными рисками. Поэтому долгосрочный результат важнее краткосрочных колебаний стоимости активов.
Ранее мы рассказывали, что изменилось для вкладчиков ЕНПФ с 7 сентября 2026 года и как работает передача до 100% пенсионных накоплений частным управляющим. Новые правила позволяют выбирать инвестиционную стратегию, не выводя средства из пенсионной системы.