
Казахстанцы получили право передавать частным управляющим до 100% пенсионных накоплений. Новые правила действуют с 7 сентября 2026 года. Как сообщил Единый накопительный пенсионный фонд, вкладчики теперь могут самостоятельно выбирать управляющие компании и инвестиционные стратегии для своих долгосрочных сбережений, передает DKNews.kz.
Однако расширение возможностей поставило перед гражданами новый вопрос: кому доверить пенсионные деньги? Финансовые показатели пяти действующих управляющих инвестиционным портфелем (УИП) существенно различаются — по размеру активов, прибыли, рентабельности и структуре вложений.
Что изменилось для владельцев пенсионных накоплений
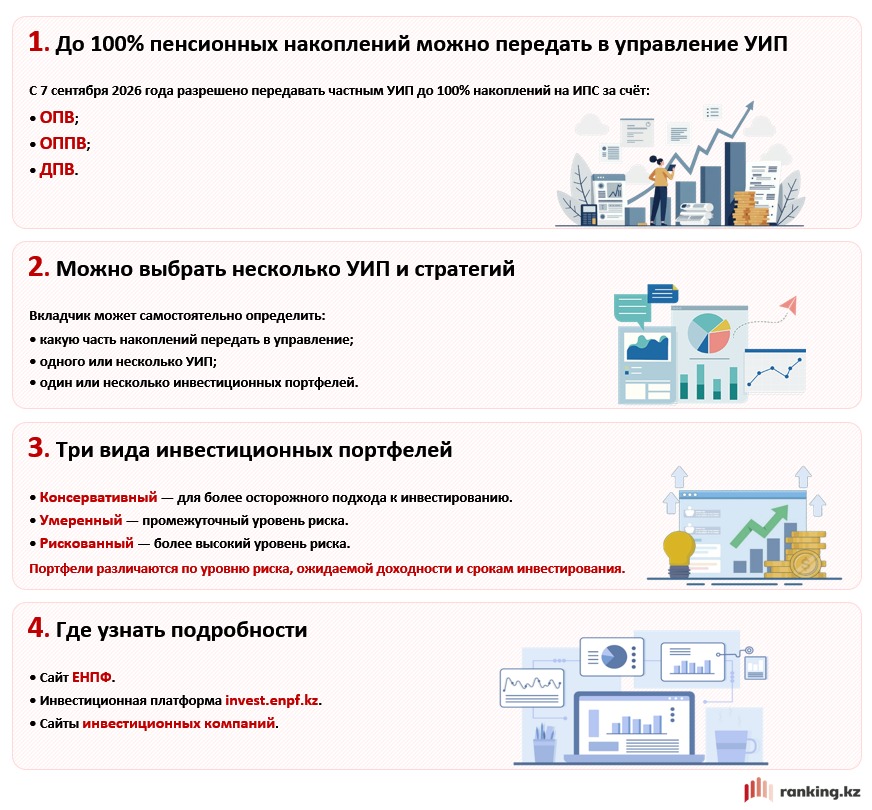
До сентября 2026 года казахстанцы могли передавать частным управляющим не более 50% накоплений, сформированных за счёт обязательных пенсионных взносов (ОПВ) и обязательных профессиональных пенсионных взносов (ОППВ).
Теперь этот предел увеличен до 100%. Для добровольных пенсионных взносов (ДПВ) возможность полной передачи существовала и раньше.
Изменения стали очередным этапом развития системы управления пенсионными активами. До 2021 года вкладчики не могли самостоятельно выбирать частного управляющего. Затем появилась возможность передавать сумму сверх порога минимальной достаточности, а с июля 2023 года правила расширили.
Сегодня вкладчик может оставить накопления под управлением Национального банка, передать доступную сумму одному УИП или распределить её между несколькими управляющими.
При этом передача 100% накоплений не означает возможность снять эти деньги или потратить их по своему усмотрению. Средства сохраняют пенсионное назначение, меняется только организация, которая ими управляет.
Казахстанцы стали активнее переводить пенсионные деньги
После вступления новых правил в силу активность вкладчиков заметно увеличилась.
С 1 января по 6 сентября 2026 года 44,2 тыс. вкладчиков перевели в частное управление чуть более 69 млн теңге. С 7 сентября по 14 октября, согласно представленным данным, переводы составили уже 92,2 млн теңге, а число участников достигло 32 921 человека.
Таким образом, за период немногим более месяца объём переводов оказался выше показателя за предшествующие восемь месяцев.
Вместе с тем приведённые суммы требуют дополнительной проверки единиц измерения: при указанном количестве участников средний перевод составляет лишь несколько тысяч теңге, что выглядит необычно для операций с пенсионными накоплениями.
По состоянию на 31 августа 2026 года вкладчики совершили 180,5 тыс. переводов пенсионных накоплений в управление УИП на общую сумму около 179 млрд теңге.
Количество граждан, воспользовавшихся механизмом частного управления, выросло с 2,4 тыс. в 2021 году до 42,6 тыс. в 2026-м.
Эти показатели отражают постепенное расширение участия населения в выборе инвестиционной стратегии для будущей пенсии.
Какие компании управляют пенсионными накоплениями
Вкладчикам доступны пять частных управляющих инвестиционным портфелем:
- BCC Invest.
- «Сентрас Секьюритиз» (Centras Securities).
- Alatau City Invest.
- Halyk Finance.
- Tansar Capital.
Все пять компаний соответствуют установленным пруденциальным нормативам, регулирующим финансовую устойчивость и допустимые риски.
Однако соответствие обязательным требованиям не означает одинаковую доходность или идентичный уровень инвестиционного риска.
Управляющие отличаются масштабом бизнеса, финансовыми результатами, инвестиционными стратегиями и структурой портфелей.
BCC Invest лидирует по размеру активов и собственного капитала
Один из критериев оценки управляющей компании — её финансовое состояние.
Размер активов показывает масштаб бизнеса, а собственный капитал характеризует объём средств компании после учёта обязательств.
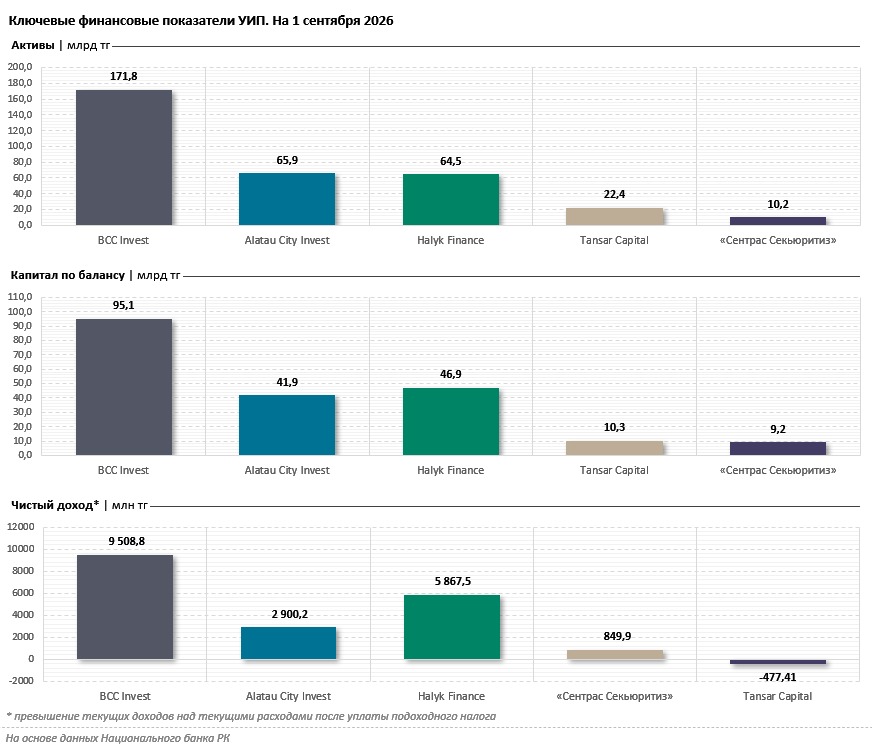
По состоянию на 1 сентября 2026 года крупнейшим УИП по размеру активов является BCC Invest, работающая с 1998 года и входящая в структуру Банка ЦентрКредит.
Активы компании составляют 171,8 млрд теңге. Это более чем в 2,5 раза превышает показатель ближайшего конкурента.
Активы остальных управляющих распределяются следующим образом:
- Alatau City Invest — 65,9 млрд теңге.
- Halyk Finance — 64,5 млрд теңге.
- Tansar Capital — 22,4 млрд теңге.
- «Сентрас Секьюритиз» — 10,2 млрд теңге.
Совокупные активы этих четырёх компаний составляют около 163 млрд теңге — меньше, чем у BCC Invest.
По размеру собственного капитала BCC Invest также занимает первое место среди рассматриваемых УИП. Показатель превышает 91 млрд теңге.
Для сравнения, собственный капитал Halyk Finance составляет 46,9 млрд теңге, Alatau City Invest — 41,9 млрд теңге, Tansar Capital — 10,3 млрд теңге, «Сентрас Секьюритиз» — 9,2 млрд теңге.
При этом большой размер активов сам по себе не гарантирует высокую инвестиционную доходность. Для вкладчика важно оценивать финансовую устойчивость вместе с качеством управления пенсионными средствами.
Какие управляющие компании получили наибольшую прибыль
Ещё один показатель финансового состояния УИП — прибыль от собственной деятельности.
По представленным данным за январь–август 2026 года наибольшую прибыль среди пяти управляющих получила BCC Invest — 9,5 млрд теңге.
Далее следуют:
- Halyk Finance — 5,9 млрд теңге.
- Alatau City Invest — 2,9 млрд теңге.
- «Сентрас Секьюритиз» — 849,9 млн теңге.
- Tansar Capital — убыток 477,4 млн теңге.
BCC Invest по этому показателю опережает остальных участников рассматриваемой группы.
Однако прибыль самой управляющей компании и инвестиционная доходность пенсионных накоплений её клиентов — разные показатели.
Компания может получать значительную прибыль от собственной деятельности, но это не означает, что её пенсионный портфель автоматически обеспечивает наибольшую доходность.
Рентабельность: кто эффективнее использует свои ресурсы
Для сравнения финансовой эффективности используются коэффициенты рентабельности активов (ROA), собственного капитала (ROE) и продаж (ROS).
По итогам первого полугодия 2026 года BCC Invest продемонстрировала ROE на уровне 7,53%, ROA — 4,07%, ROS — 71,96%.
По рентабельности собственного капитала компания занимает первое место среди пяти рассматриваемых УИП.
При этом «Сентрас Секьюритиз» показывает более высокие значения двух других коэффициентов: ROA составляет 7,28%, ROS — 81,03%. Рентабельность собственного капитала компании находится на уровне 7,33%.
У Alatau City Invest ROA составляет 2,84%, ROE — 4,43%, ROS — 34,39%.
Halyk Finance демонстрирует положительные, но более низкие значения: ROA — 2,16%, ROE — 3,45%, ROS — 22,73%.
У Tansar Capital все три коэффициента имеют отрицательные значения.
Для корректного сравнения важно учитывать особенности бухгалтерского учёта, структуру доходов и активов каждой компании.
Например, высокое значение рентабельности продаж не всегда означает меньший инвестиционный риск. Аналогично высокая рентабельность собственного капитала может зависеть от структуры финансирования бизнеса.
Поэтому оценивать надёжность УИП только по одному коэффициенту было бы неправильно.
Доходность пенсионных портфелей: почему цифры могут обманывать
На фоне расширения права выбора управляющие компании стали активнее привлекать внимание вкладчиков к результатам инвестирования.
Однако доходность за один месяц или год не позволяет полностью оценить качество инвестиционной стратегии.
Высокий результат может быть связан как с эффективными решениями управляющего, так и с благоприятной рыночной ситуацией или повышенным риском.
Среди рассматриваемых УИП наибольшая доходность за последние 12 месяцев отмечена у «Сентрас Секьюритиз» — 17,05%.
При этом доля финансовых инструментов без кредитного рейтинга в её инвестиционном портфеле составляет 28,77%.
Для сравнения, у Национального банка доля таких активов составляет 1,6%.
Отсутствие кредитного рейтинга само по себе не означает низкое качество актива или высокую вероятность дефолта. Однако оно затрудняет сопоставление кредитного риска с инструментами, имеющими независимую рейтинговую оценку.
BCC Invest, согласно представленному анализу, придерживается более консервативной структуры портфеля с акцентом на инструменты относительно низкого риска.
При этом утверждения о преимуществе доходности одного управляющего над другим необходимо проверять по официальным данным за одинаковые периоды и с учётом инвестиционной стратегии.
Как оценить риски перед передачей пенсионных денег
Пенсионные накопления отличаются от обычных краткосрочных инвестиций. Они формируются на протяжении многих лет и должны обеспечивать доход после завершения трудовой деятельности.
Поэтому при выборе УИП имеет смысл проверить несколько характеристик.
- Финансовую устойчивость — размер капитала, активов и выполнение пруденциальных нормативов.
- Историю инвестиционной доходности — желательно за несколько сопоставимых периодов.
- Структуру портфеля — долю облигаций, акций и других разрешённых инструментов.
- Кредитное качество активов — наличие рейтингов и концентрацию вложений.
- Инвестиционную стратегию — соответствие допустимого риска сроку до выхода на пенсию.
- Комиссии и условия управления — их влияние на долгосрочный результат.
Не менее важно понимать, насколько диверсифицирован инвестиционный портфель. Значительная концентрация средств в отдельных эмитентах, секторах или валютах может усиливать зависимость результатов от конкретных рыночных событий.
При этом распределение пенсионных накоплений между несколькими УИП само по себе не устраняет все риски: разные управляющие могут инвестировать в похожие финансовые инструменты.
Гарантирует ли государство доходность частных управляющих
При передаче накоплений частному УИП необходимо различать механизмы защиты пенсионных активов и гарантированную инвестиционную прибыль.
Управляющие обязаны соблюдать законодательные требования к размещению пенсионных средств и управлению рисками.
Кроме того, предусмотрен механизм компенсации отрицательной разницы, если инвестиционная доходность оказывается ниже установленного минимального уровня.
Такая компенсация осуществляется за счёт собственного капитала управляющей компании в соответствии с действующими требованиями.
Однако это не означает гарантии фиксированной положительной доходности или защиты от любых рыночных колебаний.
Вкладчику также следует учитывать инфляцию. Даже положительный номинальный инвестиционный результат не всегда обеспечивает увеличение покупательной способности пенсионных накоплений.
Как перевести пенсионные накопления в УИП
Процедура передачи накоплений осуществляется через Единый накопительный пенсионный фонд.
Вкладчику необходимо:
- Выбрать управляющую компанию из официального реестра УИП.
- Изучить доступную инвестиционную стратегию, структуру портфеля и результаты управления.
- Определить сумму или долю накоплений для передачи.
- Подать заявление через личный кабинет ЕНПФ с электронной цифровой подписью либо обратиться в отделение фонда.
- Отслеживать статус заявления и последующие результаты управления.
Информация о финансовых показателях управляющих, структуре портфелей и инвестиционной доходности публикуется на специализированной платформе invest.enpf.kz.
Перед подачей заявления также следует уточнить действующие условия смены УИП и возврата накоплений под управление Национального банка.
Что в итоге важно для вкладчика
С сентября 2026 года казахстанцы получили значительно больше возможностей влиять на управление пенсионными сбережениями.
Финансовые показатели показывают различия между пятью УИП. BCC Invest выделяется масштабом активов, собственного капитала и абсолютной прибылью. «Сентрас Секьюритиз» демонстрирует высокую инвестиционную доходность за рассматриваемый период и сильные отдельные коэффициенты рентабельности. Другие управляющие имеют собственные финансовые характеристики и стратегии.
Однако ни размер компании, ни её прибыль, ни высокая доходность за один год не являются достаточным основанием для выбора.
Решение должно учитывать долгосрочные цели вкладчика, допустимый уровень риска, финансовую устойчивость управляющего и прозрачность его инвестиционной деятельности.
Ранее мы подробно разбирали новые правила передачи до 100% пенсионных накоплений частным управляющим и связанные с этим инвестиционные риски. Теперь, когда вкладчикам доступен более широкий выбор, особое значение приобретает сравнение реальных финансовых показателей компаний и результатов их пенсионных портфелей.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.