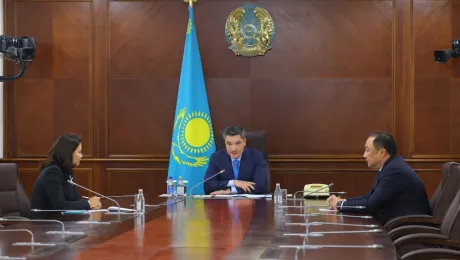

В Казахстане продолжают разрабатывать систему обязательного страхования жилья от стихийных бедствий. Этот вопрос стал одной из главных тем встречи председателя Агентства по регулированию и развитию финансового рынка Мадины Абылкасымовой с вице-президентом Азиатского банка развития Инмином Янгом. Как следует из материалов финансового регулятора, страхование от катастрофических рисков входит в число приоритетных направлений развития страхового рынка страны, передает DKNews.kz.
На переговорах также обсудили исламское финансирование, развитие рынка облигаций, интеграцию региональных рынков капитала и создание Фонда гарантирования облигаций.

Как в Казахстане планируют страховать жильё от катастроф
Центральной темой встречи стало развитие механизмов финансовой защиты населения от последствий стихийных бедствий.
Казахстан при экспертной поддержке Всемирного банка и Азиатского банка развития ведёт работу над внедрением обязательной социально ориентированной системы страхования жилья от катастрофических рисков.
Такая система призвана обеспечить финансовую защиту собственников жилья при масштабных природных катастрофах. Особое значение она имеет для регионов, подверженных землетрясениям, паводкам и другим опасным природным явлениям.
Стороны рассмотрели текущее сотрудничество в рамках Программы комплексной готовности к стихийным бедствиям и финансированию устойчивости.
Речь идёт не только о страховых выплатах после чрезвычайных ситуаций, но и о создании механизмов, позволяющих заранее распределять финансовые риски и снижать нагрузку на государственный бюджет.
При этом обязательная система страхования жилья пока находится на стадии разработки. На встрече не объявлялось о её запуске или введении новых обязательных платежей для граждан.
Почему Казахстану нужна новая система страхования
Крупные природные катастрофы способны одновременно причинять ущерб тысячам домов и объектов инфраструктуры. В таких условиях финансовые возможности отдельных страховых компаний могут оказаться недостаточными для покрытия всех убытков.
Международная практика предусматривает использование нескольких уровней защиты, включая страховые компании, перестраховочные механизмы и участие государства.
В Казахстане разрабатываемая модель должна учитывать социальную доступность страхования, различия в уровне природных рисков между регионами и финансовую устойчивость страхового сектора.
Участие международных финансовых организаций позволяет использовать зарубежный опыт оценки катастрофических рисков и построения страховых механизмов.
Исламское финансирование и международные стандарты
Другим направлением переговоров стало развитие исламского финансирования в Казахстане.
Агентство заинтересовано в дальнейшем сотрудничестве с Азиатским банком развития по совершенствованию регулирования и сближению национальных требований с международными стандартами.
В частности, обсуждалась гармонизация подходов со стандартами двух международных организаций:
- IFSB — Совета по исламским финансовым услугам, разрабатывающего стандарты регулирования и надзора за исламскими финансовыми организациями.
- AAOIFI — Организации бухгалтерского учёта и аудита исламских финансовых учреждений, устанавливающей стандарты для исламской финансовой индустрии.
Сближение стандартов может способствовать развитию исламских финансовых инструментов и повышению прозрачности их применения на казахстанском рынке.
Однако конкретные изменения законодательства и сроки их реализации по итогам встречи не назывались.
В Казахстане обсудили создание Фонда гарантирования облигаций
Отдельное внимание участники уделили перспективам создания и развития Фонда гарантирования облигаций.
Стороны отметили необходимость сотрудничества в этом направлении.
Гарантийные механизмы на долговом рынке могут использоваться для снижения кредитных рисков инвесторов и расширения возможностей привлечения финансирования через выпуск облигаций.
Для компаний это потенциально означает дополнительные инструменты привлечения долгосрочного капитала, а для инвесторов — возможность оценивать долговые инструменты с учётом предусмотренных гарантий.
При этом параметры будущего фонда, источники его финансирования, круг потенциальных участников и сроки создания на встрече не уточнялись.
Само обсуждение инициативы не означает, что фонд уже создан или начал предоставлять гарантии.
Региональный рынок капитала и подготовка специалистов
Мадина Абылкасымова и Инмин Янг также рассмотрели вопросы развития рынков капитала, в том числе рынка облигаций, и расширения региональной финансовой интеграции.
Одним из направлений сотрудничества остаётся повышение квалификации сотрудников регулятора и профессиональных участников финансового рынка.
Агентство выразило заинтересованность в продолжении образовательных и экспертных программ Азиатского банка развития, известных как capacity-building.
Такие программы могут включать обмен международным опытом, развитие профессиональных компетенций и изучение современных подходов к финансовому регулированию.
В сфере региональной интеграции внимание уделяется сближению стандартов и созданию условий для более эффективного взаимодействия участников рынков капитала.
Что означают переговоры для финансового рынка Казахстана
Обсуждение с Азиатским банком развития охватило несколько направлений, имеющих долгосрочное значение для финансовой системы страны.
Страхование катастрофических рисков связано прежде всего с защитой имущества граждан и снижением финансовых последствий стихийных бедствий.
Развитие исламского финансирования и рынка облигаций направлено на расширение доступных финансовых инструментов, а региональная интеграция — на укрепление взаимодействия между рынками капитала.
Вместе с тем встреча носила характер обсуждения текущего сотрудничества и перспектив дальнейшей работы. О подписании новых соглашений, выделении финансирования или утверждении сроков запуска отдельных механизмов не сообщалось.
Ранее мы рассказывали, как Мадина Абылкасымова представила законодательные инициативы по развитию страхового рынка, рынка ценных бумаг и банковской деятельности. Среди ключевых направлений реформ назывались повышение защиты потребителей финансовых услуг, внедрение новых страховых продуктов и совершенствование регулирования фондового рынка.