
Микрофинансовый рынок Казахстана столкнулся с тревожной тенденцией. Почти треть кредитного портфеля индивидуальных предпринимателей приходится на займы с просроченными платежами, а семь МФО за один день лишились лицензий из-за нарушений прав клиентов, передает DKNews.kz.
Об этом свидетельствуют данные микрофинансового сектора, представленные Finprom.kz, и официальные сообщения Агентства РК по регулированию и развитию финансового рынка (АРРФР). Несмотря на снижение доли кредитов с длительной просрочкой, общая задолженность с нарушенными сроками погашения снова растёт.
Просрочка у предпринимателей подскочила до 31%
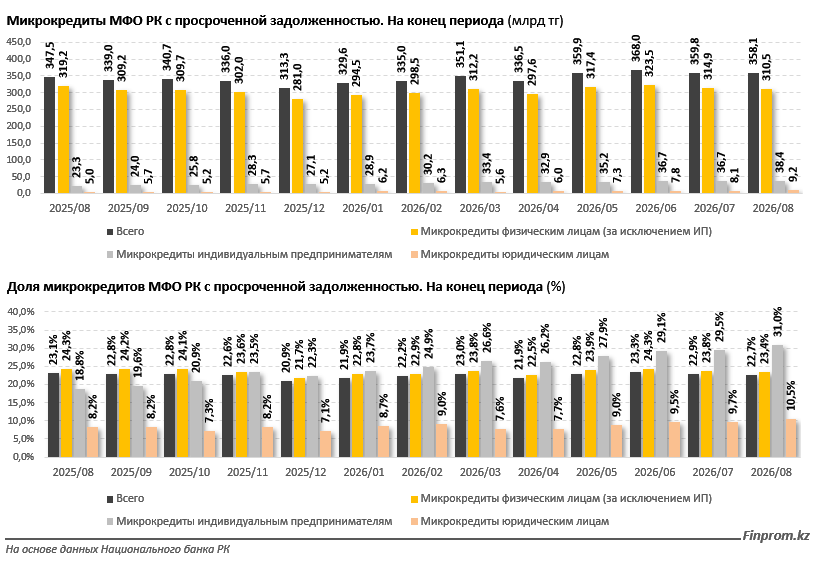
Самая заметная проблема возникла в сегменте индивидуальных предпринимателей. На конец августа 2026 года доля микрокредитов с просроченными платежами достигла здесь 31%, хотя годом ранее составляла 18,8%.
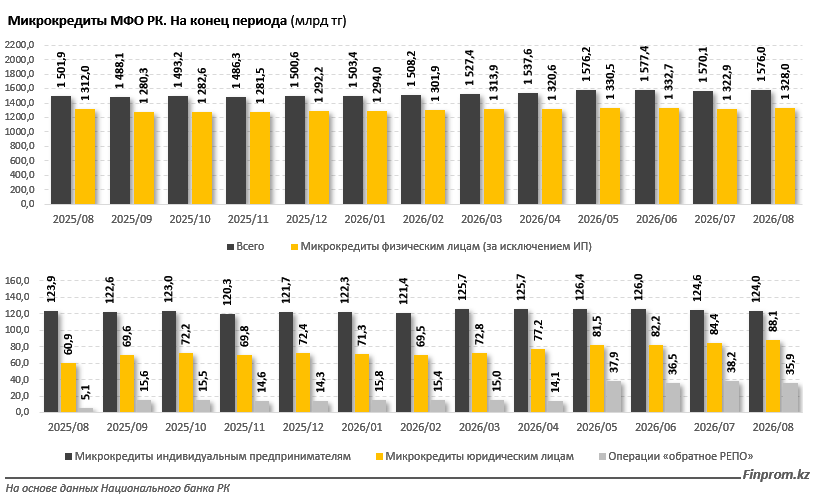
При этом предприниматели не стали массово брать больше займов. Их совокупный кредитный портфель остался практически неизменным — около 124 млрд теңге.
Зато сумма микрокредитов с просроченной задолженностью увеличилась на 64,8%, достигнув 38,4 млрд теңге.
Для сравнения, среди обычных физических лиц доля просрочки составляла 23,4%, а среди юридических лиц — 10,5%.
Получается, что качество кредитного портфеля индивидуальных предпринимателей ухудшается значительно быстрее, чем меняется объём их заимствований.
Казахстанцы просрочили микрокредиты на 358 млрд теңге
К концу августа общий портфель микрофинансовых организаций Казахстана достиг 1,6 трлн теңге. За год он вырос на 4,9%.
Из этой суммы 358,1 млрд теңге приходилось на микрокредиты с просроченной задолженностью. Это на 3% больше, чем в августе 2025 года.
Особенно показательна динамика последних месяцев. В декабре прошлого года объём таких займов сократился до 313,3 млрд теңге, но уже к июню 2026-го вырос до 368 млрд теңге.
В августе показатель немного снизился, однако остался выше прошлогоднего.
На займы физических лиц без учёта ИП приходилось 310,5 млрд теңге просроченной задолженности. У предпринимателей показатель достиг 38,4 млрд, у юридических лиц — 9,2 млрд теңге.
Причём именно бизнес обеспечил основной прирост проблемного портфеля: просрочка у ИП увеличилась на 64,8%, а у компаний — сразу на 85,4%.
В целом доля микрокредитов с нарушенными сроками погашения составила 22,7%. Иными словами, более каждого пятого теңге кредитного портфеля МФО приходилось на займы, по которым платежи не поступали вовремя.
Долгов старше 90 дней стало меньше, но проблема сохраняется
На первый взгляд, другая статистика выглядит обнадёживающе.
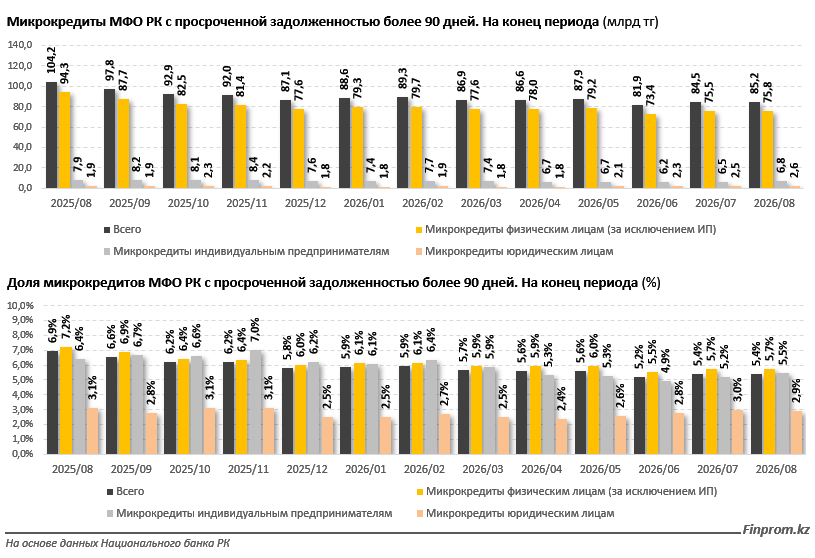
За год объём микрокредитов с просрочкой свыше 90 дней, известных как NPL 90+, сократился на 18,2% — со 104,2 млрд до 85,2 млрд теңге.
Их доля в общем портфеле МФО уменьшилась с 6,9% до 5,4%.
Снижение произошло преимущественно за счёт физических лиц. У них объём длительной просрочки сократился с 94,3 млрд до 75,8 млрд теңге.
Однако общая сумма микрокредитов с просроченными платежами за тот же период выросла.
Эти два показателя отражают разные стороны проблемы. NPL 90+ учитывает только займы с задержкой платежей более трёх месяцев, тогда как общая просрочка охватывает и более короткие нарушения графика.
Поэтому уменьшение длительной просрочки ещё не означает, что заёмщики в целом стали своевременнее возвращать деньги.
У некоторых МФО почти весь портфель оказался проблемным
Средние показатели рынка скрывают гораздо более тяжёлую ситуацию в отдельных организациях.
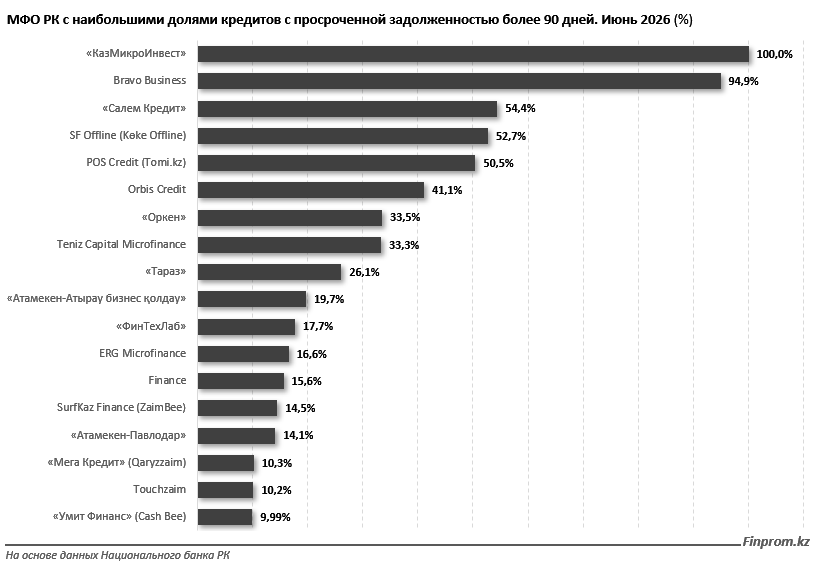
По итогам июня 2026 года у «КазМикроИнвест» доля микрокредитов с просрочкой более 90 дней достигала 100%. У Bravo Business показатель составлял 94,9%.
В других организациях ситуация тоже выглядела напряжённой:
- «Салем Кредит» — 54,4%;
- SF Offline — 52,7%;
- POS Credit — 50,5%;
- Orbis Credit — 41,1%;
- «Оркен» — 33,5%;
- Teniz Capital Microfinance — 33,3%.
При этом финансовый регулятор ужесточил требования к МФО, снизив допустимый уровень NPL 90+ с первоначальных 20% до 10%.
Для организаций с высокой концентрацией проблемных займов это означает повышенное давление со стороны нормативов и надзорных требований.
Однако даже небольшая доля просрочки не гарантирует, что микрофинансовая организация соблюдает законодательство.
Семь МФО лишились лицензий за один день
23 октября 2026 года АРРФР приняло решения о лишении лицензий сразу семи микрофинансовых организаций.
Под ограничения попали MaxMoney, Microfinance Systems, SurfKaz Finance, MFO № 1, «Умит Финанс», «Вивус» и EL QAZYNA.
Как следует из официального сообщения регулятора, основанием стали систематические нарушения требований законодательства, затронувшие права потребителей финансовых услуг.
Совокупный кредитный портфель этих организаций по состоянию на июнь составлял 17,6 млрд теңге.
Больше половины суммы приходилось на MFO № 1, у которой объём микрокредитов достигал 9,6 млрд теңге.
Любопытно, что по размеру портфеля компания занимала 21-е место среди 213 МФО Казахстана, а доля займов с просрочкой более 90 дней составляла всего 2%.
У Microfinance Systems показатель был ещё ниже — 0,9%. У SurfKaz Finance он достигал 14,5%.
Эти цифры показывают, почему оценивать деятельность кредитора только по объёму невозвращённых займов недостаточно. Основанием для лишения лицензий стали выявленные нарушения законодательства, а не просто статистика просрочки.
Что будет с кредитами клиентов закрытых МФО
Отзыв лицензии не означает автоматического списания долгов.
Заёмщики по-прежнему обязаны выполнять условия ранее заключённых договоров. Сама организация после лишения лицензии больше не вправе осуществлять микрофинансовую деятельность.
Регулятор также устанавливает ограничения на изменение условий действующих договоров, за исключением предусмотренных законодательством случаев.
У лишённой лицензии МФО есть 30 календарных дней, чтобы пройти установленную процедуру перерегистрации либо принять решение о реорганизации или ликвидации.
Клиентам таких организаций необходимо внимательно проверять информацию о действующем кредиторе и актуальных реквизитах для оплаты, не прекращая погашение задолженности только из-за отзыва лицензии.
Ранее мы рассказывали, какие права сохраняются у заёмщиков семи МФО после отзыва лицензий.
В деле «Экспресс Займ» фигурируют 43 тысячи клиентов
Проблемы рынка вышли за пределы кредитной статистики.
20 октября Агентство РК по финансовому мониторингу сообщило о расследовании предполагаемой мошеннической схемы в МФО «Экспресс Займ», затронувшей клиентов в 18 регионах Казахстана.
По версии следствия, с августа 2024 года заёмщикам предлагали платные консультационные услуги, стоимость которых включалась в основной долг.
Как утверждает ведомство, оплату представляли обязательным условием получения или продления микрокредита, хотя клиент мог отказаться от услуги.
В результате заёмщики получали на руки меньше денег, чем должны были возвращать по договору. При продлении кредита консультационную услугу могли оформлять повторно.
Масштаб расследуемой схемы значительный: более 181 тысячи договоров на оказание консультационных услуг с 43 тысячами граждан.
В отношении заместителя директора МФО была избрана мера пресечения в виде домашнего ареста.
Расследование продолжается. Выводы следствия ещё не означают установленную судом виновность причастных лиц.
На июнь 2026 года кредитный портфель «Экспресс Займ» составлял 2,5 млрд теңге, а доля NPL 90+ — 6,7%.
В Алматы расследуют микрозаймы с неожиданными комиссиями
Отдельное расследование касается интернет-ресурса Alemcredit.com, через который, по данным правоохранительных органов, предлагались микрозаймы в криптовалюте.
По версии следствия, клиентам перечисляли меньше обещанной суммы, удерживая комиссии, о которых заранее не сообщали.
Полная стоимость займа, как утверждается, также не раскрывалась до заключения договора.
Для заёмщика подобные условия означают риск получить сумму меньше ожидаемой, сохранив обязанность возвращать долг на условиях договора.
История ещё раз обращает внимание на необходимость проверять не только процентную ставку, но и все дополнительные платежи до оформления займа.
Почему 10-процентный норматив не решает всех проблем
Надзор за микрофинансовыми организациями в Казахстане становится жёстче. Регулятор ограничивает долю длительной просрочки, усиливает требования к устойчивости кредиторов и пресекает нарушения прав клиентов.
Но статистика августа показывает разницу между снижением наиболее длительной задолженности и состоянием кредитного портфеля в целом.
При доле NPL 90+ в 5,4% общая просрочка достигла 22,7%. Среди индивидуальных предпринимателей она выросла до 31%.
Для предпринимателя, который пользуется микрокредитами для финансирования бизнеса, задержка платежей может обернуться дополнительными расходами и необходимостью пересматривать финансовые обязательства.
Для клиентов МФО, лишённых лицензий, практический вопрос другой: кому и по каким реквизитам продолжать выплачивать задолженность.
А для рынка остаётся ещё один показатель, который нельзя игнорировать: MFO № 1 с портфелем 9,6 млрд теңге и долей длительной просрочки всего 2% всё равно лишилась лицензии после выявленных регулятором нарушений.
Ранее мы также писали о МФО Казахстана, у которых доля просрочки превышала установленный 10-процентный лимит. Уже тогда статистика показывала серьёзный разрыв между средними показателями рынка и состоянием портфелей отдельных кредиторов.