
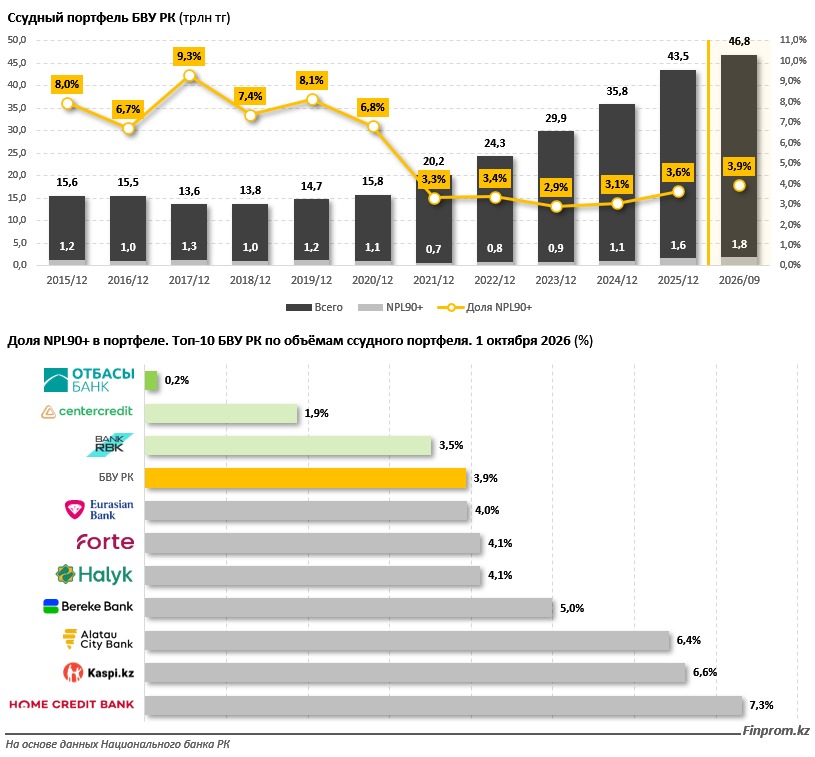
Банки Казахстана нарастили ссудный портфель до 46,8 трлн теңге. С начала 2026 года он увеличился на 3,3 трлн теңге, или на 7,6%, а только за сентябрь прибавил 498,7 млрд теңге. Согласно исследованию Finprom.kz, опубликованному 13 ноября, лидером по абсолютному приросту кредитного портфеля стал Отбасы банк, передает DKNews.kz.
Однако рост кредитования — лишь одна сторона банковской статистики. Не менее важный показатель — качество займов. На начало октября доля кредитов с просрочкой более 90 дней в банковском секторе составляла 3,93%, причём разница между крупнейшими финансовыми организациями оказалась весьма существенной.
Кредитный портфель банков приблизился к 47 трлн теңге
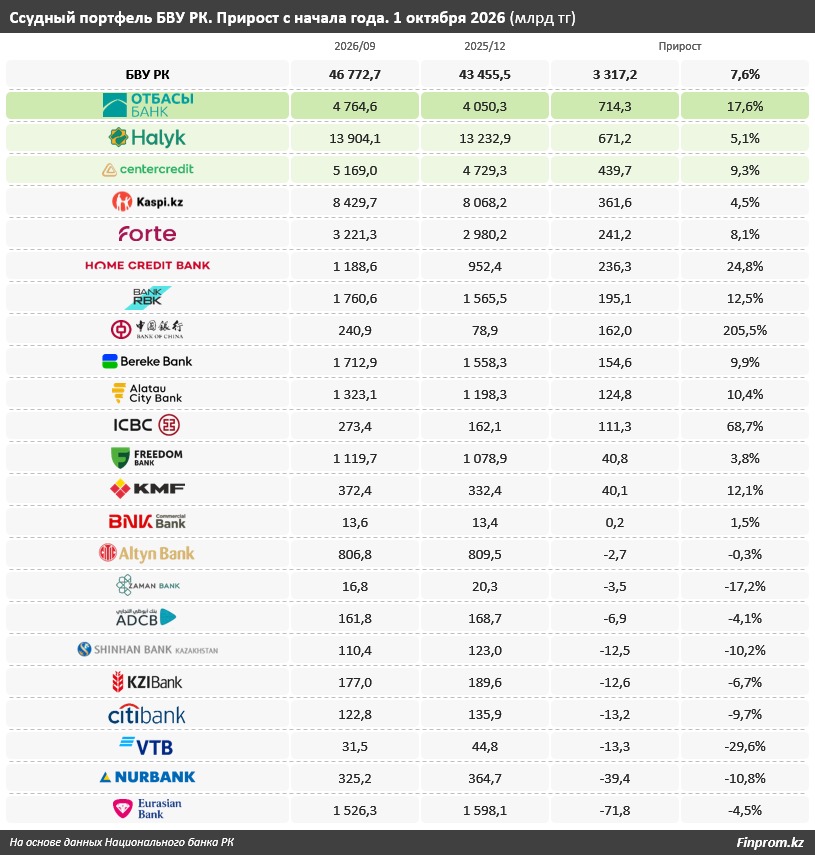
По состоянию на 1 октября 2026 года совокупный ссудный портфель банков второго уровня Казахстана достиг 46,8 трлн теңге.
С начала года положительную динамику показали 14 банков, тогда как у девяти объём кредитных активов сократился.
Среди десяти крупнейших банков ситуация выглядит заметно лучше: девять финансовых организаций увеличили портфели и только одна завершила девять месяцев с отрицательной динамикой.
При этом ссудный портфель отражает объём кредитных активов на определённую дату, а не сумму всех новых кредитов, выданных за рассматриваемый период. На его изменение влияют выдача и погашение займов, а также другие операции, учитываемые в банковской отчётности.
Отбасы банк обошёл Halyk Bank по приросту кредитования
Главным лидером по абсолютному увеличению ссудного портфеля с начала года стал Отбасы банк.
За девять месяцев его кредитный портфель вырос на 714,3 млрд теңге и достиг 4,8 трлн теңге. Только за сентябрь прирост составил 77,2 млрд теңге.
Второе место занял Halyk Bank. Его портфель увеличился на 671,2 млрд теңге, достигнув 13,9 трлн теңге. При этом Halyk сохраняет лидерство по общему объёму кредитных активов среди банков страны.
На третьей позиции расположился Банк ЦентрКредит, нарастивший портфель на 439,7 млрд теңге, до 5,2 трлн теңге.
Пятёрку лидеров замкнули Kaspi Bank и ForteBank.
Десятка крупнейших банков по динамике ссудного портфеля с начала года выглядит следующим образом:
- Отбасы банк — прирост на 714,3 млрд теңге.
- Halyk Bank — прирост на 671,2 млрд теңге.
- Банк ЦентрКредит — прирост на 439,7 млрд теңге.
- Kaspi Bank — прирост на 361,6 млрд теңге.
- ForteBank — прирост на 241,2 млрд теңге.
- Home Credit Bank — прирост на 236,3 млрд теңге.
- Bank RBK — прирост на 195,1 млрд теңге.
- Bereke Bank — прирост на 154,6 млрд теңге.
- Alatau City Bank — прирост на 124,8 млрд теңге.
- Евразийский Банк — сокращение на 71,8 млрд теңге.
Таким образом, Отбасы банк обеспечил около 21,6% общего прироста ссудного портфеля банковского сектора с начала года. Вместе с Halyk Bank на эти две организации пришлось примерно 42% увеличения кредитных активов.
Почему Отбасы банк растёт быстрее конкурентов
Отбасы банк специализируется на жилищном кредитовании и работает по системе жилищно-строительных сбережений (ЖСС).
Эта модель предполагает предварительное накопление средств на специальном депозите с последующим получением жилищного займа при соблюдении установленных условий.
Банк также участвует в реализации государственных и специализированных жилищных программ, включая «2-10-20», «5-10-20», «Наурыз», «Наурыз Әскери», «Әскери баспана» и молодёжные программы.
В 2026 году совместно с Азиатским банком развития была запущена жилищная программа для женщин «Ұмай». В представленных данных также говорится о подготовке к запуску «Зелёной ипотеки».
Специализация на жилищных займах отличает бизнес-модель Отбасы банка от универсальных финансовых организаций, активно работающих в потребительском и корпоративном кредитовании.
До конца декабря можно накопить на госпремию в 173 тысячи теңге
Одно из преимуществ системы жилищно-строительных сбережений — ежегодная государственная премия по депозитам.
Она составляет 20% от суммы накоплений, принимаемой к премированию, но не более установленного законом лимита в 200 месячных расчётных показателей.
В 2026 году максимальная сумма, учитываемая при расчёте премии, составляет 865 тысяч теңге. Соответственно, максимальная государственная премия за год достигает 173 тысяч теңге.
Для получения максимальной премии за 2026 год необходимо обеспечить соответствующую сумму накоплений до конца декабря. При этом следует учитывать ранее внесённые средства, которые ещё не были премированы.
Начисление государственной премии по итогам 2026 года предусмотрено в 2027 году.
Важно, что премия рассчитывается по правилам системы ЖСС и не означает автоматического начисления 20% на весь остаток депозита без ограничений.
Просроченные кредиты достигли 1,8 трлн теңге
На фоне расширения кредитования важным остаётся вопрос качества банковских портфелей.
По состоянию на 1 октября 2026 года объём кредитов с просроченной задолженностью более семи дней составлял 2,9 трлн теңге, или 6,19% совокупного портфеля.
По мере увеличения срока просрочки показатели распределялись следующим образом:
- Просрочка более 7 дней — 2,9 трлн теңге, или 6,19% портфеля.
- Просрочка более 30 дней — 2,3 трлн теңге, или 5,01%.
- Просрочка более 90 дней — 1,8 трлн теңге, или 3,93%.
Последний показатель известен как NPL 90+. Он отражает долю кредитов, по которым платежи просрочены более чем на три месяца, и широко используется для оценки качества банковских активов.
Эти категории не следует складывать между собой: займы с длительной просрочкой уже входят в более широкие группы задолженности.
У какого банка самая низкая доля проблемных кредитов
Среди десяти крупнейших банков Казахстана минимальная доля просроченной задолженности наблюдалась у Отбасы банка.
На начало октября кредиты с просрочкой более семи дней составляли всего 1,5% его портфеля, более 30 дней — 0,75%, а более 90 дней — лишь 0,15%.
Это значительно ниже среднего уровня по банковскому сектору, где NPL 90+ составлял 3,93%.
Кроме Отбасы банка, показатель ниже среднерыночного продемонстрировали Банк ЦентрКредит и Bank RBK.
Распределение NPL 90+ среди десяти крупнейших банков выглядело следующим образом:
- Отбасы банк — 0,15%.
- Банк ЦентрКредит — 1,86%.
- Bank RBK — 3,51%.
- Евразийский Банк — 3,95%.
- Halyk Bank — 4,11%.
- ForteBank — 4,11%.
- Bereke Bank — 4,99%.
- Alatau City Bank — 6,42%.
- Kaspi Bank — 6,62%.
- Home Credit Bank — 7,31%.
Таким образом, среди крупнейших участников рынка разница между минимальным и максимальным показателями NPL 90+ достигла 7,16 процентного пункта.
Почему у банков настолько разные показатели просрочки
Сравнивать качество кредитных портфелей необходимо с учётом специализации банков.
Отбасы банк преимущественно работает с жилищными займами, тогда как универсальные банки могут иметь значительные портфели потребительских кредитов, кредитных карт и займов бизнесу.
У разных кредитных продуктов отличаются сроки, требования к обеспечению, структура заёмщиков и характер рисков.
Поэтому низкая доля NPL 90+ сама по себе не означает, что один банк превосходит другой по всем показателям финансовой устойчивости. Для полноценной оценки также важны капитал, ликвидность, резервы, прибыльность и структура активов.
Кроме того, быстрое увеличение кредитного портфеля способно влиять на относительную долю проблемных займов. Поэтому при анализе качества кредитования важно учитывать не только проценты, но и абсолютные суммы просроченной задолженности.
Что показывают итоги девяти месяцев 2026 года
К началу октября банковский сектор Казахстана продолжил расширять кредитные активы. Совокупный портфель приблизился к 47 трлн теңге, причём основную положительную динамику обеспечили крупнейшие финансовые организации.
Отбасы банк стал лидером по абсолютному приросту и одновременно сохранил минимальную долю длительной просрочки среди банков первой десятки.
Однако общая картина остаётся неоднородной. Девять банков с начала года сократили ссудные портфели, а у семи участников топ-10 доля NPL 90+ превысила среднерыночный показатель.
Это означает, что при оценке банковского сектора важно учитывать два направления одновременно: насколько быстро растёт кредитование и насколько качественно заёмщики обслуживают свои обязательства.
Ранее мы рассказывали, как менялись ипотечное и потребительское кредитование в Казахстане по итогам первого полугодия 2026 года. Уже тогда Отбасы банк лидировал по абсолютному приросту ссудного портфеля, а качество его кредитов оставалось одним из наиболее высоких в секторе.