
Банковские кредиты обеспечили лишь 5,6% инвестиций в основной капитал Казахстана. За январь–сентябрь 2026 года из 16,1 трлн теңге капитальных вложений на банковское финансирование пришлось 893,5 млрд теңге. При этом кредитование населения продолжает опережать финансирование бизнеса, следует из статистики Национального банка Казахстана и данных Бюро национальной статистики, передает DKNews.kz.
Разрыв между потребностями промышленности и доступностью заёмных средств становится особенно заметным на фоне задач по модернизации предприятий и запуску новых производств. Компании нуждаются в долгосрочном капитале, однако стоимость кредитования остаётся существенным ограничением.
Население получает больше кредитов, чем бизнес
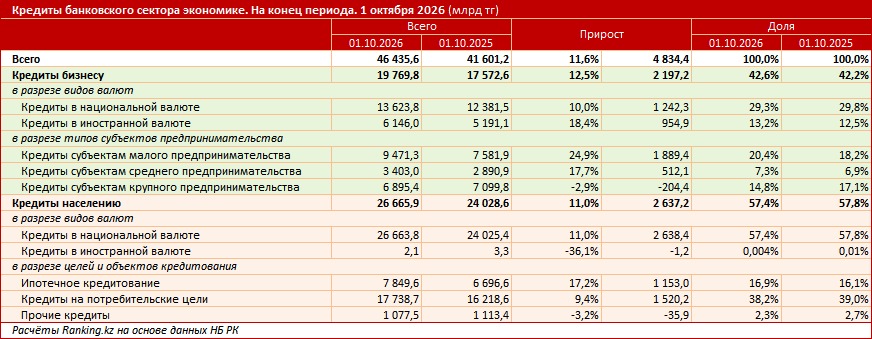
На 1 октября 2026 года совокупный кредитный портфель банковского сектора Казахстана достиг 46,4 трлн теңге. За год показатель увеличился на 11,6%.
При этом распределение кредитов между населением и предпринимательством остаётся неравномерным:
- 19,8 трлн теңге — кредиты бизнесу, или 42,6% портфеля.
- 26,7 трлн теңге — займы населению, или 57,4%.
- 11,6% — годовой рост совокупного кредитного портфеля.
Таким образом, задолженность физических лиц перед банками превышает объём кредитования предпринимательства почти на 6,9 трлн теңге. Небольшое расхождение между суммой округлённых показателей и общим портфелем связано с представлением данных с точностью до десятых долей триллиона.
Вопрос расширения финансирования реального сектора обозначен и на государственном уровне. В Послании народу Казахстана президент Касым-Жомарт Токаев подчеркнул:
«Банки должны принимать самое активное участие в инвестиционном кредитовании бизнеса. Это их основная миссия».
Промышленность растёт медленнее остальных заёмщиков
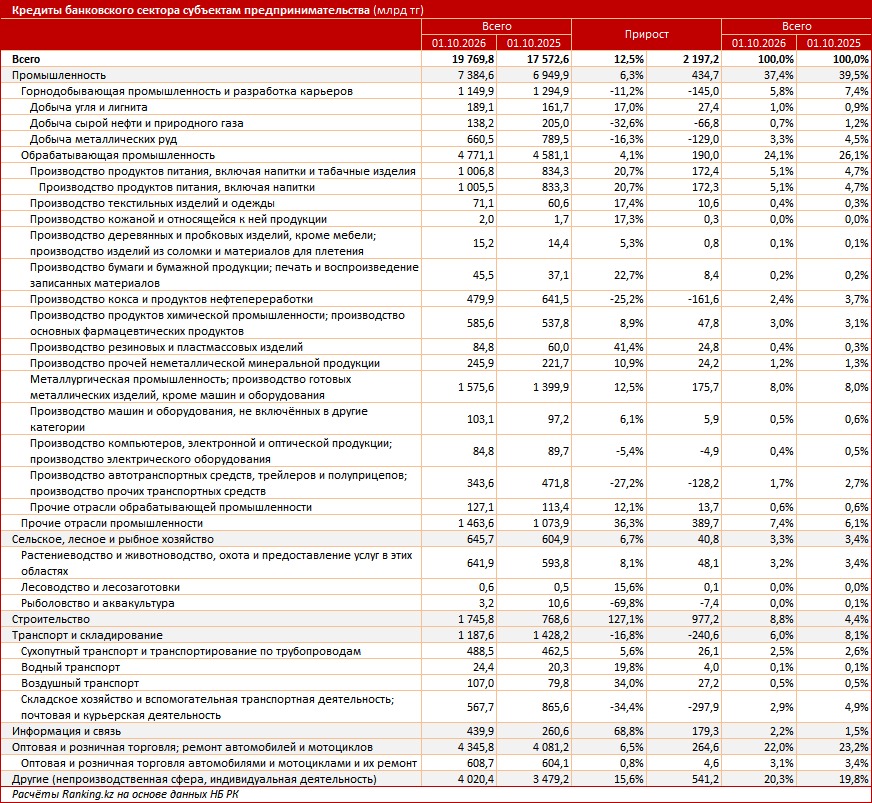
На начало октября кредитный портфель промышленных предприятий составил 7,4 трлн теңге. За год он увеличился на 6,3%.
Для сравнения: кредитование предпринимательства в целом выросло на 12,5%. Получается, что промышленность наращивала банковские заимствования почти вдвое медленнее бизнеса в среднем.
В результате доля промышленных предприятий в общем портфеле кредитов предпринимательству сократилась с 39,5% до 37,4%.
Особенно сдержанной оказалась динамика обрабатывающей промышленности. Её кредитный портфель достиг 4,8 трлн теңге, увеличившись за год всего на 4,1%, или на 190 млрд теңге.
Доля обрабатывающих предприятий в кредитовании бизнеса снизилась с 26,1% до 24,1%.
В горнодобывающей промышленности ситуация ещё сложнее: объём кредитов сократился на 11,2%, до 1,1 трлн теңге.
Какие отрасли получили больше кредитов
Внутри обрабатывающей промышленности динамика существенно различается. Одни направления наращивают заимствования, тогда как другие сокращают задолженность перед банками.
Наибольший прирост кредитного портфеля зафиксирован в следующих отраслях:
- Металлургия и производство готовых металлических изделий — плюс 175,7 млрд теңге.
- Пищевая промышленность — плюс 172,4 млрд теңге.
Одновременно в ряде производств наблюдалось сокращение кредитования:
- Производство кокса и продуктов нефтепереработки — минус 161,6 млрд теңге.
- Производство автотранспортных и прочих транспортных средств — минус 128,2 млрд теңге.
Эти различия показывают, что общая статистика кредитования не отражает положение отдельных производств. Потребности предприятий зависят от продолжительности инвестиционных проектов, отраслевых рисков, расположения производственных площадок и необходимого объёма капитала.
При этом сокращение кредитного портфеля не обязательно означает остановку инвестиций: оно может быть связано в том числе с погашением ранее привлечённых займов или использованием других источников финансирования.
Кредиты под 15,9–19%: почему предприятия недовольны условиями
Для промышленности важен не только объём доступных кредитов, но и их стоимость. Чем выше процентная ставка, тем больше финансовая нагрузка на предприятие, особенно при реализации проектов с длительным сроком окупаемости.
Согласно отраслевому конъюнктурному обзору Национального банка за второй квартал 2026 года, значительная часть предприятий оценивала условия банковского кредитования как превышающие приемлемый уровень.
Наиболее высокие показатели отмечены в следующих секторах:
- Строительство — 21,3% опрошенных предприятий.
- Обрабатывающая промышленность — 17,7%.
- Сельское хозяйство — 17%.
- Горнодобывающая промышленность — 14%.
Особенно показателен разрыв между фактическими и приемлемыми процентными ставками.
В обрабатывающей промышленности средняя фактическая ставка по кредитам в национальной валюте во втором квартале составляла 15,9%. При этом сами предприятия считали приемлемым уровень 7,4%.
Разница достигала 8,5 процентного пункта.
В горнодобывающей промышленности разрыв был ещё больше. При фактической ставке 19% предприятия называли приемлемой стоимость заимствований на уровне 5,8%. Разница составляла 13,2 процентного пункта.
Такая ситуация осложняет финансирование проектов, для которых требуется длительный период строительства, запуска и выхода на проектную мощность.
Каждое четвёртое предприятие обрабатывающей отрасли ищет кредит
Несмотря на высокую стоимость финансирования, спрос на банковские займы среди производственных предприятий сохраняется.
По результатам опросов Национального банка за второй квартал 2026 года, именно в обрабатывающей промышленности была зафиксирована наибольшая доля компаний, планировавших обратиться за кредитом в следующем квартале.
Такие намерения выразили 24,6% опрошенных предприятий отрасли — почти каждое четвёртое.
Для сравнения, в других секторах показатели были следующими:
- Сельское хозяйство — 20,2%.
- Торговля — 15,6%.
- Строительство — 14,7%.
- Горнодобывающая промышленность — 8,2%.
Возникает противоречивая картина. Обрабатывающие предприятия активнее других рассматривают возможность привлечения кредитов, но их совокупная задолженность перед банками растёт сравнительно медленно.
Одновременно часть производителей считает предлагаемые условия кредитования слишком дорогими. Это указывает на необходимость развития финансовых инструментов, учитывающих особенности промышленного производства.
Только 5,6% инвестиций в Казахстане финансируются банками
Ограниченное участие банков особенно заметно в структуре инвестиций в основной капитал.
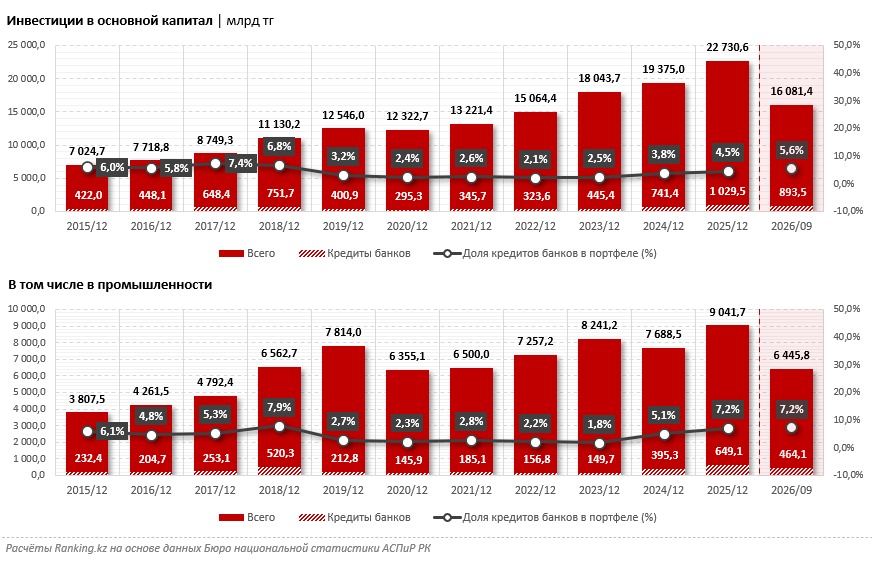
По данным Бюро национальной статистики, за январь–сентябрь 2026 года общий объём капитальных вложений в Казахстане составил 16,1 трлн теңге.
Из этой суммы за счёт банковских кредитов было профинансировано 893,5 млрд теңге, или 5,6%.
Таким образом, более 94% инвестиций обеспечивались другими источниками — собственными средствами предприятий, бюджетным финансированием и небанковскими заёмными ресурсами.
В промышленности участие банков оказалось несколько выше, но также оставалось ограниченным.
За девять месяцев 2026 года инвестиции в основной капитал промышленных предприятий достигли 6,4 трлн теңге. На банковские кредиты пришлось 464,1 млрд теңге, или 7,2%.
Для сравнения: за январь–сентябрь 2025 года доля банковского финансирования промышленных инвестиций составляла 5,3%.
Следовательно, за год показатель увеличился на 1,9 процентного пункта. Однако даже после роста банковские кредиты обеспечивали менее одной десятой всех капитальных вложений в промышленность.
Почему промышленности нужны долгосрочные деньги
Модернизация действующих предприятий, приобретение оборудования и строительство новых производственных площадок требуют значительных первоначальных затрат.
При этом возврат инвестиций в промышленности нередко занимает годы. Поэтому для производственного бизнеса особенно важны сроки кредитования, стоимость обслуживания долга и возможность согласовать график платежей с этапами реализации проекта.
Обычные краткосрочные кредиты не всегда соответствуют таким потребностям. Высокая процентная ставка дополнительно увеличивает финансовую нагрузку и может снижать экономическую привлекательность инвестиций.
Одним из возможных решений остаётся расширение долгосрочного финансирования с участием банков второго уровня, институтов развития, международных финансовых организаций и инвесторов рынка капитала.
При этом конкретные механизмы должны учитывать кредитные риски, финансовую устойчивость заёмщиков и особенности отдельных отраслей.
Что это означает для экономики Казахстана
Статистика показывает, что банковский сектор пока играет ограниченную роль в финансировании капитальных вложений, необходимых для промышленного развития страны.
С одной стороны, общий кредитный портфель продолжает увеличиваться. С другой — кредитование населения опережает финансирование предпринимательства, а промышленность демонстрирует более медленные темпы роста задолженности, чем бизнес в целом.
Особенно заметен разрыв между потребностью обрабатывающих предприятий в кредитах и стоимостью предлагаемых финансовых ресурсов.
Для Казахстана ключевой задачей становится не просто увеличение объёма кредитования, а создание условий, при которых предприятия смогут привлекать долгосрочные средства на модернизацию, расширение производства и реализацию инвестиционных проектов.
Ранее мы рассказывали, кто может финансировать казахстанские заводы и какие решения предлагает международный опыт. Среди рассматриваемых направлений — развитие специализированных финансовых институтов, привлечение международного капитала и расширение инструментов долгосрочного промышленного кредитования.