
Казахстанский рынок платёжных карт продолжает расти: на 1 октября 2026 года в обращении находилось 85,4 млн карт — на 2,9% больше, чем годом ранее. При этом абсолютное большинство составляют дебетовые карты, которые всё чаще используются не только для покупок и переводов, но и для получения кешбэка, бонусов и премиальных услуг, передает DKNews.kz.
Такие данные приводятся в официальной статистике Национального банка Казахстана.
За пять лет количество платёжных карт в стране увеличилось на 52,4%, а за десятилетие — в 5,5 раза. Несмотря на высокую насыщенность рынка, банки продолжают расширять продуктовые линейки и конкурировать за клиентов не только тарифами, но и дополнительными преимуществами.
Сегодня банковская карта постепенно превращается из обычного платёжного инструмента в полноценный финансовый сервис. Она позволяет управлять деньгами через смартфон, получать вознаграждения за покупки, пользоваться специальными предложениями и дополнительными услугами во время путешествий.
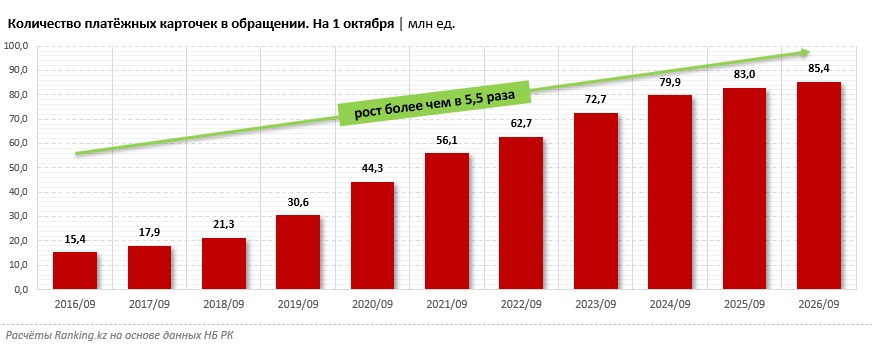
85,4 млн карт: как изменился рынок Казахстана
По состоянию на 1 октября 2026 года эмиссию платёжных карточек в Казахстане осуществляли 18 банков второго уровня и АО «Казпочта».
Общее количество карт в обращении достигло 85,4 млн. Для сравнения, годом ранее показатель составлял около 83 млн.
При этом структура рынка показывает явное преимущество дебетовых продуктов:
- 70 млн карт, или 82%, — дебетовые.
- 13 млн карт, или 15,2%, — кредитные.
- 2,8% — дебетовые карты с кредитным лимитом и предоплаченные карты.
Таким образом, более восьми из десяти платёжных карт в Казахстане относятся к дебетовому сегменту.
Однако количество выпущенных карт не равно числу их владельцев. Один человек может пользоваться сразу несколькими банковскими продуктами: для зарплаты, повседневных расходов, накопления бонусов или зарубежных поездок.
Именно поэтому рост эмиссии отражает не только расширение клиентской базы, но и развитие самого рынка банковских услуг.
Почему казахстанцы выбирают дебетовые карты
Главное преимущество дебетовой карты заключается в возможности распоряжаться собственными средствами без необходимости оформлять кредит.
Такие карты подходят для большинства повседневных финансовых операций:
- Получения заработной платы и других поступлений.
- Оплаты покупок в магазинах и интернете.
- Переводов между счетами и другим людям.
- Оплаты коммунальных и других услуг.
- Снятия наличных.
- Получения кешбэка и бонусов.
- Использования дополнительных банковских сервисов.
При этом современные дебетовые продукты заметно отличаются друг от друга.
Одни ориентированы на бесплатное обслуживание и простые повседневные операции. Другие предлагают повышенные бонусы, страхование путешествий, доступ в аэропортовые бизнес-залы и дополнительные привилегии.
В результате выбор карты всё чаще зависит от финансовых привычек клиента и того, какие преимущества он действительно планирует использовать.
Премиальные карты становятся доступнее
Ещё несколько лет назад премиальные банковские карты преимущественно ассоциировались с состоятельными клиентами, высокими остатками на счетах и дорогим обслуживанием.
Сегодня ситуация постепенно меняется.
Банки расширяют премиальные линейки, предлагают различные уровни обслуживания и делают отдельные привилегии доступными более широкому кругу пользователей.
При этом условия могут существенно различаться. В одних случаях за премиальную карту необходимо платить ежегодную комиссию, в других — поддерживать определённый остаток на счёте или выполнять требования по покупкам.
Появляются и продукты, у которых выпуск и обслуживание бесплатны, а дополнительные преимущества предоставляются при соблюдении установленных условий.
Один из таких примеров — дебетовая карта Álem категории Visa Signature от Home Credit Bank.
Карта Álem от Home Credit Bank: что предлагают клиентам
Дебетовая карта Álem объединяет возможности обычного платёжного инструмента с премиальными сервисами Visa Signature.
Продукт ориентирован как на повседневные покупки, так и на клиентов, которые регулярно путешествуют или заинтересованы в дополнительных банковских привилегиях.
Среди основных условий карты:
- Бесплатный выпуск и обслуживание. За оформление и использование карты Álem категории Visa Signature не взимается плата.
- Снятие наличных. До 1,5 млн тенге в месяц можно снимать без комиссии банка по всему миру в рамках условий продукта.
- Кешбэк 5%. Повышенное вознаграждение доступно при выполнении требований банка.
- Лимит бонусов. Максимальный размер кешбэка составляет 50 тыс. бонусов в месяц.
- Премиальные сервисы. Держателям доступны дополнительные преимущества Visa Signature при соблюдении соответствующих условий.
Важный нюанс: бесплатное обслуживание карты не означает, что все премиальные услуги предоставляются без ограничений.
Для получения повышенного кешбэка и отдельных привилегий необходимо выполнить установленные требования.
Как получить кешбэк 5% по карте Álem
Одно из ключевых преимуществ карты — возможность получать 5% кешбэка за покупки.
Однако максимальная ставка действует не автоматически.
Для её получения необходимо иметь в Home Credit Bank депозиты, депозитные сертификаты или облигации на общую сумму от 3 млн тенге либо эквивалент в долларах США или евро.
При выполнении этого условия держатель карты может получать повышенное вознаграждение за покупки с учётом правил бонусной программы.
Максимальная сумма начисления ограничена 50 тыс. бонусов в месяц.
Например, при ставке 5% покупки на 200 тыс. тенге потенциально позволяют получить 10 тыс. бонусов, если операции соответствуют условиям программы.
При этом перед оформлением карты важно уточнить перечень операций, за которые начисляется кешбэк, ограничения программы и правила использования бонусов.
Такие детали могут существенно влиять на фактическую выгоду.
Бизнес-залы аэропортов и страхование путешествий
Дополнительные преимущества карты Álem связаны с премиальной категорией Visa Signature.
Они могут быть особенно интересны клиентам, которые часто путешествуют.
Среди предусмотренных сервисов:
- До 10 бесплатных посещений бизнес-залов аэропортов в год. Для доступа необходимо совершить покупки на сумму от 300 тыс. тенге за установленный расчётный период.
- Приоритетное обслуживание в аэропортах. Возможность пользоваться отдельными сервисами ускоренного прохождения процедур в рамках программы.
- Консьерж-сервис. Помощь в организации поездок и решении повседневных вопросов.
- Страхование путешествий. Страховое покрытие для держателя карты и его семьи — до 500 тыс. долларов США при соблюдении условий программы.
- Упаковка багажа. До 10 бесплатных услуг в год.
- Аренда автомобилей. Специальные предложения и скидки до 35% у партнёров Avis и SIXT.
Для бесплатного посещения бизнес-залов требуется совершить покупки на сумму от 300 тыс. тенге в течение 35 дней до посещения, при этом последние пять дней в расчёт не включаются.
Страхование путешествий предусматривает дополнительные условия, включая оплату билетов и проживания картой.
Наличие карты само по себе не гарантирует автоматического доступа ко всем перечисленным услугам. Перед поездкой необходимо проверять актуальные правила Visa и банка.
Home Credit Bank разыгрывает автомобиль и другие призы
Дополнительным стимулом для использования карты стала акция Home Credit Bank, которая проводится с 7 сентября по 31 декабря 2026 года.
В рамках акции держатели дебетовой карты Álem могут принять участие в розыгрыше призов.
Среди заявленных подарков:
- Электромобиль BYD Song Plus EV.
- Наушники AirPods.
- Умные часы Galaxy Watch.
- Яндекс Станция.
- Другие призы, предусмотренные условиями акции.
Участие в розыгрыше и возможность получения призов определяются официальными правилами акции.
При этом подобные предложения следует рассматривать как дополнительный бонус, а не как гарантированную финансовую выгоду от использования банковской карты.
Какие виды банковских карт доступны в Казахстане
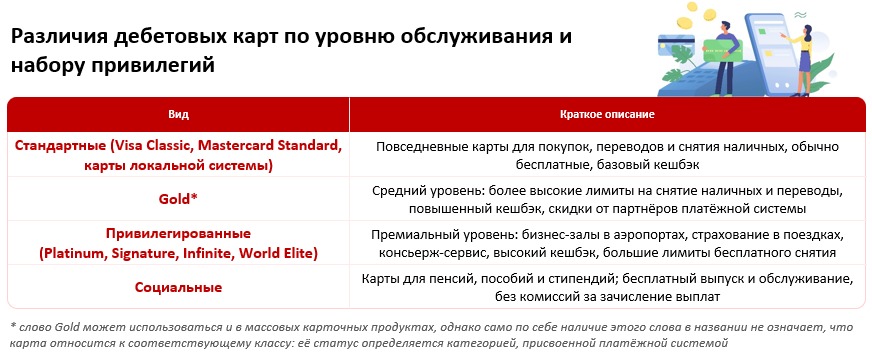
На казахстанском рынке представлены разные категории платёжных карт. Они отличаются функциональностью, условиями обслуживания и дополнительными возможностями.
Цифровые карты
Это виртуальные аналоги обычных банковских карт, которые выпускаются через мобильное приложение без необходимости получать пластиковый носитель.
Их можно использовать для онлайн-покупок, переводов и бесконтактной оплаты через поддерживаемые платёжные сервисы.
Главные преимущества — быстрое оформление, удобное управление через смартфон и возможность контролировать операции в приложении.
Классические дебетовые карты
Базовые продукты для повседневных расходов, переводов, оплаты услуг и снятия наличных.
Обычно отличаются понятными условиями и доступностью для широкого круга клиентов.
Карты Gold
Предлагают стандартные платёжные функции и дополнительные возможности, которые зависят от банка и платёжной системы.
Это могут быть специальные предложения партнёров, скидки или расширенные сервисы поддержки.
Социальные карты
Предназначены для получения пенсий, пособий и других социальных выплат.
При этом многие такие карты позволяют оплачивать покупки, совершать переводы и пользоваться обычными банковскими услугами.
Премиальные карты
К этой категории относятся продукты Platinum, Signature, Infinite и другие привилегированные карты.
Их основное отличие — дополнительные сервисы, которые могут включать страхование путешествий, бизнес-залы аэропортов, консьерж-обслуживание и повышенные бонусы.
Однако название категории не гарантирует одинаковый набор услуг во всех банках. Конкретные преимущества всегда определяются тарифами и условиями программы.
Безналичные платежи достигли 144,9 трлн тенге
Рост карточного рынка сопровождается увеличением количества и объёма безналичных операций.
За январь–сентябрь 2026 года с использованием карт казахстанских эмитентов было проведено 11 млрд безналичных операций на общую сумму 144,9 трлн тенге.
По сравнению с аналогичным периодом 2025 года количество операций выросло на 6,5%, а их объём — на 6%.
Такая динамика показывает, что банковские карты остаются одним из основных инструментов повседневных расчётов.
При этом всё больше операций проводится дистанционно, без необходимости использовать пластиковую карту непосредственно в торговой точке.
Смартфон становится главным банковским инструментом
Особенно заметную роль в развитии безналичных платежей играет интернет- и мобильный банкинг.
В сентябре 2026 года через эти каналы прошло 76,5% общего количества безналичных платежей и переводов.
В денежном выражении их доля оказалась ещё выше — 89,3%.
Это означает, что основная часть безналичных операций по объёму уже осуществляется через цифровые каналы.
Клиенты используют мобильные приложения для переводов, оплаты услуг, покупок, управления счетами и контроля расходов.
Банковская карта при этом становится частью более широкой цифровой экосистемы, в которой важны удобство приложения, скорость операций, безопасность и доступность дополнительных сервисов.
Почему банки всё активнее конкурируют кешбэком
По мере развития карточного рынка базовые функции банковских карт становятся всё более похожими.
Практически любой крупный банк предлагает переводы, онлайн-платежи, оплату покупок и управление средствами через мобильное приложение.
Поэтому конкуренция постепенно смещается в сторону дополнительных преимуществ.
Банки предлагают повышенные бонусы, специальные категории кешбэка, бесплатное обслуживание, скидки партнёров и премиальные сервисы.
Для клиентов это расширяет возможности выбора, но одновременно делает условия банковских продуктов более сложными.
Например, максимальный кешбэк может зависеть от суммы покупок, наличия депозита, выбранной категории расходов или выполнения других требований.
Поэтому при сравнении карт важно учитывать не только рекламируемую ставку вознаграждения, но и фактические условия её получения.
Как выбрать дебетовую карту и не переплатить
При выборе банковской карты стоит ориентироваться прежде всего на собственные финансовые привычки.
Если карта используется для ежедневных покупок, важными критериями могут быть бесплатное обслуживание, удобное приложение и кешбэк по распространённым категориям расходов.
Для тех, кто часто путешествует, большее значение приобретают комиссии за зарубежные операции, условия конвертации валют, страхование и аэропортовые сервисы.
Перед оформлением карты полезно проверить:
- Стоимость выпуска и ежегодного обслуживания.
- Условия начисления и использования кешбэка.
- Максимальную сумму бонусов за месяц.
- Требования к остаткам на счетах и депозитам.
- Комиссии за снятие наличных и переводы.
- Условия конвертации валют при зарубежных покупках.
- Ограничения премиальных сервисов.
- Правила изменения тарифов и бонусных программ.
Особенно важно оценивать, насколько реалистично выполнять условия для получения максимальных преимуществ.
Например, повышенный кешбэк при наличии нескольких миллионов тенге на депозитах может быть привлекательным для клиента с накоплениями, но менее актуальным для человека, который использует карту исключительно для текущих расходов.
Что это значит для казахстанцев
Карточный рынок Казахстана постепенно переходит от количественного роста к конкуренции за качество банковских услуг.
Количество карт продолжает увеличиваться, но всё большее значение приобретают их функциональность, удобство и дополнительные преимущества.
Дебетовые карты остаются основой рынка благодаря универсальности и возможности распоряжаться собственными средствами.
Одновременно развивается премиальный сегмент, где банки стремятся предложить клиентам дополнительные сервисы без обязательной высокой платы за обслуживание.
Карта Álem от Home Credit Bank показывает один из вариантов такого подхода: бесплатный премиальный продукт с повышенным кешбэком и сервисами для путешествий, доступными при соблюдении установленных условий.
Для потребителей это означает более широкий выбор, но и необходимость внимательнее изучать банковские предложения.
Итог
К началу октября 2026 года количество платёжных карт в Казахстане достигло 85,4 млн, причём 82% рынка приходится на дебетовые продукты.
За девять месяцев казахстанцы провели 11 млрд безналичных операций на 144,9 трлн тенге, а интернет- и мобильный банкинг продолжили укреплять свои позиции.
Главная тенденция рынка — переход от обычных платёжных инструментов к комплексным банковским продуктам с кешбэком, бонусами и дополнительными сервисами.
Премиальные карты становятся доступнее, а конкуренция банков всё чаще строится вокруг реальной пользы для клиента.
Однако при выборе карты важно оценивать не только размер обещанного кешбэка, но и условия его начисления, ограничения и стоимость дополнительных услуг.
Ранее мы сравнивали программы лояльности казахстанских банков и разбирались, какие бонусы и преимущества получают держатели платёжных карт. Разнообразие предложений показывает, что кешбэк и дополнительные сервисы становятся важной частью конкуренции на финансовом рынке.