
Қазақстанда сақтандыру жүйесі түбегейлі өзгеруі мүмкін. Автосақтандыру тарифтерін есептеу, жол-көлік оқиғасынан кейін өтемақы алу және тұрғын үйді табиғи апаттардан қорғау тәртібін қайта қарау ұсынылып отыр, деп хабарлайды DKNews.kz.
Бұл бастамалар Қаржы нарығын реттеу және дамыту агенттігі әзірлеген «Сақтандыру нарығы туралы» жаңа заң жобасында қамтылған. Құжаттың 2027 жылы қабылдануы күтіледі.
«Freedom Insurance» сақтандыру компаниясының басқарма төрағасы Азамат Керімбаев жаңа заң нарықтың ашықтығын арттырып, сақтандырушылардың жауапкершілігін күшейтуге мүмкіндік береді деп есептейді. Оның айтуынша, ұсынылған өзгерістердің бір бөлігі азаматтардың күнделікті өміріне тікелей әсер етеді.
 Фотосурет: Владимир Третьяков
Автосақтандыруда не өзгереді?
Реформаның маңызды бағыттарының бірі – көлік құралдары иелерінің азаматтық-құқықтық жауапкершілігін міндетті сақтандыру жүйесін жаңарту.
Азамат Керімбаевтың айтуынша, қолданыстағы модель сақтандыру компаниялары үшін бұл бағыттың жеткілікті табыстылығын қамтамасыз ете алмады. Сонымен қатар тұтынушылар да сақтандыру төлемдерінің мөлшері мен залалды өтеу тәртібіне қатысты сын айтып келеді.
Жаңа заң жобасында осы мәселелерді шешуге арналған бірнеше тетік ұсынылған.
Соның бірі – «тарифтік дәліз» енгізу. Бұл сақтандыру компанияларына белгіленген шектер аясында базалық тарифке түзету коэффициенттерін қолданып, полис құнын есептеуге мүмкіндік береді.
Мұндай тәсіл сақтандыру бағасын жүргізушінің тәуекел деңгейіне дәлірек сәйкестендіруге бағытталған.
Алайда бұл барлық жүргізуші үшін автосақтандыру арзандайды дегенді білдірмейді. Нақты баға тарифтік дәліздің параметрлеріне және қолданылатын коэффициенттерге байланысты болады.
Тарифтік дәліздің шектері әзірге бекітілген жоқ. Оларды кейін нормативтік құқықтық актілер арқылы белгілеу жоспарланған. Бұл жұмысқа құрылуы көзделген Орталық актуарий қатысады.
 Фотосурет: Владимир Третьяков
Көлік иелері өтемақыны қалай алады?
Заң жобасында жол-көлік оқиғасынан кейінгі сақтандыру өтемін төлеу тәртібін өзгерту де қарастырылған.
Атап айтқанда, сақтандыру компаниялары клиенттерге қосымша сақтандыру өтемін ұсыну мүмкіндігіне ие болуы ықтимал. Бұл полис бойынша төленетін соманы ұлғайтуға жол ашады.
Сондай-ақ міндетті автосақтандыруда амортизацияны есепке алмай өтемақы төлеу тәсіліне көшу мүмкіндігі талқылануда.
Қазір көліктің тозу деңгейі залалды есептеу кезінде маңызды факторлардың бірі саналады. Сондықтан амортизацияны есепке алу тәртібінің өзгеруі өтемақы мөлшеріне әсер етуі мүмкін.
Тағы бір жаңалық – ақшалай төлем мен автокөлікті жөндетудің бірін таңдау мүмкіндігі.
Ұсынылған модель бойынша сақтандыру компаниясы залалды ақшалай өтеумен қатар, көлікті жөндеу қызметін де ұсына алады. Ал өтемақыны қандай түрде алатынын тұтынушының өзі таңдауы тиіс.
Бұл тетік қабылданса, жүргізушілер сақтандыру жағдайынан кейін өзіне қолайлы нұсқаны таңдауға мүмкіндік алады.
Автосақтандыру делдалдарына талап күшейеді
Жаңа заң жобасында сақтандыру төлемдерін алуға көмектесетін делдалдардың қызметін реттеу көзделген.
Азамат Керімбаевтың пікірінше, бұл нарықтағы жосықсыз әрекеттерді азайтуға бағытталған.
Ұсыныстардың қатарында делдалдарға қойылатын кәсіби талаптарды күшейту, оның ішінде заңгерлік жоғары білімнің болуын талап ету бар.
Сондай-ақ делдалдарға сақтандыру төлемін талап ету құқығын беруге тыйым салу ұсынылады. Мұндай жағдайда олардың қызметі негізінен консультациялық көмек көрсетумен шектелуі мүмкін.
Бұдан бөлек, делдалдардың сыйақысын реттеу тетігін енгізу мәселесі қарастырылып жатыр.
Тұрғын үйді табиғи апаттардан міндетті сақтандыру енгізілмек
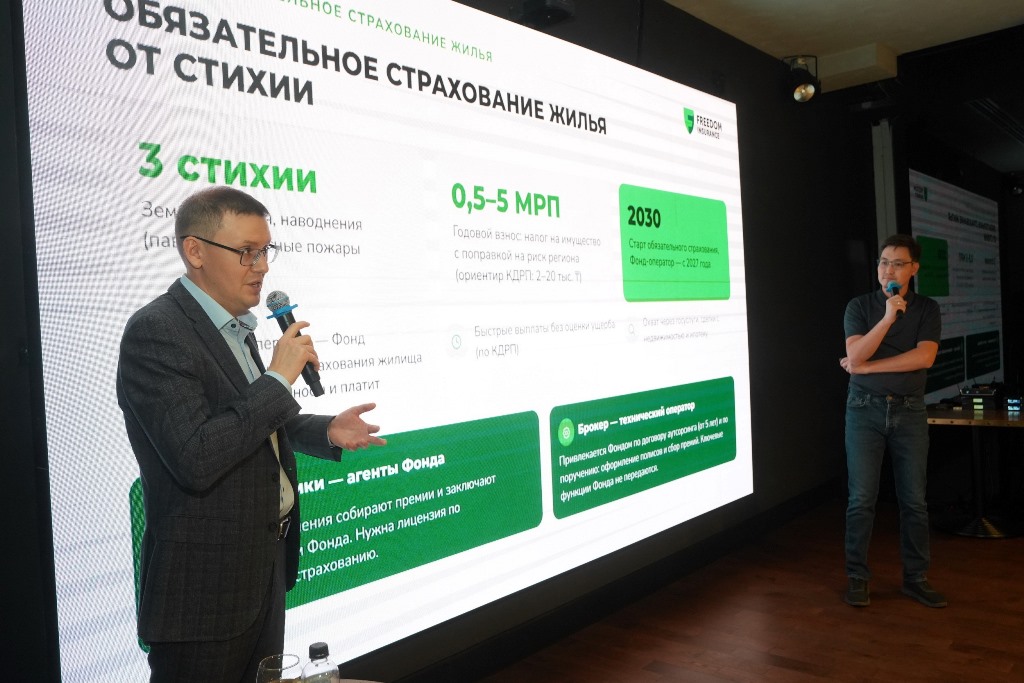
Реформаның азаматтарға тікелей әсер етуі мүмкін тағы бір бағыты – тұрғын үйді табиғи апаттардан міндетті сақтандыру.
Жаңа сақтандыру сыныбы үш негізгі тәуекелді қамтуы тиіс:
- Жер сілкінісі.
- Су тасқыны және су басу.
- Табиғи сипаттағы орман өрттері.
Бұл мақсатта жеке мемлекеттік қор құру ұсынылып отыр. Ол азаматтардың міндетті сақтандыру жарналары есебінен толықтырылуы мүмкін.
Жарна мөлшерін елдің әр өңіріндегі табиғи апат қаупіне қарай саралап белгілеу көзделген.
Азамат Керімбаев келтірген ұсыныстарға сәйкес, сақтандыру құны орта есеппен 0,5 АЕК-тен 5 АЕК-ке дейін, яғни шамамен 2 мыңнан 20 мың теңгеге дейін болуы мүмкін.
Бұл әзірге талқыланып жатқан мөлшерлер. Заң қабылданған жағдайда нақты тарифтер мен оларды төлеу тәртібі бөлек бекітілуі тиіс.
Табиғи апат кезінде қанша өтемақы төленуі мүмкін?
Ұсынылған модель бойынша сақтандыру өтемінің шекті мөлшерін сақтандыру сыйлықақысының 500 еселенген сомасы көлемінде белгілеу жоспарланып отыр.
Мысалы, егер жарна 2 мың теңге болса, 500 еселенген шек 1 млн теңгені құрайды. Ал 20 мың теңге жарна үшін бұл көрсеткіш 10 млн теңгеге жетеді.
Бұл – ұсынылған формулаға негізделген есептік мысалдар. Нақты төлем сақтандыру жағдайының талаптарына және болашақта бекітілетін ережелерге байланысты болады.
Қорды толықтырудың қосымша көзі ретінде сақтандыру компанияларының жарналары да қарастырылып жатыр.
Атап айтқанда, мүлікті ерікті сақтандырудың әрбір шарты бойынша сақтандыру сыйлықақысының 2%-ын қайта сақтандыру жарнасы ретінде қорға аудару ұсынылған.
Алайда бұл талаптың жеке тұлғалармен жасалған шарттарға да қолданылатыны әзірге нақтыланбаған.
Сақтандыру компанияларын кім бақылайды?
Жаңа заң жобасы сақтандыру нарығының басқару құрылымын да өзгертуді көздейді.
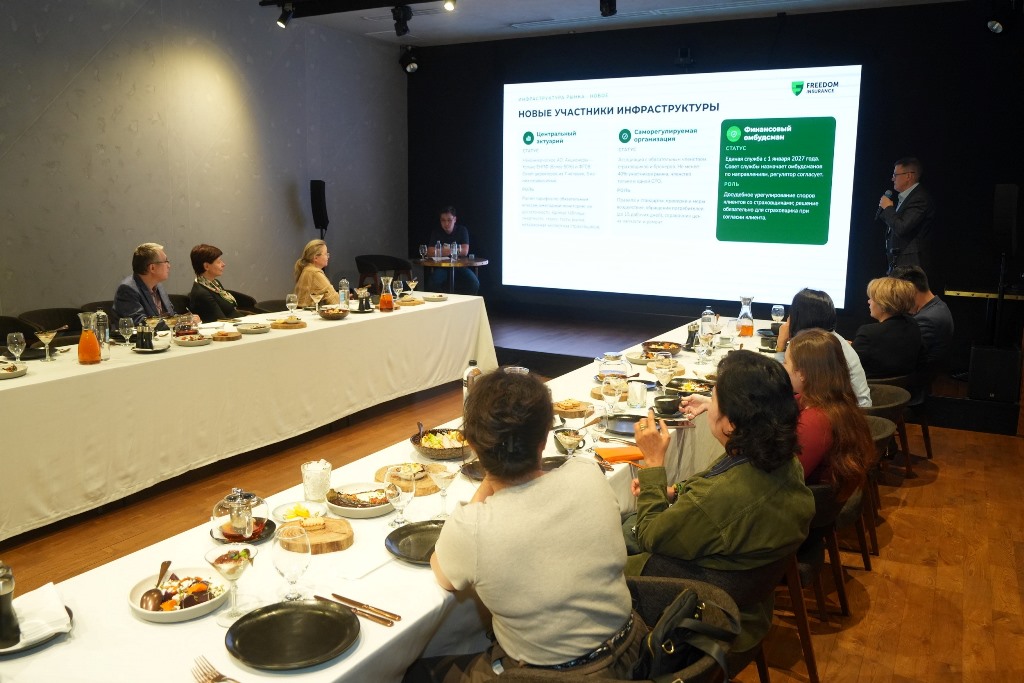
Барлық сақтандыру компаниялары міндетті түрде мүше болатын өзін-өзі реттейтін ұйым құру жоспарланған.
Оның қызметі мүшелік жарналар есебінен қаржыландырылады. Реттеуші орган бұл ұйымға кейбір бақылау функцияларын беруі мүмкін.
Олардың қатарында сақтандыру агенттері мен консультанттарын аккредиттеу, кәсіби талаптардың сақталуын бақылау және тұтынушылардың шағымдарымен жұмыс істеу бар.
Мақсат – нарық қатысушылары үшін ортақ кәсіби стандарттар қалыптастыру және қызмет көрсету сапасын арттыру.
Сақтандыру компаниялары өзара есеп айырысуды жеңілдететін клирингтік жүйе енгізуді де ұсынып отыр.
Бұл жүйе арқылы компаниялар арасындағы өзара міндеттемелер есептеліп, белгілі бір кезеңнің қорытындысы бойынша төлемдер реттелуі мүмкін.
Сақтандыру даулары E-Saqtandyru арқылы қаралуы мүмкін
Реформада тұтынушылардың құқықтарын қорғауға да ерекше назар аударылған.
Барлық қаржы секторларындағы омбудсмендерді біріктіретін Қаржы омбудсманы институтын құру жоспарланып отыр.
Оның қызметін цифрландыру үшін E-Saqtandyru платформасын іске қосу ұсынылған.
Жүйе e-Otinish платформасының үлгісімен жұмыс істеуі мүмкін. Ол сақтандыру омбудсманы мен тұтынушылар арасындағы өзара іс-қимылды электрондық форматқа көшіруге бағытталған.
Мұндай шешім шағымдарды қарау рәсімдерінің ашықтығын арттырып, өтініштердің қозғалысын бақылауға мүмкіндік беруі тиіс.
Сақтандыру полистерін салыстыратын маркетплейстер пайда бола ма?
Заң жобасында сақтандыру өнімдерін интернет арқылы сатуға қатысты өзгерістер де бар.
Атап айтқанда, брокерлер жасасқан сақтандыру шарттарын компаниялардың автоматты түрде қабылдауы туралы ұсыныс қарастырылуда.
Егер бұл норма қабылданса, сақтандыру брокерлері компанияның әрбір шарт бойынша жеке келісімін күтпей-ақ полис рәсімдей алады.
Бұл әртүрлі сақтандыру компанияларының ұсыныстарын салыстыруға мүмкіндік беретін онлайн платформалардың дамуына жол ашуы мүмкін.
Дегенмен аталған норманың түпкілікті қабылданатыны және оның міндетті сақтандырумен ғана шектелетіні немесе ерікті сақтандыруға да қолданылатыны әлі талқыланып жатыр.
Сақтандырудың 18 түрі бірыңғай жүйеге біріктіріледі
Жаңа заң жобасының маңызды ерекшелігі – міндетті сақтандырудың қолданыстағы сегіз сыныбы мен міндеттелген сақтандырудың он түрін бірыңғай құқықтық жүйеге біріктіру.
Бұл сақтандырудың әртүрлі түрлеріне қолданылатын ережелерді біріздендіруге бағытталған.
«Жаңа заң жобасының маңыздылығы - міндетті сақтандырудың сегіз түрі мен міндеттелген сақтандырудың он түріне қатысты нормаларды біртұтас құқықтық актіге біріктіруінде. Сонымен қатар сақтандырудың міндеттелген барлық түрі міндетті санатқа ауысады. Бұл сақтандыру компанияларының сақтандыру шартын жасасудан бас тарту мүмкіндігін жояды. Сақтандырудың барлық міндетті түрі ең төменгі талаптарды, тарифтік дәлізді және басқа да шарттарды реттейтін нормативтік-құқықтық актілердің талаптарын сақтай отырып жүзеге асырылады. Бұл құқықтық қайшылықтарды жоюға, міндетті сақтандырудың барлық түрін біріздендіруге, сондай-ақ нормативтік-құқықтық актілерге өзгерістер енгізу арқылы нарықтағы өзгерістер мен жаңа сын-қатерлерге жедел жауап беруге мүмкіндік береді», - деп атап өтті Азамат Керімбаев.
Қаржы нарығын реттеу және дамыту агенттігінің ресми мәліметі бойынша, «Сақтандыру нарығы туралы» заң жобасы 255 баптан тұрады.
Ал ілеспе заң жобасы Қазақстанның 11 кодексі мен 36 заңына өзгерістер енгізуді көздейді.
Шетелдік сақтандыру компанияларына Қазақстан нарығы ашыла ма?
Талқыланып жатқан мәселелердің бірі – резидент емес сақтандыру компанияларының Қазақстан нарығына қатысу шарттары.
Бір жағынан, шетелдік компаниялардың келуі бәсекелестікті күшейтіп, сақтандыру өнімдерінің таңдауын кеңейтуі мүмкін.
Екінші жағынан, Азамат Керімбаев қаржы ресурстарының едәуір бөлігінің шетелге кету қаупіне назар аударады.
Сондықтан нарықты ашу шарттары мен отандық сақтандырушылардың бәсекеге қабілеттілігін сақтау арасындағы тепе-теңдік әлі талқыланып жатыр.
Сақтандыру компаниялары бұдан бөлек қосарланған төлемдерді болдырмау, сақтандырылған адамның қатысуымен көлік жүргізетін басқа тұлғалардың мәртебесін нақтылау және жүргізушілер саны шектелмейтін полистер ұсыну мүмкіндігін қарастыруда.
Сондай-ақ сауда-ойын-сауық орталықтары сияқты адамдар көп жиналатын нысандарды сақтандыру құнын есептеу тәсілін өзгерту ұсынылған.
Сақтандыру компанияларының есептілігі де цифрландырылмақ
Азамат Керімбаев сақтандыру саласындағы цифрлық өзгерістерге де тоқталды.
Жаңа кезеңде компаниялар мен реттеуші орган арасындағы ақпарат алмасуды автоматтандыру көзделіп отыр.
Осы мақсатта реттеушіге қажетті деректерді нақты уақыт режимінде алуға мүмкіндік беретін ақпараттық база – «деректер витринасын» құру жоспарланған.
Бұл жүйе іске қосылса, реттеуші сақтандыру компанияларының қызметін жедел бақылап, қажетті ақпаратты автоматты түрде ала алады.
Болашақта мұндай тәсіл компаниялардың ай сайын есептілік тапсыру қажеттілігін азайтуға немесе жоюға мүмкіндік беруі мүмкін.
Жаңа заң қашан қабылданады?
«Сақтандыру нарығы туралы» жаңа заңның 2027 жылы қабылдануы күтіліп отыр.
Құжаттарды Қаржы нарығын реттеу және дамыту агенттігі мемлекеттік органдармен бірлесіп, Президенттің 2026 жылғы 10 ақпандағы тапсырмасын орындау аясында әзірледі.
Азамат Керімбаевтың айтуынша, заң жобасын дайындау барысында сақтандыру компанияларының ұсыныстары қаралған.
«Талқылаулар барысында нарық өкілдерінің пікірі мұқият тыңдалып, сақтандыру компанияларының көптеген ұсыныстары сараланып, ескерілгені қуантады», - деп атап өтті Азамат Керімбаев.
Сонымен бірге бірқатар маңызды норма бойынша пікірталас жалғасып жатыр. Сондықтан автосақтандыру тарифтері, тұрғын үйді міндетті сақтандыру жарналары және басқа да талаптардың түпкілікті нұсқасы өзгеруі мүмкін.
Ең маңыздысы – аталған өзгерістер әзірге заң жобасы деңгейінде. Олар қолданыстағы сақтандыру шарттарын автоматты түрде өзгертпейді және жаңа міндетті төлемдер қазірден бастап енгізілді дегенді білдірмейді.
Бұған дейін біз Қазақстанда сақтандыру нарығына арналған жаңа заң әзірленіп жатқанын хабарлаған едік. Енді ұсынылған реформаның нақты тетіктері мен олардың азаматтар мен сақтандыру компанияларына ықтимал әсері талқыланып жатыр.