
У 25 млн тенге два понятных сценария. Банковский депозит способен принести около 3,6–3,8 млн тенге за год, тогда как квартира дает меньший текущий денежный поток от аренды, но оставляет у владельца актив, цена которого может измениться, передает DKNews.kz.
Сравнение стало особенно актуальным после того, как Национальный Банк Казахстана снизил базовую ставку до 16,25%. Регулятор последовательно смягчает ставку с июня, а значит, период наиболее высоких процентов по новым депозитам может постепенно завершаться.
Депозит принесет до 3,8 млн тенге за год
Для человека, который не занимается профессиональными инвестициями, банковский вклад остается одним из наиболее простых способов разместить крупную сумму.
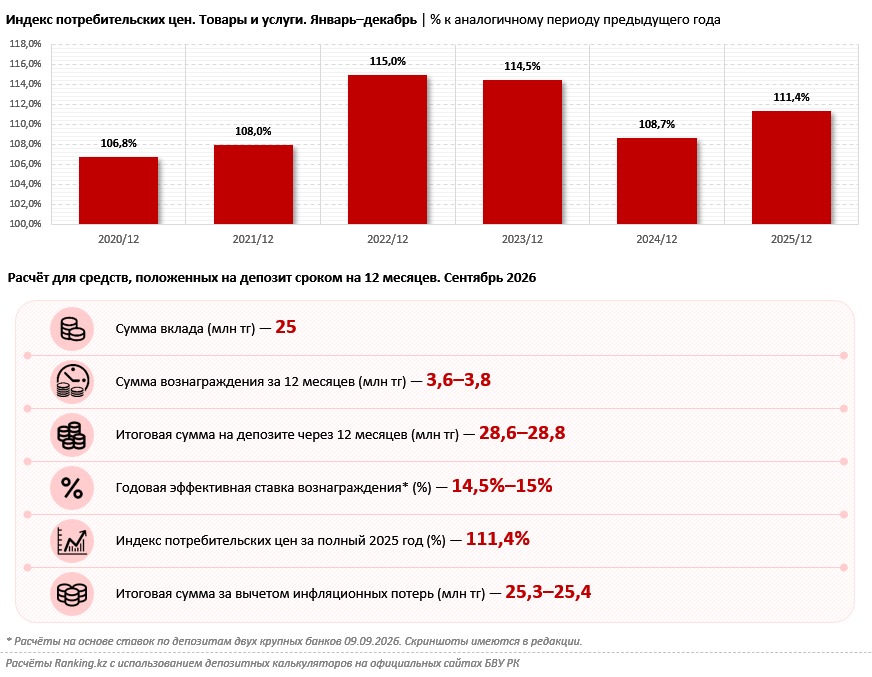
При годовой эффективной ставке вознаграждения 14,5–15% депозит в размере 25 млн тенге за 12 месяцев принесет примерно 3,6–3,8 млн тенге. К концу срока на счете окажется около 28,6–28,8 млн тенге.
При этом ставка становится ключевой переменной. В начале 2026 года базовая ставка составляла 18%, в июне ее снизили до 17%, в июле — до 16,75%, а в сентябре — до 16,25%.
Рынок вкладов уже реагирует. Как мы писали после сентябрьского решения Нацбанка, банки начали пересматривать условия, хотя по отдельным продуктам еще сохраняется высокая доходность.
Поэтому трехмесячный депозит с привлекательной ставкой и годовой вклад — разные стратегии. В первом случае через три месяца деньги придется размещать заново уже по тем условиям, которые будут действовать на рынке.
Сам Нацбанк после сентябрьского решения предупредил, что пространство для дальнейшего снижения ставки ограничено. Годовая инфляция в августе замедлилась до 9,8%, а прогноз на 2026 год составляет 9–11%.
Инфляция съедает часть депозитного дохода
Номинальные 3,6–3,8 млн тенге вознаграждения нельзя автоматически считать реальной прибылью.
Например, если использовать для иллюстрации инфляцию 2025 года на уровне 11,4%, покупательная способность капитала увеличивается намного скромнее, чем его номинальная сумма.
Но здесь есть принципиальная оговорка. Инфляцию прошлого года нельзя считать прогнозом на следующие 12 месяцев. В августе 2026 года годовая инфляция уже замедлилась до 9,8%.
Следовательно, реальный финансовый результат депозита будет определяться не только зафиксированной процентной ставкой, но и тем, насколько вырастут цены за период хранения денег.
Высокая доходность продолжает привлекать вкладчиков. В первом полугодии 2026 года объем депозитов физических лиц в казахстанских банках впервые превысил 30 трлн тенге. Мы подробно разбирали причины роста вкладов и действующие предложения банков.
На 25 млн тенге можно искать небольшую квартиру
Второй сценарий — превратить деньги в недвижимость.
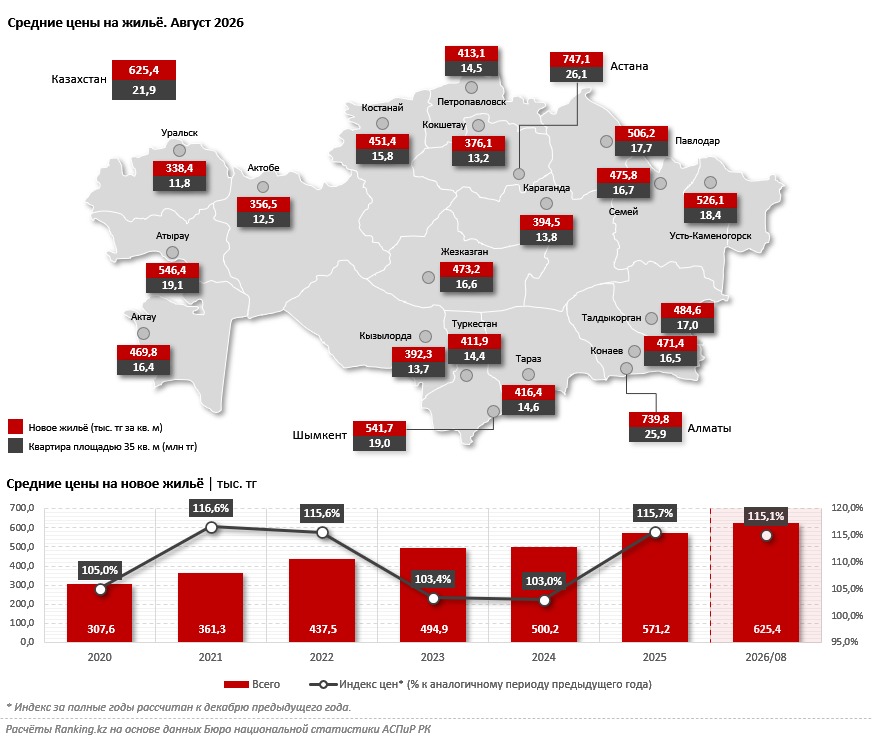
Согласно опубликованной Бюро национальной статистики статистике рынка жилья за август 2026 года, данные о ценах на квартиры обновлены 9 сентября.
При приведенной в исходных данных средней цене нового жилья 625,4 тыс. тенге за квадратный метр бюджет в 25 млн тенге соответствует примерно 40 квадратным метрам при расчете по среднереспубликанской цене. Однако в конкретном городе результат будет другим: стоимость квадратного метра сильно различается по регионам.
Если ориентироваться на квартиру площадью 35 квадратных метров, такой бюджет позволяет рассматривать небольшое жилье в новостройке во многих городах страны. В Астане средняя стоимость аналогичного объекта, согласно исходным расчетам, составляет около 26,1 млн тенге.
При этом средняя статистическая цена не является ценником конкретной квартиры. На стоимость влияют район, класс дома, стадия строительства, отделка, этаж и условия сделки.
Цена новостроек выросла почти в 1,5 раза с 2022 года
Недвижимость отличается от депозита прежде всего тем, что первоначальные 25 млн тенге не остаются деньгами на счете — они превращаются в физический актив.
По приведенным данным БНС, средняя стоимость квадратного метра нового жилья увеличилась с 437,5 тыс. тенге в 2022 году до 625,4 тыс. тенге в августе 2026-го. Рост составляет около 43%.
За один только 2025 год индекс цен на новое жилье достиг 115,7%, тогда как потребительские цены выросли на 11,4%.
Однако из этого не следует, что любая квартира обязательно продолжит дорожать такими же темпами. Исторический рост недвижимости не гарантирует будущей доходности.
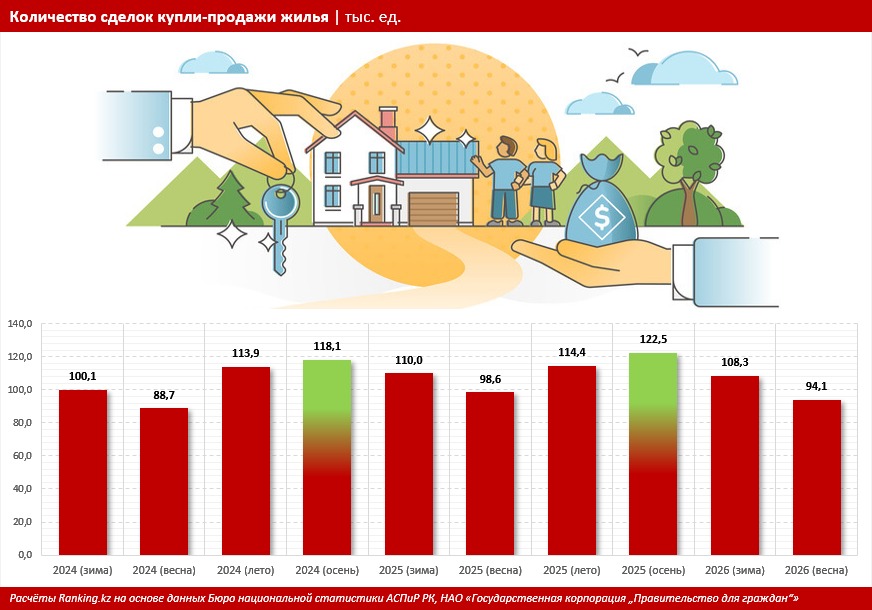
Это особенно заметно по динамике спроса. Весной рынок уже демонстрировал снижение активности: в мае 2026 года в Казахстане зарегистрировали 30,4 тыс. сделок с жильем, что было на 13,5% меньше апреля и на 10,5% меньше мая предыдущего года. Мы подробно разбирали, что происходило со спросом и ценами на недвижимость.
Поэтому квартира — не банковский вклад с заранее известной ставкой. Цена продажи через год станет известна только в момент реальной сделки.
Квартира в Астане может приносить около 213 тысяч в месяц
У недвижимости есть второй источник потенциального дохода — аренда.
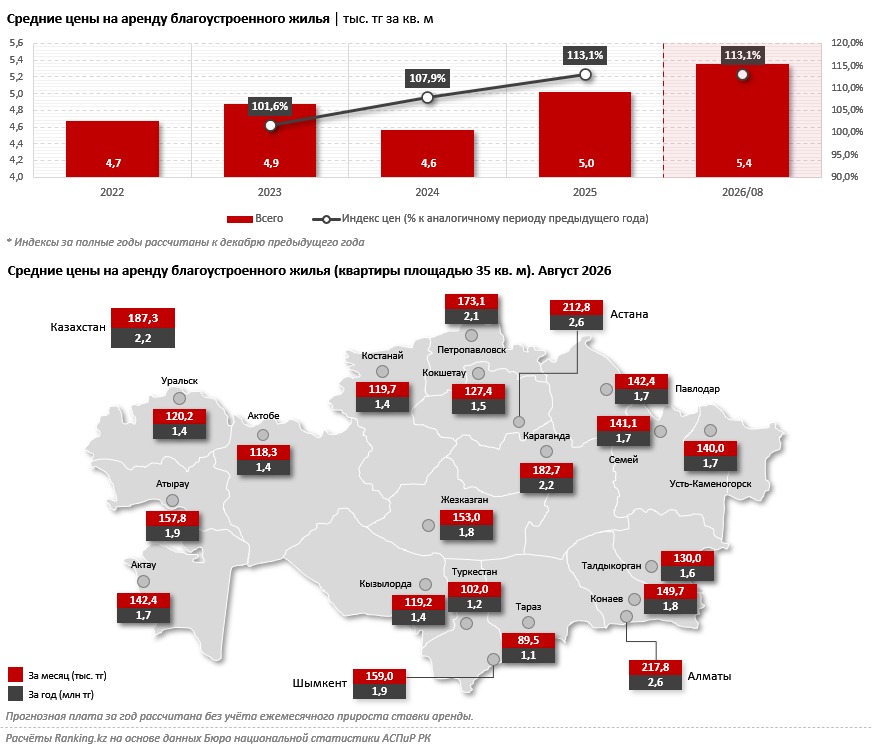
Если использовать приведенную для августа 2026 года ставку в Астане около 6,1 тыс. тенге за квадратный метр, квартира площадью 35 квадратных метров способна приносить примерно 212,8 тыс. тенге в месяц.
За полный год получается около 2,55 млн тенге валового арендного дохода.
Рынок аренды при этом продолжает дорожать. Еще в июне стоимость аренды благоустроенного жилья была на 13,9% выше, чем годом ранее. В Астане годовой рост составлял 13,7%, в Алматы — 14%. Динамику рынка аренды Казахстана мы разбирали отдельно.
Но 2,55–2,6 млн тенге нельзя записывать владельцу в чистую прибыль.
Из этой суммы необходимо учитывать налоги и другие обязательные платежи, возможный ремонт, обслуживание квартиры, замену техники и периоды простоя между арендаторами.
Если новостройка приобретается без готового ремонта, появляется еще одна статья расходов — подготовка жилья к сдаче.
Депозит дает больше текущего дохода, но квартира может дорожать
Если сравнивать только денежный поток первого года, при заданных условиях депозит выглядит так:
- первоначальная сумма — 25 млн тенге;
- ставка — 14,5–15%;
- вознаграждение — около 3,6–3,8 млн тенге;
- итоговая номинальная сумма — около 28,6–28,8 млн тенге.
У квартиры другая модель:
- первоначальный капитал — около 25 млн тенге;
- расчетная аренда — около 212,8 тыс. тенге в месяц;
- валовой доход за год — около 2,55 млн тенге;
- дополнительно меняется рыночная стоимость самого объекта.
Последний пункт и делает прямое сравнение сложным.
Если квартира дорожает, собственник получает потенциальный прирост капитала плюс аренду. Если цена остается прежней, основной денежный доход формирует аренда. Если недвижимость дешевеет или требует значительных расходов, совокупный финансовый результат становится хуже.
Поэтому нельзя заранее утверждать, что недвижимость обязательно окажется доходнее депозита.
У квартиры есть риск, которого нет у готового жилья
Отдельная ситуация возникает при покупке недвижимости на стадии строительства.
Покупатель фактически принимает не только рыночный, но и строительный риск. Задержка сдачи дома означает, что квартира позже начнет приносить аренду, а серьезные проблемы проекта могут заморозить вложенные деньги.
Перед покупкой строящегося жилья имеет смысл проверить конкретный объект через Казахстанскую Жилищную Компанию. Ее Жилищный портал показывает, какие застройщики законно привлекают деньги дольщиков и какие проекты имеют нарушения.
КЖК указывает три законных основания для привлечения денег дольщиков:
- гарантия Казахстанской Жилищной Компании;
- разрешение акимата при участии банка второго уровня;
- разрешение акимата после самостоятельного возведения каркаса дома.
Проверка доступна и через eGov Mobile: сервис направляет пользователя в Жилищный портал, где можно увидеть объекты с гарантией КЖК или разрешением акимата.
Рейтинг девелопера, известность бренда и количество построенных домов могут быть дополнительными ориентирами, но не заменяют проверку документов конкретного ЖК.
25 млн тенге — это выбор между ликвидностью и активом
За год депозит при заданных условиях способен принести примерно на 1–1,2 млн тенге больше текущего денежного дохода, чем расчетная аренда небольшой квартиры в Астане.
Но это еще не ответ на вопрос о полной доходности.
У вкладчика через год остаются деньги и начисленные проценты. У собственника — квартира, арендный доход и изменение стоимости недвижимости. При этом продажа жилья требует времени и может потребовать скидки, тогда как деньги на депозите значительно проще вернуть в ликвидную форму с учетом условий конкретного вклада.
Есть и еще одна переменная. После снижения базовой ставки до 16,25% депозитные условия постепенно меняются, тогда как рынок аренды продолжает показывать двузначный годовой рост.
Поэтому при выборе между квартирой и депозитом имеет смысл сравнивать не только обещанную доходность, но четыре показателя: чистый денежный поток, инфляцию, изменение стоимости актива и возможность быстро вернуть вложенные деньги.
Пару недель назад мы уже разбирали, почему ставки по депозитам в Казахстане начали снижаться и какие вклады все еще предлагают доходность до 20,5% годовых.