
Кредиты МСБ растут быстрее рынка.
С начала 2026 года объём финансирования малого и среднего бизнеса увеличился почти на 12%, тогда как кредитование крупного бизнеса сократилось, передает DKNews.kz.
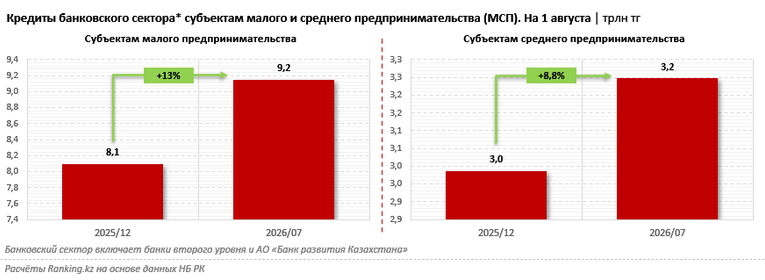
На 1 августа объём кредитов банковского сектора малому и среднему бизнесу достиг 12,4 трлн тенге. Динамику отражает статистика кредитного рынка Национального Банка Казахстана, где бизнес-кредиты разделены на малый, средний и крупный сегменты. В этот контур входят займы банков второго уровня и Банка развития Казахстана.
Малый бизнес прибавил 13%, крупный ушёл в минус
Главным источником роста стал малый бизнес. С начала года его кредитный портфель увеличился на 13% — до 9,2 трлн тенге.
Средний бизнес также нарастил заимствования: объём кредитов вырос на 8,8%, до 3,2 трлн тенге.
На этом фоне разрыв с другими сегментами рынка становится заметнее. Общий объём кредитов банковского сектора экономике с начала года вырос на 5,2%, кредитование населения — на 5,5%.
У крупного бизнеса динамика противоположная: объём займов сократился на 5,9%.
Иными словами, банки направляют всё больше ресурсов именно в малые и средние компании. Для предпринимателей это означает расширение самого рынка финансирования, хотя рост общего кредитного портфеля сам по себе ещё не говорит о снижении стоимости займов или смягчении требований к заёмщикам.
В Казахстане работает более двух миллионов субъектов МСП
Масштаб сегмента объясняет растущий интерес банков.
По данным Бюро национальной статистики, на 1 апреля 2026 года в Казахстане насчитывалось 2,069 млн действующих субъектов малого и среднего предпринимательства.
Из них 70% приходилось на индивидуальных предпринимателей. Ещё 18,2% составляли юридические лица малого бизнеса, 11,7% — крестьянские и фермерские хозяйства.
Средний бизнес остаётся самой небольшой группой: доля юридических лиц этой категории составляет около 0,1%. В абсолютном выражении на начало апреля действовали чуть более 3 тыс. предприятий среднего бизнеса.
При этом именно небольшие компании сильнее зависят от доступности внешнего финансирования. Банковский кредит для них используется не только для крупных инвестиций, но и для пополнения оборотных средств, закупки оборудования и расширения текущей деятельности.
Банки строят вокруг бизнеса отдельные экосистемы
Конкуренция за предпринимателей уже выходит далеко за рамки классического кредита.
Банки развивают отдельные продуктовые линейки для бизнеса: расчётные счета, платежи, эквайринг, зарплатные проекты, кредитные линии и дистанционное обслуживание всё чаще объединяются в одном цифровом контуре.
Отдельным направлением стали мобильные приложения и интернет-банкинг для предпринимателей. Через них компании могут управлять счетами, контролировать движение денег, отправлять платежи и работать с банковскими продуктами без посещения отделения.
Для банков такая модель превращает МСБ из одной категории заёмщиков в самостоятельный клиентский сегмент, вокруг которого выстраивается набор ежедневных финансовых сервисов.
Гарантии «Даму» расширяют доступ к банковским деньгам
Рост рынка поддерживают и институты развития.
Один из ключевых инструментов — гарантирование займов через Фонд развития предпринимательства «Даму». Такая модель позволяет банкам кредитовать компании, которым может не хватать собственного залогового обеспечения.
Параллельно в финансировании экономики участвует Банк развития Казахстана. Его кредиты также учитываются в статистике банковского сектора Национального Банка.
В результате предпринимательское кредитование растёт не только за счёт собственных программ банков, но и через механизмы государственной и квазигосударственной поддержки.
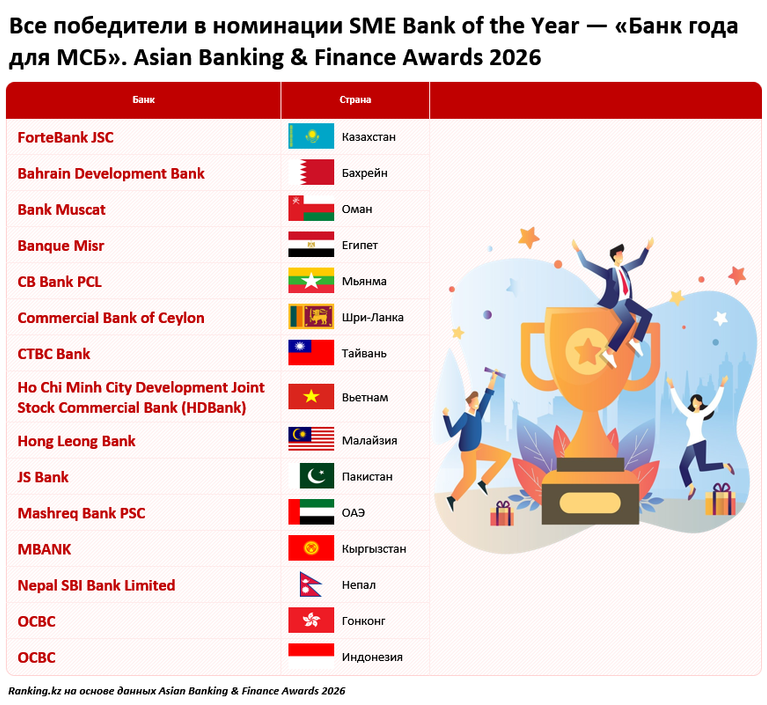
ForteBank второй год получил международную награду за работу с МСБ
Конкуренция за предпринимателей получает отражение и в международных банковских рейтингах.
В 2026 году ForteBank вновь получил награду SME Bank of the Year — Kazakhstan на Asian Banking & Finance Retail Banking Awards. Сам организатор премии также указывает ForteBank среди победителей в категории SME Bank of the Year — Kazakhstan.
Для банка это уже вторая подряд победа в этой номинации: аналогичную награду ForteBank получил в 2025 году.
В 2026 году в рамках сотрудничества банка с фондом «Даму» лимит гарантирования кредитов увеличили до 102,8 млрд тенге.
По данным ForteBank, 72% портфеля в этом направлении приходится на региональный бизнес, а средний размер кредита составляет 202 млн тенге. Банк также перевёл подачу и подписание документов в онлайн и автоматизировал ключевые этапы кредитного процесса.
На рынке это отражает более широкий сдвиг: банки конкурируют уже не только ставками и размером кредита, но и скоростью рассмотрения заявки, гарантийными инструментами и качеством цифрового обслуживания.
И именно малый бизнес сейчас показывает самый быстрый рост банковского кредитования: 9,2 трлн тенге портфеля и плюс 13% с начала года.
Ранее мы рассказывали, как банки Казахстана стали активнее кредитовать малый бизнес: уже весной МСБ формировал основную часть прироста бизнес-кредитования.