
Банковская прибыль резко просела.
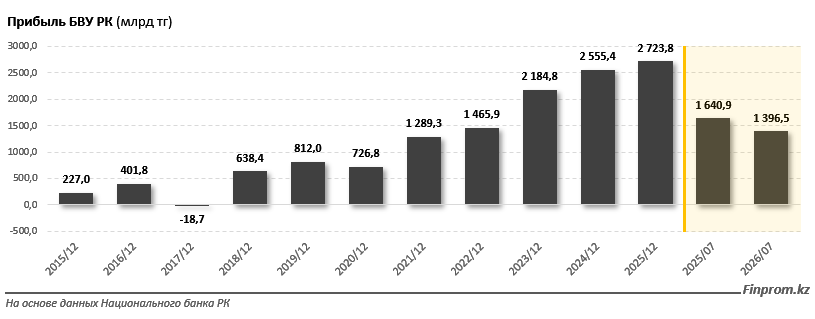
За январь–июль 2026 года банки Казахстана заработали 1,4 трлн тенге — почти на 15% меньше, чем годом ранее, хотя кредитование и капитал сектора продолжают расти, передает DKNews.kz.
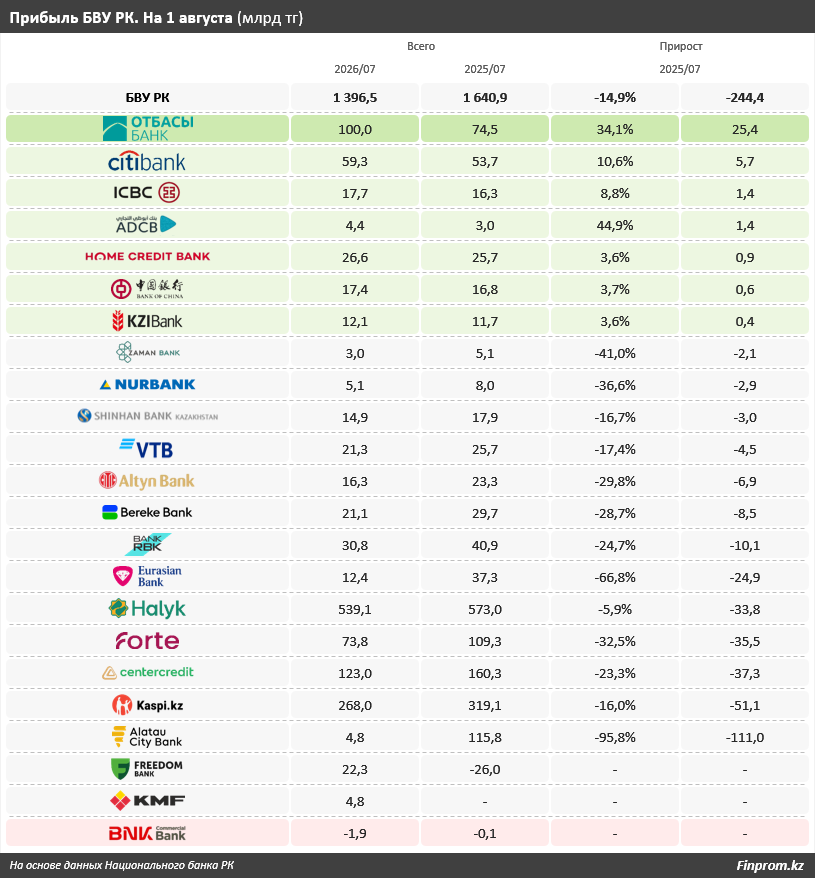
Данные подтверждает Агентство по регулированию и развитию финансового рынка: с начала года чистая прибыль банков составила 1,396 трлн тенге, снизившись на 14,9% к аналогичному периоду 2025-го.
Банки недосчитались 244 млрд тенге прибыли
Еще год назад картина была противоположной. За январь–июль 2025 года прибыль банковского сектора выросла на 351,9 млрд тенге, или на 27,3%, и достигла 1,6 трлн тенге.
Теперь сектор потерял в годовом сравнении около 244 млрд тенге прибыли.
Разворот особенно заметен на фоне результатов всего 2025 года. Тогда банки второго уровня Казахстана заработали 2,7 трлн тенге — на 6,6%, или 168,4 млрд тенге, больше показателя 2024-го.
При этом речь пока не идет о нехватке капитала. На 1 августа 2026 года собственный капитал банков достиг 11,4 трлн тенге, увеличившись с начала года на 7,6%. Коэффициент достаточности основного капитала k1 составил 19,9%, собственного капитала k2 — 20,7%. Регулятор указывает, что эти значения существенно превышают установленные нормативы.
Отбасы банк прибавил 25,4 млрд тенге вопреки рынку
На фоне общего снижения сильнее всего выделяется Отбасы банк. За семь месяцев 2026 года его прибыль достигла 100 млрд тенге против 74,5 млрд тенге годом ранее.
Прирост составил 25,4 млрд тенге. Среди банков, увеличивших финансовый результат, это самый заметный абсолютный рост.
Роль банка выходит за рамки обычной конкуренции за прибыль. Его единственным акционером является холдинг «Байтерек», а сам банк остается одним из ключевых операторов жилищного финансирования. В 2025 году он выдал населению 77 148 займов на 1,645 трлн тенге, следует из данных холдинга «Байтерек». Бәйтерек
За полный 2025 год чистая прибыль Отбасы банка составила 127,5 млрд тенге, увеличившись на 5,5%. Из этой суммы 100 млрд тенге банк направил на дивиденды государственному акционеру.
Получается, что высокая прибыль такого банка работает сразу в двух направлениях: поддерживает собственный капитал финансового института и через дивиденды возвращает средства государственному холдингу.
Рост прибыли показали только несколько банков
Отбасы банк оказался не единственным банком с положительной годовой динамикой, но у остальных прирост был значительно скромнее.
Ситибанк Казахстан увеличил прибыль на 5,7 млрд тенге — до 59,3 млрд тенге. Торгово-промышленный банк Китая прибавил 1,4 млрд тенге, заработав 17,7 млрд тенге.
Исламский банк ADCB также увеличил результат на 1,4 млрд тенге — до 4,4 млрд тенге. Home Credit Bank прибавил 0,9 млрд тенге и получил 26,6 млрд тенге прибыли.
Банк Китая в Казахстане увеличил показатель на 0,6 млрд тенге — до 17,4 млрд тенге, KZI Bank — на 0,4 млрд тенге, до 12,1 млрд тенге.
У 13 банков прибыль, напротив, сократилась.
Отдельно стоит Freedom Bank: он завершил январь–июль 2026 года с прибылью 22,3 млрд тенге после убытка годом ранее.
KMF Банк, для которого сопоставимой годовой базы пока нет, заработал 4,8 млрд тенге. Другой новый участник рынка — Коммерческий Банк БиЭнКей — закончил семь месяцев с убытком 1,9 млрд тенге.
Доходность банков тоже пошла вниз
Снижение абсолютной прибыли уже отражается на показателях рентабельности.
На 1 августа 2026 года рентабельность банковских активов — ROA — составила 3,5%. Месяцем ранее показатель находился на уровне 3,7%.
Рентабельность капитала — ROE — за тот же период снизилась с 24,1% до 23,2%, следует из официальной статистики финансового регулятора. Правительство Казахстана
При этом банки продолжают увеличивать кредитный портфель. На 1 августа его объем достиг 42,1 трлн тенге — на 4,8% больше, чем в начале года. Кредиты населению выросли до 26,1 трлн тенге, а ипотечные займы — до 7,6 трлн тенге.
Получается необычная для сектора комбинация: кредитование расширяется, капитал остается высоким, но зарабатывать на этом банки в 2026 году стали меньше.
Запас прочности пока остается большим
Для банков прибыль — не только показатель успешности бизнеса. Нераспределенный финансовый результат становится частью собственного капитала, а капитал определяет, насколько активно банк может увеличивать активы и выдавать новые кредиты, не нарушая пруденциальные нормативы.
Высокая прибыль также дает запас на возможные кредитные потери и позволяет финансировать развитие за счет собственных средств.
Пока снижение прибыли не сопровождается ухудшением ключевых показателей устойчивости. Высоколиквидные активы банков на 1 августа составляли 23,2 трлн тенге, или 30,7% всех активов сектора.
Просроченные более чем на 90 дней займы занимали 4,1% кредитного портфеля, или 1,9 трлн тенге. При этом провизиями было покрыто 60,4% неработающих займов.
Поэтому главный сигнал первых семи месяцев 2026 года связан пока не с устойчивостью банков, а с изменением их финансовой динамики: после периода быстрого роста сектор потерял почти 15% прибыли, тогда как Отбасы банк смог увеличить ее более чем на 25 млрд тенге.