
Проблемные кредиты снова растут в цене.
На 1 сентября 2026 года банки Казахстана держали 1,86 трлн теңге займов с просрочкой более 90 дней, однако разрыв между крупнейшими игроками оказался более чем трёхкратным, передает DKNews.kz.
Свежие данные по банковскому сектору опубликовало Агентство РК по регулированию и развитию финансового рынка. По информации регулятора, доля займов NPL 90+ по сектору составляла около 4% кредитного портфеля, а их объём приблизился к 1,9 трлн теңге. данным АРРФР о состоянии банковского сектора
Главная деталь скрывается внутри среднего показателя: у одних крупных банков доля долгой просрочки не превышает 2–4%, тогда как у других приближается к 7%.
Разница между крупными банками превысила три раза
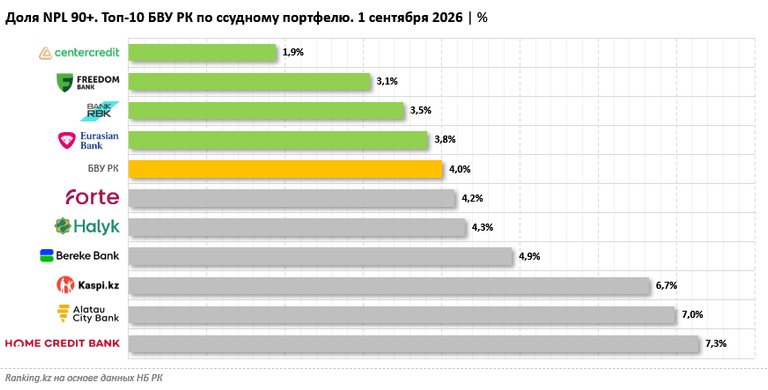
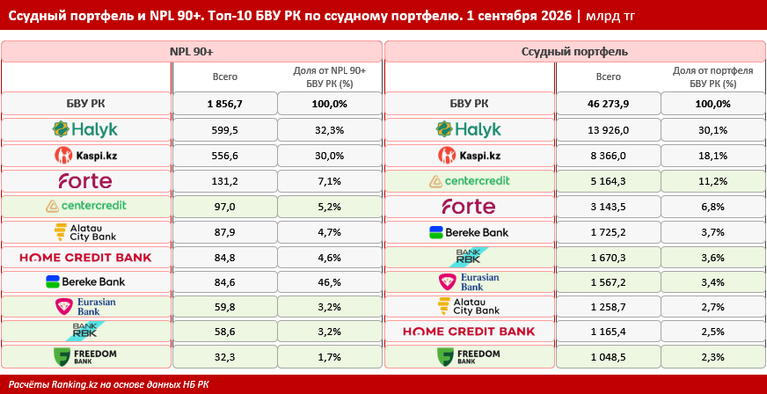
Среди десяти крупнейших банков по размеру ссудного портфеля без учёта Отбасы Банка только четыре показали долю NPL 90+ ниже среднего уровня по сектору.
Самый низкий показатель был у Банка ЦентрКредит. На кредиты с просрочкой более 90 дней приходилось 1,88% его ссудного портфеля, или 97 млрд теңге.
Следом расположился Freedom Bank с показателем 3,08%. Объём NPL 90+ банка составлял 32,3 млрд теңге.
У Bank RBK доля проблемных займов достигала 3,51%, или 58,6 млрд теңге. У Евразийского Банка — 3,82%, или 59,8 млрд теңге.
У остальных шести крупнейших игроков показатель оказался выше среднего по банковскому сектору:
- ForteBank — 4,17%;
- Halyk Bank — 4,30%;
- Bereke Bank — 4,9%;
- Kaspi Bank — 6,65%;
- Alatau City Bank — 6,98%;
- Home Credit Bank — 7,28%.
Разрыв между Банком ЦентрКредит и Home Credit Bank достиг 5,4 процентного пункта. Иными словами, доля NPL 90+ у банка с максимальным показателем в этой десятке была почти в четыре раза выше, чем у банка с минимальным.
Что на самом деле показывает NPL 90+
Международный валютный фонд относит к неработающим, в частности, кредиты, по которым платежи по основному долгу или процентам просрочены на 90 дней и более. Методология также предусматривает ситуации, когда проблемным может быть признан кредит и без формальной 90-дневной просрочки, если существуют признаки того, что долг не будет обслуживаться нормально. методологии Международного валютного фонда
Всемирный банк использует отношение неработающих кредитов к совокупному кредитному портфелю как индикатор качества банковских активов и потенциального кредитного риска. Чем выше коэффициент, тем большая часть портфеля связана с займами, имеющими признаки дефолта или существенного ухудшения качества. описанию показателя Всемирного банка
Но сам по себе низкий NPL ещё не означает, что банк автоматически выглядит сильнее по всем финансовым параметрам. Для понимания картины нужно учитывать хотя бы скорость роста кредитования: быстро увеличивающийся портфель способен механически менять долю проблемных займов.
Банк ЦентрКредит прибавил 681,7 млрд теңге за год
Именно динамика портфеля делает показатели четырёх банков с NPL ниже среднего более показательными.
Ссудный портфель Банка ЦентрКредит за год вырос на 681,7 млрд теңге и на 1 сентября 2026 года достиг 5,16 трлн теңге.
За тот же период объём кредитов с просрочкой более 90 дней увеличился на 25,1 млрд теңге.
Получается, рост всего кредитного портфеля значительно опережал прирост проблемной задолженности.
У Freedom Bank ссудный портфель увеличился на 81,9 млрд теңге, до 1,05 трлн теңге. NPL 90+ выросли на 11,3 млрд теңге.
Ещё более заметная динамика наблюдалась у Bank RBK: портфель прибавил 334,3 млрд теңге и достиг 1,67 трлн теңге, тогда как объём просрочки свыше 90 дней сократился на 1,3 млрд теңге.
Евразийский Банк двигался в обратном направлении. Его кредитный портфель за год уменьшился на 105,4 млрд теңге, до 1,57 трлн теңге. Одновременно объём NPL 90+ сократился на 79,7 млрд теңге.
У БЦК 11,16% кредитов сектора, но лишь 5,22% NPL
Ещё один показатель позволяет увидеть разницу без привязки только к проценту просрочки: какую долю банк занимает во всём кредитном рынке и какую — в совокупном объёме проблемных займов.
Здесь наиболее заметно выделяется Банк ЦентрКредит.
На него приходилось 11,16% совокупного ссудного портфеля банков Казахстана, но только 5,22% всех кредитов с просрочкой более 90 дней.
Разница превышает два раза. То есть вес банка в общем кредитовании значительно выше его доли в совокупной долгой просрочке.
У Freedom Bank соотношение также складывалось в пользу кредитного портфеля: 2,27% всех займов банковского сектора против 1,74% общего объёма NPL 90+.
У Bank RBK разрыв был меньше: 3,61% совокупного портфеля и 3,16% проблемных кредитов.
У Евразийского Банка показатели почти совпали — 3,39% и 3,22% соответственно.
Средний NPL по Казахстану уже не показывает всей картины
Для банковского сектора Казахстана уровень NPL 90+ к 1 сентября составлял около 4%. При этом регулятор отдельно указывал, что среди кредитов населению доля займов с просрочкой свыше 90 дней достигала 4,6%, или 1,2 трлн теңге.
В кредитах бизнесу показатель был ниже — 3,9%, или 636 млрд теңге. официальной статистике банковского сектора Казахстана
Эта разбивка имеет значение: одинаковый общий NPL может скрывать разную структуру риска в рознице, корпоративном кредитовании, ипотеке и других сегментах.
Поэтому сравнение банков только по одной цифре способно дать слишком упрощённый результат.
Низкий NPL не заменяет капитал и ликвидность
Качество кредитного портфеля — только одна часть оценки устойчивости банка.
Даже при небольшой доле просрочки имеет значение концентрация займов. Если значительная часть портфеля приходится на отдельные отрасли, группы заёмщиков или крупные проекты, проблемы в одном сегменте могут сильнее отразиться на банке.
Вторая составляющая — капитал. Он служит запасом для покрытия неожиданных убытков, поэтому один и тот же объём проблемных кредитов может представлять разный риск для банков с различной капитализацией.
Не менее существенны ликвидность, прибыльность и созданные резервы. Низкий NPL сам по себе не отвечает на вопрос, насколько быстро банк способен выполнять обязательства перед вкладчиками и другими кредиторами и какая часть потенциальных потерь уже покрыта резервами.
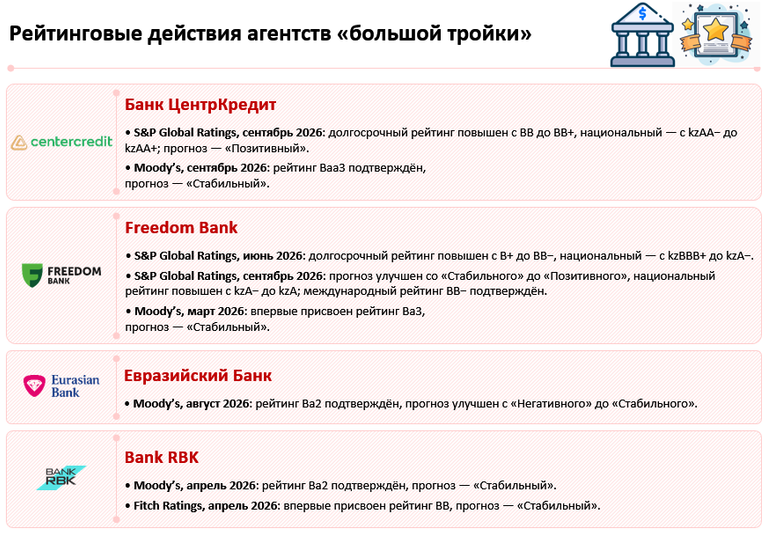
По этой же причине международные рейтинговые агентства при оценке банков рассматривают не один коэффициент, а сразу набор факторов: качество активов, капитализацию, прибыльность, фондирование, ликвидность, бизнес-модель и внешние риски.
Для клиента или инвестора показатель NPL полезнее воспринимать как один из фильтров, а не как готовый рейтинг банков.
Цифры на 1 сентября показывают наиболее наглядный контраст: при 11,16% совокупного кредитного портфеля банковского сектора на Банк ЦентрКредит приходилось только 5,22% всех NPL 90+. У Freedom Bank соотношение составляло 2,27% против 1,74%.