
Более 13 млн кредитных карт находятся в обращении в Казахстане. Банки предлагают разные способы оплаты покупок частями — от рассрочки у партнёров до карт, которыми можно пользоваться за рубежом. Однако за обещанием «без переплат» могут скрываться дополнительные условия. Согласно статистике Национального банка РК, на 1 августа 2026 года в стране насчитывалось 13,04 млн кредитных карт, включая продукты с функцией рассрочки, передает DKNews.kz.
Казахстанцы могут приобретать в рассрочку бытовую технику, мебель, одежду и другие товары. Отдельные банковские продукты позволяют оплачивать услуги, совершать покупки за границей, переводить средства и снимать наличные. Но условия таких операций существенно различаются.
Какие банки предлагают карты рассрочки
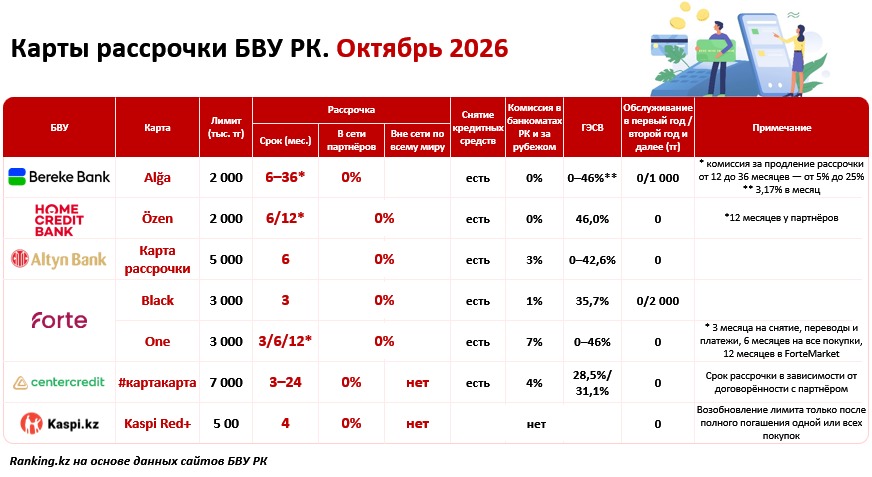
На казахстанском рынке представлены карты рассрочки с разными условиями использования. Среди них продукты Bereke Bank, Home Credit Bank, Altyn Bank, ForteBank, Банка ЦентрКредит и Kaspi Bank.
Ключевое различие заключается в том, где именно действует рассрочка. Одни карты позволяют оплачивать покупки у широкого круга продавцов, другие предусматривают специальные условия только в партнёрской сети.
В числе рассматриваемых предложений:
- Bereke Bank — карта Alğa.
- Home Credit Bank — карта Özen.
- Altyn Bank — кредитные продукты с функцией рассрочки.
- ForteBank — карты Black и One.
- Банк ЦентрКредит — #картакарта.
- Kaspi Bank — Kaspi Red+.
Перед оформлением необходимо проверять актуальные тарифы: срок рассрочки, доступность операций и комиссии могут зависеть от конкретной карты и действующей банковской программы.
Какие карты позволяют покупать товары за рубежом
Возможность использовать рассрочку за пределами Казахстана — одно из отличий банковских предложений.
Например, Home Credit Bank указывает, что карта Özen позволяет оформлять рассрочку на покупки в Казахстане, за рубежом и интернет-магазинах.
Bereke Bank также предлагает карту Alğa для покупок без обязательной привязки к определённой партнёрской сети.
У ForteBank условия зависят от выбранного продукта. Карты Black и One имеют собственные тарифы и сроки погашения.
В то же время у Kaspi Red+ и #картакарта Банка ЦентрКредит специальные условия рассрочки связаны с партнёрскими программами.
При выборе карты важно различать возможность обычной оплаты за границей и право оформить конкретную операцию именно в беспроцентную рассрочку. Это не всегда одно и то же.
На сколько месяцев можно оформить рассрочку
Срок погашения — один из главных критериев выбора.
По карте Özen Home Credit Bank предусмотрена рассрочка на шесть месяцев для обычных покупок. У партнёров банка доступны отдельные предложения на срок до 12 месяцев.
На официальной странице Bereke Bank для карты Alğa также указан стандартный срок рассрочки шесть месяцев. Возможность увеличения срока банк в опубликованных условиях пока не предусматривает.
У ForteBank по карте One рассрочка на обычные покупки может составлять до шести месяцев, а в ForteMarket — до 12 месяцев.
В Банке ЦентрКредит по #картакарта срок зависит от условий партнёрской программы и может составлять от трёх до 24 месяцев.
По Kaspi Red+ в рассматриваемом предложении предусмотрена рассрочка на четыре месяца у партнёров.
Таким образом, наиболее продолжительный срок не обязательно означает более выгодный продукт. Нужно учитывать общую стоимость покупки и дополнительные платежи.
Снятие наличных: почему нулевая комиссия не всегда означает отсутствие процентов
Некоторые карты рассрочки позволяют не только оплачивать покупки, но и снимать кредитные средства либо переводить их на другие счета.
Однако условия снятия денег могут существенно отличаться от условий оплаты товаров.
Например, Bereke Bank указывает отсутствие комиссии за снятие наличных и переводы по карте Alğa. Одновременно в тарифах предусмотрена процентная ставка 38% годовых для таких операций.
У Home Credit Bank по карте Özen также заявлена нулевая комиссия за снятие наличных. Но для снятия денег и переводов установлена отдельная номинальная ставка 38,1% годовых, а годовая эффективная ставка вознаграждения составляет 46%.
В других рассматриваемых предложениях могут применяться комиссии за снятие кредитных средств:
- Altyn Bank — 3% по рассматриваемому тарифу.
- Банк ЦентрКредит — 4%.
- ForteBank Black — 1%.
- ForteBank One — 7%.
Эти параметры необходимо уточнять непосредственно перед совершением операции, поскольку они зависят от действующих тарифов и условий кредитования.
Главное правило для потребителя: отсутствие комиссии за снятие наличных не означает, что использование заёмных денег будет беспроцентным.
Карта Alğa: лимит до 2 млн теңге
Одним из предложений на рынке является карта Alğa от Bereke Bank.
Максимальный кредитный лимит составляет 2 млн теңге, однако фактическая сумма определяется банком индивидуально.
По опубликованным условиям карта предусматривает рассрочку на покупки сроком шесть месяцев без переплаты в рамках соответствующей программы.
При этом снятие наличных и переводы относятся к отдельным кредитным операциям, для которых установлена процентная ставка.
Также стоит учитывать стоимость обслуживания: первый год бесплатный, затем по опубликованному тарифу предусмотрена плата 1 000 теңге в месяц.
Поэтому при сравнении Alğa с другими картами важно оценивать не только кредитный лимит и доступность покупок, но и стоимость обслуживания, условия переводов и порядок начисления процентов.
Сколько кредитных карт находится в обращении в Казахстане
Отдельной статистики по картам рассрочки Национальный банк не публикует. Такие продукты входят в более широкую категорию кредитных карт.
По состоянию на 1 августа 2026 года в Казахстане находилось в обращении 13,04 млн кредитных карт.
При этом количество использованных кредитных карт составляло около 4,05 млн. Это важное различие: карта может находиться в обращении, но не использоваться для платежей в рассматриваемом периоде.
Наибольшее количество кредитных карт в обращении зафиксировано в следующих регионах:
- Алматы — почти 1,5 млн.
- Туркестанская область — более 1,2 млн.
- Алматинская область — около 1,1 млн.
- Астана — более 1 млн.
- Шымкент — почти 797 тысяч.
Эти данные характеризуют распространённость кредитных карт в целом, а не исключительно рассрочки.
Кроме того, число карт не равно числу владельцев: у одного человека может быть несколько банковских продуктов.
Как выбрать карту рассрочки и не переплатить
Рассрочка может быть удобным способом распределения расходов, если условия понятны, а ежемесячные платежи соответствуют финансовым возможностям покупателя.
Перед оформлением стоит проверить несколько параметров:
- Действует ли рассрочка у любых продавцов или только у партнёров банка.
- Какой срок предоставляется для обычных покупок и специальных предложений.
- Есть ли комиссии за оформление, обслуживание и отдельные операции.
- Начисляются ли проценты при снятии наличных и переводах.
- Какие последствия предусмотрены при просрочке платежа.
Особое внимание следует уделять полной стоимости кредита и графику погашения.
Даже если покупки оформляются под 0%, другие операции по той же карте могут тарифицироваться иначе.
Почему конкуренция банков важна для клиентов
Развитие рынка рассрочки расширяет выбор финансовых инструментов для населения.
Банки конкурируют по доступности покупок, срокам погашения, кредитным лимитам, цифровым сервисам и дополнительным условиям.
Однако рост числа предложений не означает, что любой продукт будет выгоден каждому клиенту.
Оптимальный выбор зависит от того, как именно человек планирует использовать карту: оплачивать товары у партнёров, совершать покупки за границей или проводить другие операции.
При этом рассрочка остаётся формой кредитования, а значит, требует внимательного отношения к обязательствам и своевременному погашению задолженности.
Ранее мы сравнивали условия карт рассрочки в казахстанских банках, обращая внимание на сроки, комиссии и возможность снятия наличных. С тех пор банковские предложения изменились, поэтому перед оформлением карты стоит ориентироваться на актуальные тарифы выбранного финансового института.