
Кредитный портфель банков Казахстана достиг 46,3 трлн теңге. По данным Агентства по регулированию и развитию финансового рынка, только за август 2026 года он увеличился на 2,8%. Одновременно усилилась конкуренция за заёмщиков, а снижение базовой ставки Нацбанка создало предпосылки для постепенного пересмотра условий кредитования, передает DKNews.kz.
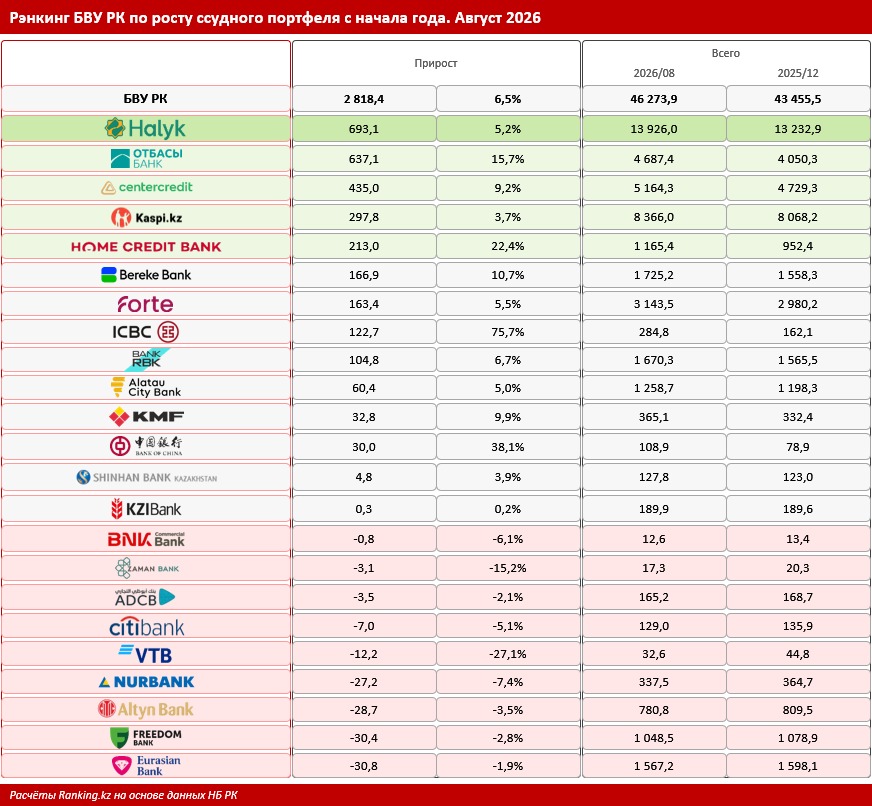
При этом банки растут неравномерно. Из 23 банков второго уровня положительную динамику ссудного портфеля с начала года показали 14, тогда как у девяти объём займов сократился. Наибольший абсолютный прирост, согласно представленным данным, обеспечили Halyk Bank, Отбасы банк и Банк ЦентрКредит.
Почему кредитование в Казахстане ускорилось
Один из ключевых факторов — смягчение денежно-кредитной политики. После длительного периода высокой стоимости денег Национальный банк Казахстана начал постепенно снижать базовую ставку.
С октября 2025 года по май 2026-го она находилась на уровне 18%. Затем регулятор последовательно пересматривал её:
- Июнь 2026 года — снижение до 17%.
- Июль — до 16,75%.
- Сентябрь — до 16,25%.
- Октябрь — до 15,75%.
Таким образом, за четыре решения базовая ставка снизилась на 2,25 процентного пункта. Однако октябрьское решение не могло повлиять на августовскую статистику: его последствия для банковского рынка будут проявляться позднее.
Снижение базовой ставки потенциально уменьшает стоимость привлечения денег для банков. Со временем это может отражаться на процентных ставках по кредитам, делая отдельные продукты доступнее для населения и бизнеса.
Впрочем, передача изменений базовой ставки в стоимость займов происходит не автоматически. Банки учитывают кредитные риски, стоимость депозитов, операционные расходы и платёжеспособность клиентов.
Конкуренция банков становится ещё одним фактором роста
Второй фактор — борьба финансовых институтов за заёмщиков. Банки развивают мобильные приложения, упрощают оформление кредитов, предлагают программы рефинансирования и пересматривают условия обслуживания.
В период высоких ставок особое значение приобретает конкуренция за депозиты. Когда денежно-кредитная политика смягчается, у банков появляется больше возможностей активнее продвигать кредитные продукты.
Для клиентов это означает расширение выбора. Однако выгодность конкретного предложения зависит не только от рекламируемой ставки, но и от полной стоимости кредита, комиссий, страхования и срока погашения.
Halyk Bank лидирует по приросту кредитного портфеля
Несмотря на общий рост кредитования, результаты отдельных банков существенно различаются.
Лидером по абсолютному приросту ссудного портфеля с начала 2026 года стал Halyk Bank. По представленным данным, объём его кредитного портфеля увеличился на 693,1 млрд теңге, или на 5,2%.
На крупнейший банк страны пришлось почти 25% совокупного прироста ссудного портфеля банковского сектора за рассматриваемый период.
Одним из направлений работы Halyk Bank остаётся развитие цифровых кредитных сервисов, включая рефинансирование действующих потребительских займов.
По условиям, приведённым в исходных материалах, банк предлагает рефинансирование одного или нескольких кредитов на сумму до 9,5 млн теңге сроком до пяти лет. Годовая эффективная ставка вознаграждения (ГЭСВ) начинается от 28,7%.
Продукт доступен в том числе самозанятым, военнослужащим и пенсионерам при соответствии требованиям банка. Подать заявку можно через мобильное приложение Halyk.
Цифровые сервисы и программы рефинансирования могут способствовать привлечению клиентов. Вместе с тем без дополнительных данных нельзя определить, какую именно долю прироста кредитного портфеля обеспечили эти продукты.
Отбасы банк и Банк ЦентрКредит вошли в тройку лидеров
Второе место по абсолютному приросту занял государственный Отбасы банк. С начала года его ссудный портфель увеличился на 637,1 млрд теңге.
Основное направление деятельности банка — жилищные строительные сбережения и кредитование граждан для улучшения жилищных условий.
Третью строчку занял Банк ЦентрКредит, увеличивший кредитный портфель на 435 млрд теңге.
Совокупный прирост ссудных портфелей трёх банков составил около 1,77 трлн теңге. Это показывает, насколько значительную роль крупнейшие участники рынка играют в расширении кредитования.
Что показывает официальная банковская статистика
Важно различать общий ссудный портфель банков и портфель кредитов экономике. На 1 сентября 2026 года первый показатель составлял 46,3 трлн теңге, тогда как объём кредитов экономике достиг 42,8 трлн теңге.
Именно портфель кредитов экономике, по данным финансового регулятора, вырос с начала года на 6,5%. Его динамика позволяет отдельно оценить кредитование населения и бизнеса.
На конец августа структура кредитования выглядела следующим образом:
- 42,8 трлн теңге — кредиты экономике.
- 26,5 трлн теңге — кредиты населению.
- 16,4 трлн теңге — кредиты бизнесу.
- 17,6 трлн теңге — потребительские займы.
- 7,8 трлн теңге — ипотечные кредиты.
За август объём новых кредитов, выданных банками, составил 3,8 трлн теңге. Это на 9,6% больше, чем за аналогичный месяц 2025 года.
При этом рост кредитования не означает автоматического улучшения финансового положения всех заёмщиков. Увеличение долговой нагрузки требует внимания к качеству кредитного портфеля и способности клиентов своевременно обслуживать обязательства.
Рефинансирование кредитов: почему о нём снова говорят
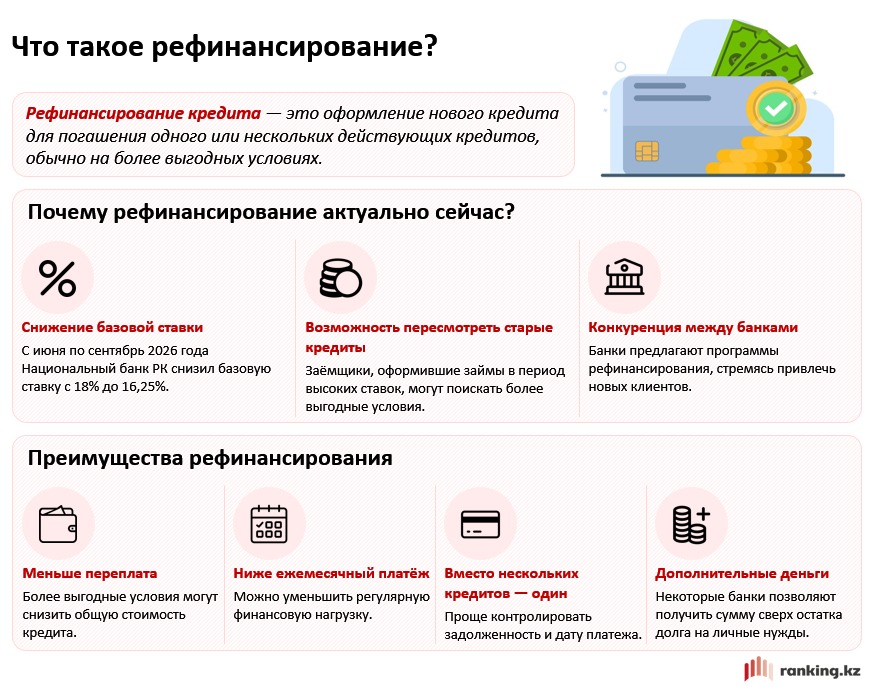
На фоне снижения базовой ставки особое внимание привлекает рефинансирование. Этот инструмент позволяет заменить один или несколько действующих кредитов новым займом, потенциально на более выгодных условиях.
Для заёмщиков, оформивших кредиты в период высоких процентных ставок, пересмотр обязательств может оказаться экономически целесообразным.
Однако рефинансирование не всегда означает уменьшение общей переплаты. Всё зависит от условий нового договора и оставшегося срока действующего кредита.
Четыре преимущества рефинансирования
При правильно подобранных условиях рефинансирование может дать несколько преимуществ:
- Снижение переплаты. Более низкая эффективная ставка при сопоставимом сроке кредита может уменьшить общую стоимость долга.
- Уменьшение ежемесячного платежа. Изменение ставки или увеличение срока позволяет снизить текущую нагрузку на бюджет.
- Объединение нескольких кредитов. Вместо нескольких платежей по разным договорам заёмщик обслуживает один кредит.
- Получение дополнительных средств. Некоторые программы предусматривают возможность получить сумму сверх остатка рефинансируемой задолженности.
При этом увеличение срока кредита способно привести к росту общей переплаты даже при снижении ежемесячного платежа. Дополнительные заёмные средства также увеличивают долговую нагрузку.
Как понять, выгодно ли рефинансировать кредит
Прежде чем переводить задолженность в другой банк, важно сравнить не только номинальные ставки, но и годовую эффективную ставку вознаграждения.
Особое внимание стоит уделить следующим условиям:
- Остаток основного долга и сумма процентов по действующему кредиту.
- ГЭСВ и полная стоимость нового займа.
- Оставшийся срок погашения и продолжительность нового договора.
- Наличие обязательного страхования и дополнительных расходов.
- Итоговая сумма всех платежей после рефинансирования.
Например, уменьшение ежемесячного платежа за счёт продления срока кредита может облегчить текущие расходы семьи, но одновременно увеличить общую сумму процентов.
Поэтому решение следует принимать после расчёта полной стоимости обоих вариантов, а не только на основании обещания более низкого платежа.
Что ждёт кредитный рынок Казахстана
Снижение базовой ставки, конкуренция между банками и развитие цифровых сервисов создают условия для дальнейшего изменения кредитного рынка.
Однако темпы роста будут зависеть не только от решений Национального банка. Существенную роль сохраняют инфляция, доходы населения, инвестиционная активность бизнеса и требования банков к заёмщикам.
Для финансовых институтов ключевой задачей остаётся поиск баланса между расширением кредитования и качеством выдаваемых займов.
Для клиентов ситуация открывает возможность сравнивать предложения банков и пересматривать действующие обязательства. Но главный ориентир остаётся прежним: кредит должен соответствовать реальным финансовым возможностям заёмщика, а рефинансирование — обеспечивать измеримую экономическую выгоду.