
Доллар подешевел до 447,94 теңге. С начала 2026 года национальная валюта Казахстана укрепилась к доллару США на 12,2% при расчёте через обратную котировку. Согласно официальным курсам Национального банка Казахстана, 31 декабря 2025 года доллар стоил 502,57 теңге, а 23 октября 2026-го — уже 447,94 теңге, передает DKNews.kz.
За этим укреплением стоят сразу несколько факторов: рост экспортной выручки, высокие цены на нефть, положительное сальдо текущего счёта и приток иностранного капитала в казахстанские ценные бумаги. Однако аналитики предупреждают: нынешняя устойчивость теңге не означает, что доллар продолжит дешеветь.
Теңге опередил валюты других сырьевых экономик
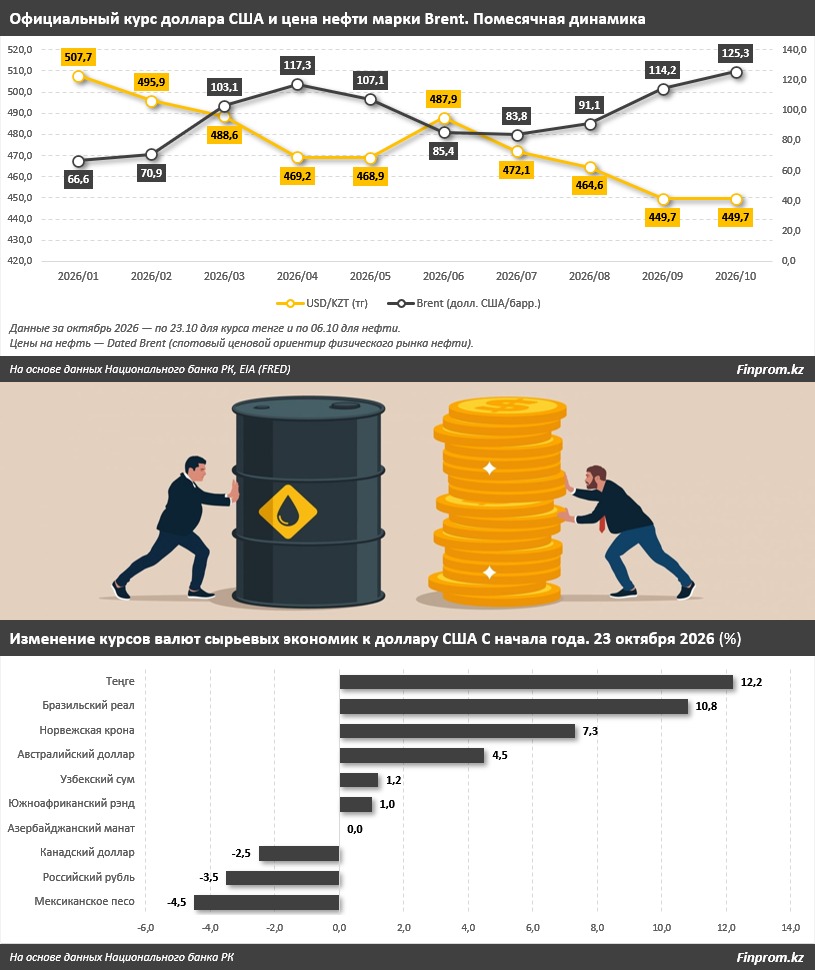
За неполные десять месяцев 2026 года казахстанская валюта показала наиболее заметное укрепление среди рассматриваемых валют стран с существенной сырьевой составляющей экономики.
Динамика национальных валют к доллару США с начала года:
- Казахстанский теңге — укрепление на 12,2%.
- Бразильский реал — укрепление на 10,8%.
- Норвежская крона — укрепление на 7,3%.
- Австралийский доллар — укрепление на 4,5%.
- Южноафриканский рэнд — укрепление на 1%.
- Канадский доллар — ослабление на 2,5%.
- Российский рубль — ослабление на 3,5%.
На горизонте 12 месяцев разрыв оказался ещё заметнее. Теңге укрепился на 20,2%, тогда как австралийский доллар прибавил 8,1%, норвежская крона — 7,3%, а бразильский реал — 7,2%.
При этом важно различать два способа расчёта. Если оценивать изменение стоимости доллара в теңге, американская валюта с начала года подешевела примерно на 10,9%. Показатель укрепления теңге на 12,2% получается при расчёте роста долларовой стоимости одного теңге.
Главная причина укрепления — улучшение платёжного баланса
Наиболее существенную поддержку национальной валюте обеспечили изменения во внешней торговле Казахстана.
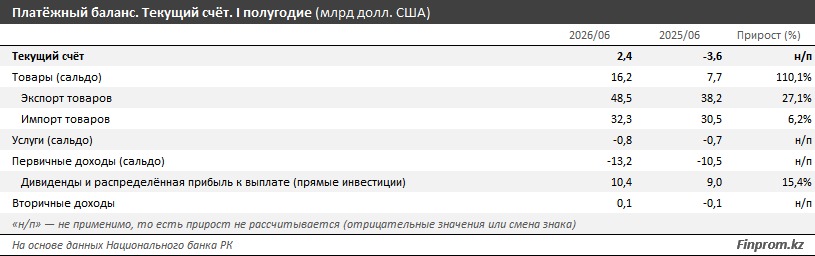
По данным Национального банка, в первом полугодии 2026 года текущий счёт платёжного баланса сложился с профицитом в 2,4 млрд долларов. Годом ранее наблюдался дефицит в 3,6 млрд долларов.
Это означает, что сальдо текущего счёта улучшилось сразу на 6 млрд долларов.
Основные показатели внешней торговли за первое полугодие:
- Экспорт товаров — 48,5 млрд долларов, рост на 27,1%.
- Импорт товаров — 32,3 млрд долларов, рост на 6,2%.
- Профицит торговли товарами — 16,2 млрд долларов против 7,7 млрд долларов годом ранее.
- Профицит текущего счёта — 2,4 млрд долларов против дефицита в 3,6 млрд долларов.
Особенно заметное улучшение произошло во втором квартале, когда профицит текущего счёта достиг 3,2 млрд долларов после отрицательного результата в первом квартале.
Рост экспорта увеличивает потенциальное предложение иностранной валюты на внутреннем рынке. Когда экспортёры продают часть валютной выручки для покрытия расходов в Казахстане, это формирует дополнительный спрос на теңге.
Почему не вся экспортная выручка остаётся в Казахстане
Несмотря на значительный торговый профицит, часть валютных поступлений компенсируется выплатами иностранным инвесторам.
В первом полугодии отрицательное сальдо первичных доходов достигло 13,2 млрд долларов против 10,5 млрд долларов годом ранее.
Выплаты дивидендов и распределённой прибыли иностранным прямым инвесторам увеличились с 9 млрд до 10,4 млрд долларов.
Таким образом, рост экспорта не означает, что вся полученная валютная выручка остаётся внутри страны. Существенная часть доходов выводится в виде инвестиционных выплат.
Для курса это имеет принципиальное значение: устойчивость национальной валюты зависит не только от объёмов экспорта, но и от движения капитала, импорта и других международных платежей.
Нефть выше $100 поддерживает казахстанскую валюту
Ещё один важный фактор — высокие мировые цены на нефть.
По данным Управления энергетической информации США (EIA), в 2025 году среднемесячная спотовая цена Brent находилась в диапазоне 62–79 долларов за баррель.
В сентябре 2026 года средняя стоимость физической нефти Dated Brent достигла 114,2 доллара за баррель. При этом фьючерсы Brent в середине октября торговались примерно по 105 долларов.
Для Казахстана, где нефтяной сектор обеспечивает значительную часть экспортной выручки, такая ценовая динамика создаёт дополнительную поддержку валютному рынку.
Однако между ростом нефтяных котировок и поступлением экспортной выручки существует временной разрыв. Поэтому высокие цены августа и сентября могут продолжать влиять на предложение валюты в последующие месяцы.
В то же время зависимость от сырьевых рынков остаётся источником риска. Если нефтяные цены начнут существенно снижаться, поддержка теңге со стороны экспорта может ослабнуть.
Высокая базовая ставка привлекает иностранных инвесторов
Второй крупный источник поддержки национальной валюты — денежно-кредитная политика Национального банка.
С июня 2026 года регулятор последовательно снижал базовую ставку с 18%. Последнее решение было принято 23 октября: ставка уменьшилась на 0,5 процентного пункта, до 15,75%.
Несмотря на снижение, денежно-кредитные условия остаются относительно жёсткими.
Годовая инфляция в сентябре замедлилась до 9,3%, а месячный рост цен третий месяц подряд составлял 0,6%.
Таким образом, базовая ставка превышает годовую инфляцию на 6,45 процентного пункта. Этот разрыв служит одним из ориентиров привлекательности активов в национальной валюте, хотя не равен фактической доходности конкретных инвестиций.
Высокие процентные ставки делают казахстанские долговые инструменты интересными для иностранных инвесторов, особенно на фоне более низкой доходности в ряде других стран.
Иностранцы увеличили вложения в госбумаги до 2,7 трлн теңге
Один из механизмов притока иностранного капитала — стратегия carry trade.
Её суть заключается в привлечении финансирования в валютах с относительно низкими процентными ставками и размещении средств в более доходных активах других стран.
По данным Ассоциации финансистов Казахстана, в сентябре вложения нерезидентов в государственные ценные бумаги Казахстана увеличились на 72,4 млрд теңге, или на 2,7%.
Общий объём таких инвестиций достиг 2,7 трлн теңге. С начала года показатель вырос на 37,8%.
Приток капитала создаёт дополнительный спрос на национальную валюту, поскольку для приобретения теңговых инструментов иностранным инвесторам необходимы средства в теңге.
При этом carry trade несёт определённые риски. Если разница процентных ставок сократится или изменятся ожидания относительно курса, инвесторы могут начать выводить средства, усиливая давление на национальную валюту.
Повышение рейтинга Казахстана усилило доверие инвесторов
Дополнительным фактором привлекательности казахстанских активов стало решение международного рейтингового агентства S&P Global Ratings.
В августе 2026 года агентство повысило суверенный кредитный рейтинг Казахстана до BBB — впервые с 2016 года.
Повышение рейтинга может способствовать улучшению восприятия странового риска международными инвесторами и расширять возможности привлечения капитала.
В то же время аналитики ING в сентябрьском обзоре обратили внимание на растущую роль частных инвестиционных потоков в формировании курса теңге.
По их оценке, увеличение зависимости от операций carry trade делает национальную валюту чувствительнее к изменениям настроений иностранных инвесторов.
Поэтому приток капитала одновременно выступает источником укрепления и потенциальным фактором будущей волатильности.
Теңге укреплялся даже без масштабных продаж валюты Нацфондом
Традиционно важную роль на валютном рынке Казахстана играют операции государства и Национального банка.
Продажи иностранной валюты из Национального фонда увеличивают её предложение на внутреннем рынке и могут поддерживать курс теңге.
Однако сентябрь 2026 года оказался показательным: национальная валюта укреплялась при относительно небольшом объёме прямых продаж из Нацфонда.
По данным Национального банка, в сентябре:
- 200 млн долларов составили продажи валюты из Национального фонда — около 1,9% общего объёма торгов.
- 200–300 млн долларов запланированных операций зеркалирования с Нацфондом были отложены из-за избытка предложения валюты.
- 374 млрд теңге составил объём стерилизации в рамках зеркалирования покупок золота.
- 986 млн долларов Национальный банк приобрёл для ЕНПФ против 721 млн долларов в августе.
- 46 млн долларов составили чистые продажи валюты по приведённым операциям.
Валютные интервенции в сентябре не проводились.
Такая структура операций указывает на значительную роль рыночных факторов: экспортной выручки и притока капитала. Вместе с тем влияние отдельных операций необходимо оценивать с учётом их сроков и фактического воздействия на ликвидность валютного рынка.
Что будет с долларом: прогнозы от 455 до 502 теңге
Несмотря на сильные позиции национальной валюты, прогнозы аналитиков предполагают разные сценарии дальнейшего движения курса.
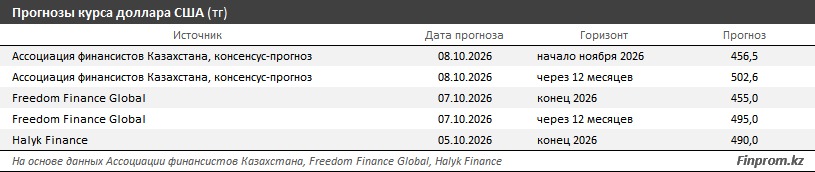
Ассоциация финансистов Казахстана. Согласно консенсус-прогнозу от 8 октября, на начало ноября ожидался курс 456,5 теңге за доллар. Месяцем ранее аналогичный прогноз составлял 474,2 теңге.
На горизонте 12 месяцев участники опроса ожидали курс 502,6 теңге против прежнего прогноза 511,6 теңге.
Freedom Finance Global. В прогнозе от 7 октября аналитики допускали сохранение курса около 455 теңге до конца 2026 года. На горизонте 12 месяцев ориентир составлял примерно 495 теңге.
Среди факторов поддержки эксперты называли высокую базовую ставку, рост экспортной выручки на фоне дорогой нефти и улучшение платёжного баланса.
Halyk Finance. В оценке от 5 октября аналитики сохраняли прогноз 490 теңге за доллар на конец года.
В числе основных рисков они отмечали традиционное увеличение спроса на иностранную валюту в конце года и возможное снижение интереса иностранных портфельных инвесторов к теңговым инструментам по мере смягчения денежно-кредитной политики.
Таким образом, большинство приведённых прогнозов допускают ослабление национальной валюты относительно уровня 447,94 теңге, зафиксированного 23 октября. Однако оценки различаются как по целевым значениям, так и по временным горизонтам.
Что может изменить курс теңге до конца года
Дальнейшая динамика национальной валюты будет зависеть от нескольких ключевых обстоятельств.
Поддержку теңге способны обеспечить высокие нефтяные цены, сохранение профицита внешней торговли, поступление экспортной выручки и интерес нерезидентов к государственным ценным бумагам.
В противоположном направлении могут действовать увеличение импортных платежей, сезонный спрос на доллар, снижение процентных ставок и возможный отток портфельного капитала.
Отдельное значение имеет дальнейшая политика Национального банка. После снижения базовой ставки до 15,75% регулятор сообщил, что вероятность её изменения до конца 2026 года остаётся низкой.
Следующее плановое решение по ставке назначено на 4 декабря. Дальнейшее смягчение будет зависеть от устойчивости снижения инфляции и баланса рисков.
Сильный теңге: что это означает для населения и бизнеса
Укрепление национальной валюты имеет неоднозначные последствия для экономики.
Для импортёров и компаний, закупающих оборудование или товары за доллары, снижение курса американской валюты может уменьшать затраты в пересчёте на теңге.
Для населения крепкий курс потенциально сдерживает стоимость импортных товаров и зарубежных поездок. Однако конечные цены зависят также от логистики, налогов, торговых наценок и других факторов.
Экспортёры, получающие выручку в долларах, но несущие значительную часть расходов в теңге, напротив, могут столкнуться со снижением теңговой выручки при неизменных долларовых ценах.
Поэтому для экономики важен не максимально высокий курс национальной валюты, а его относительная устойчивость и предсказуемость.
За десять месяцев 2026 года теңге получил существенную поддержку от внешней торговли, нефтяного рынка и инвестиционных потоков. Но дальнейшая динамика будет определяться тем, насколько продолжительными окажутся эти факторы.
Ранее мы рассказывали, почему даже при сильных фундаментальных показателях теңге остаётся чувствительным к изменениям спроса на валютном рынке. Октябрьские колебания показали, что высокая экспортная выручка и привлекательность теңговых активов не исключают краткосрочных разворотов курса.