
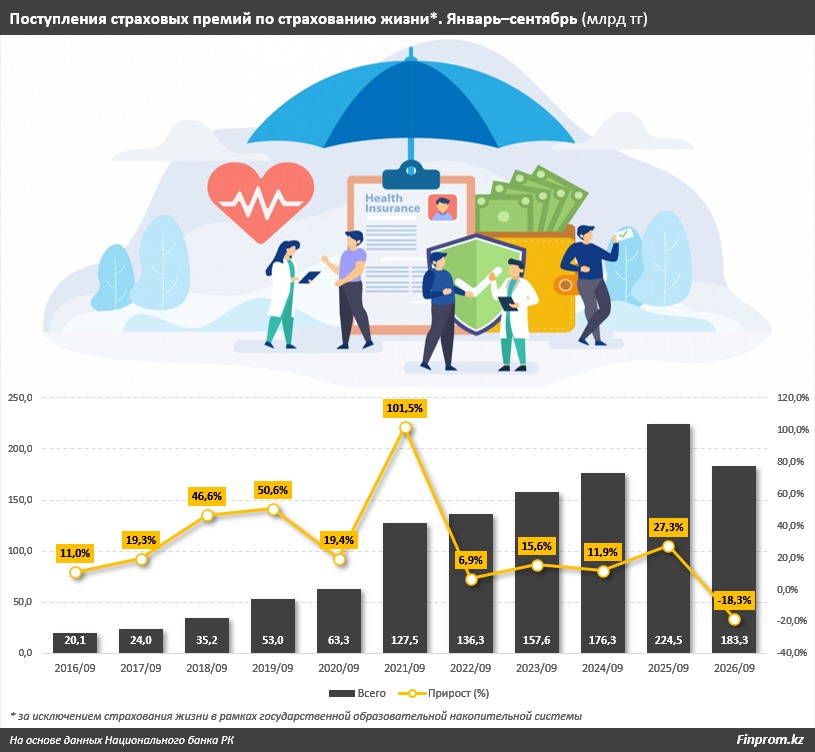
Страхование жизни в Казахстане переживает спад. За январь–сентябрь 2026 года поступления страховых премий сократились на 18,3%, до 183,3 млрд теңге, против 224,5 млрд теңге годом ранее. При этом весь страховой рынок продолжает расти, следует из данных Агентства по регулированию и развитию финансового рынка. За девять месяцев компании получили на 41,2 млрд теңге меньше премий по страхованию жизни, чем за аналогичный период 2025 года, передает DKNews.kz.
Это первое снижение показателя за рассматриваемый десятилетний период. Особенно заметен контраст с прошлым годом, когда поступления увеличились на 27,3% и достигли максимального значения за всё время наблюдений.
На фоне сокращения премий выплаты клиентам продолжают расти, но значительно медленнее. Одновременно страхование жизни теряет позиции среди других направлений добровольного личного страхования.
Почему страхование жизни впервые за десять лет пошло на спад
Ещё недавно страхование жизни было одним из активно развивающихся направлений казахстанского финансового рынка. Рост премий поддерживался расширением страховых программ и увеличением объёмов привлечённых средств.
Однако результаты девяти месяцев 2026 года показали резкую смену динамики. После роста на 27,3% годом ранее поступления сократились сразу на 18,3%.
В денежном выражении рынок недополучил 41,2 млрд теңге страховых премий по сравнению с январём–сентябрём 2025 года.
Такое изменение свидетельствует о том, что прежняя динамика поступлений не была устойчивой. При этом снижение премий само по себе ещё не означает ухудшения финансового положения страховых компаний: для такой оценки необходимо учитывать их активы, резервы, обязательства и прибыльность.
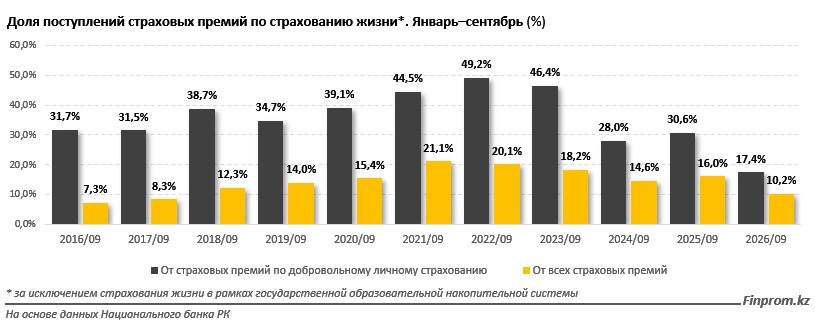
Доля страхования жизни сократилась почти вдвое
Снижение поступлений заметно изменило положение страхования жизни среди других видов добровольного личного страхования.
За январь–сентябрь 2026 года на этот сегмент пришлось только 17,4% собранных премий в соответствующей категории. Годом ранее показатель составлял 30,6%.
Всего за год доля страхования жизни сократилась на 13,2 процентного пункта.
Для сравнения, в январе–сентябре 2016 года она достигала 31,7%. Таким образом, за десять лет относительная значимость сегмента в структуре добровольного личного страхования уменьшилась почти вдвое.
Это означает, что другие страховые продукты наращивают свою долю значительно быстрее, чем непосредственно страхование жизни.
На всём страховом рынке доля снизилась до 10,2%
Аналогичная тенденция наблюдается и в масштабах страхового сектора Казахстана.
В январе–сентябре 2016 года премии по страхованию жизни составляли 7,3% совокупных страховых премий. К 2021 году показатель увеличился до 21,1%.
Впоследствии доля сегмента начала снижаться. В январе–сентябре 2025 года она составляла 16%, а за аналогичный период 2026-го уменьшилась до 10,2%.
Падение за год достигло 5,8 процентного пункта.
Таким образом, по своему удельному весу страхование жизни приблизилось к значениям, характерным для более раннего этапа развития казахстанского страхового рынка.
Почему весь страховой рынок растёт, а страхование жизни сокращается
Особенность нынешней ситуации заключается в том, что снижение поступлений по страхованию жизни происходит на фоне общего роста страхового сектора.
По данным АРРФР, за январь–сентябрь 2026 года совокупные поступления страховых премий увеличились на 16,8%.
При этом добровольное личное страхование продемонстрировало ещё более высокую динамику — рост на 33,5%.
Одним из основных факторов стало увеличение премий по пенсионному аннуитетному страхованию в 2,1 раза.
Пенсионный аннуитет позволяет перевести часть пенсионных накоплений в компанию по страхованию жизни для получения регулярных выплат на условиях заключённого договора.
При этом важно различать страхование жизни как отдельный класс и пенсионное аннуитетное страхование. Хотя оба направления связаны с деятельностью компаний по страхованию жизни, в статистике премий они учитываются отдельно.
Поэтому рост пенсионных аннуитетов не компенсирует снижение поступлений непосредственно по классу страхования жизни.
Четыре компании контролируют около 93% премий
Одной из структурных особенностей отрасли остаётся высокая концентрация страхового бизнеса.
В консультативном документе по реформированию страхового законодательства АРРФР отмечает, что накопительное страхование пока не стало массовым инструментом сбережений населения.
По оценке регулятора, развитие компаний по страхованию жизни во многом обеспечивается пенсионными аннуитетами и корпоративными программами, а не широким спросом на индивидуальные продукты.
При этом около 93% страховых премий приходится на четыре крупнейшие компании.
Высокая концентрация означает, что основная часть рынка сосредоточена у небольшого числа участников. Такая структура может ограничивать интенсивность конкуренции и разнообразие предложений для клиентов.
Для расширения массового страхования жизни важны не только объёмы премий, но и доступность продуктов, понятные условия договоров и возможность сравнивать предложения разных страховщиков.
Выплаты по страхованию жизни выросли до 27,1 млрд теңге
В отличие от страховых премий, выплаты по страхованию жизни продолжают увеличиваться.
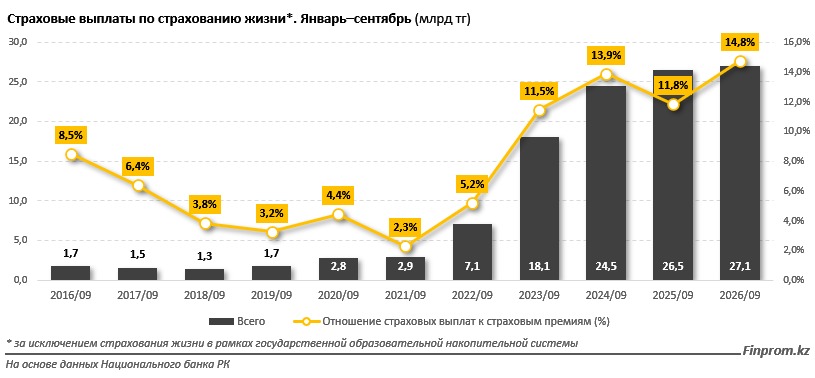
За январь–сентябрь 2026 года страховые компании выплатили клиентам 27,1 млрд теңге. Это на 2,3% больше, чем за аналогичный период 2025 года, когда выплаты составляли 26,5 млрд теңге.
В долгосрочной перспективе рост значительно заметнее. За девять месяцев 2016 года объём выплат составлял всего 1,7 млрд теңге.
Таким образом, за десятилетие выплаты увеличились почти в 16 раз.
Однако нынешние темпы роста значительно ниже прежней долгосрочной динамики. При этом поступления премий за рассматриваемый период сократились, а выплаты продолжили умеренно увеличиваться.
На каждые 100 теңге премий приходится менее 15 теңге выплат
Одним из показателей, характеризующих текущие денежные потоки страхового сегмента, является соотношение страховых выплат и поступивших премий.
За январь–сентябрь 2026 года оно составило 14,8% против 11,8% годом ранее.
Иными словами, на каждые 100 теңге полученных страховых премий приходилось около 14,8 теңге выплат за тот же период.
Для сравнения, в 2016 году соотношение составляло 8,5%, в 2019-м — 3,2%, а в 2021-м достигало 2,3%.
Однако эти показатели нельзя трактовать как долю денег, которую страховщики окончательно возвращают клиентам.
Страхование жизни отличается длительными обязательствами. Компания может получать премии сегодня, а страховые выплаты производить через много лет — в зависимости от условий договора и наступления страхового случая.
Поэтому разница между текущими поступлениями и выплатами не равнозначна прибыли страховщиков. Часть средств направляется на формирование страховых резервов и исполнение будущих обязательств.
Для оценки реальной эффективности страховой защиты необходимо учитывать сроки договоров, страховые суммы, структуру продуктов, накопленные резервы и фактическое выполнение обязательств перед клиентами.
Почему казахстанцы не спешат страховать жизнь
Главный вызов для отрасли заключается в том, что накопительное страхование жизни пока не получило широкого распространения среди населения.
Регулятор указывает на зависимость развития компаний от отдельных направлений бизнеса, включая пенсионные аннуитеты и корпоративные программы.
Это означает, что увеличение финансовых показателей компаний не всегда сопровождается сопоставимым расширением доступной страховой защиты для обычных граждан.
При выборе долгосрочного страхового продукта потребителю важно понимать, какие риски покрывает договор, как рассчитываются выплаты, предусмотрен ли накопительный компонент и что произойдёт при досрочном прекращении страхования.
Отдельное значение имеет прозрачность комиссий, расходов и условий получения страховых сумм.
Что необходимо изменить на рынке страхования жизни
Дальнейшее развитие сегмента будет зависеть не только от восстановления поступлений премий, но и от способности страховщиков предложить населению востребованные продукты.
Среди ключевых направлений развития можно выделить:
- Расширение доступных программ индивидуального страхования жизни.
- Повышение прозрачности страховых договоров и условий выплат.
- Развитие конкуренции между страховыми компаниями.
- Улучшение информирования населения о страховых и накопительных продуктах.
- Упрощение оформления договоров и получения страховых выплат.
Эти направления особенно важны для долгосрочных продуктов, где решение клиента связано с финансовыми обязательствами на многие годы.
При этом расширение страхования жизни должно сопровождаться сохранением финансовой устойчивости страховщиков и достаточности резервов для будущих выплат.
Что означает спад для страхового рынка Казахстана
Итоги девяти месяцев 2026 года показывают заметное расхождение между общим развитием страхового сектора и динамикой отдельного класса страхования жизни.
Пока совокупные страховые премии увеличиваются, поступления по страхованию жизни сократились на 18,3%, а его доля в страховом секторе уменьшилась до 10,2%.
Одновременно сохраняется высокая концентрация премий у крупнейших участников рынка, а накопительные продукты пока не стали массовым способом формирования долгосрочных сбережений.
Восстановление роста само по себе не решит этих проблем. Более существенным показателем развития станет расширение доступной страховой защиты, повышение прозрачности договоров и усиление конкуренции за клиентов.
Примечание: приведённые показатели по классу страхования жизни не включают страхование жизни в рамках государственной образовательной накопительной системы.
Ранее мы рассказывали, как страховой рынок Казахстана продолжил расти на фоне сокращения количества отдельных страховых договоров. В том материале мы рассмотрели динамику страховых премий, изменения спроса и роль пенсионных аннуитетов в развитии отрасли.