
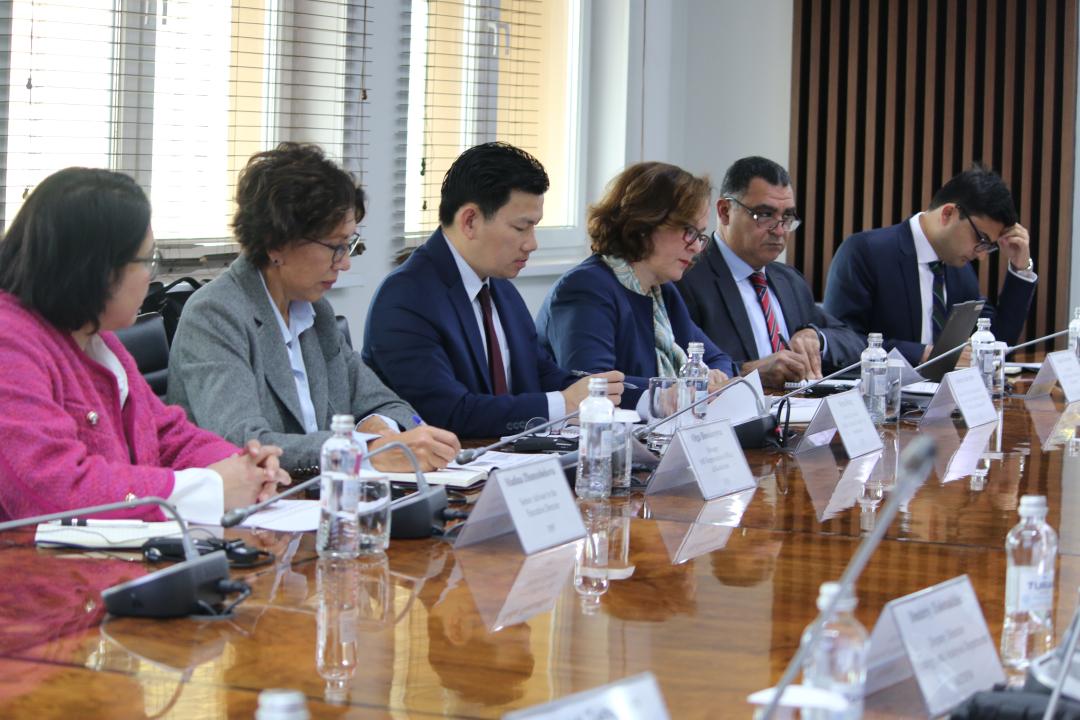
Казахстан полностью выполнил дорожную карту по рекомендациям МВФ в сфере банковского надзора. Речь идёт о мерах, направленных на соответствие Основным принципам Базельского комитета по банковскому надзору. Об этом сообщило Агентство по регулированию и развитию финансового рынка по итогам встречи его председателя Мадины Абылкасымовой с главой миссии Международного валютного фонда по Казахстану Аминой Лареш.
Встреча состоялась в рамках ежегодной миссии МВФ. Стороны обсудили устойчивость банковской системы, качество активов, результаты стресс-тестирования, потребительское и ипотечное кредитование, а также дальнейшие реформы финансового рынка, передает DKNews.kz.
Казахстан завершил выполнение дорожной карты по рекомендациям МВФ
Одной из центральных тем стали результаты реализации рекомендаций Программы оценки финансового сектора (FSAP), проведённой в 2024 году.
По информации Агентства, дорожная карта по приведению банковского надзора в соответствие с Основными принципами Базельского комитета исполнена полностью.
Реформы затронули надзор за банковскими группами, управление рисками, оценку достаточности капитала и формирование резервов.
Кроме того, ужесточены требования к операциям со связанными лицами. Такие операции требуют особого внимания регулятора, поскольку могут создавать дополнительные риски для финансовой устойчивости банков.
В результате проведённых изменений система банковского регулирования стала более ориентированной на оценку рисков.
При этом завершение дорожной карты означает выполнение предусмотренных ею мероприятий, а не отсутствие рисков в банковском секторе.
Более 80 нормативных актов для новой банковской системы
Отдельное внимание на встрече уделили реализации нового Закона о банках.
По данным финансового регулятора, основная нормативная база банковской реформы уже сформирована. Разработано и принято более 80 нормативных правовых актов, охватывающих ключевые направления банковской деятельности.
В рамках реформы предусмотрены следующие изменения:
- Введение базовой и универсальной банковских лицензий.
- Усиление требований к корпоративному управлению и системам управления рисками.
- Развитие поведенческого надзора за финансовыми организациями.
- Расширение механизмов защиты прав потребителей финансовых услуг.
- Создание новой модели восстановления и урегулирования неплатёжеспособных банков.
- Переход к риск-ориентированному банковскому надзору.
Пропорциональная модель регулирования предусматривает различия в требованиях к банкам в зависимости от вида лицензии и разрешённых операций.
Для регулятора такой подход означает возможность учитывать особенности бизнес-моделей финансовых организаций при осуществлении надзора.
Что изменилось в механизме урегулирования проблемных банков
Мадина Абылкасымова и Амина Лареш обсудили устойчивость банковской системы Казахстана, в том числе с учётом нового механизма урегулирования неплатёжеспособных банков.
По оценке Агентства, банковский сектор сохраняет высокую устойчивость. Важную роль в этом играет обновление регулирования с учётом международных стандартов.
Новая модель предусматривает механизмы восстановления финансового положения банков и урегулирования их неплатёжеспособности.
Задача таких механизмов — обеспечить более предсказуемые действия при возникновении серьёзных финансовых проблем у кредитных организаций.
Однако конкретные результаты стресс-тестирования, показатели достаточности капитала и качество кредитных портфелей в сообщении о встрече не раскрываются.
Потребительские кредиты и ипотека остаются в центре внимания
Отдельный блок переговоров был посвящён потребительскому и ипотечному кредитованию.
Представители Агентства и МВФ рассмотрели вопросы предотвращения чрезмерной долговой нагрузки населения и урегулирования проблемной задолженности.
Для финансового регулятора это направление связано с необходимостью учитывать платёжеспособность заёмщиков и риски, возникающие при накоплении кредитных обязательств.
Также обсуждалось кредитование связанных сторон — операции, которые требуют надлежащего контроля за концентрацией рисков и соблюдением установленных ограничений.
При этом о введении новых ограничений по ипотеке или потребительским кредитам непосредственно по итогам встречи не сообщалось.
МВФ и Казахстан продолжат работу над финансовыми реформами
Помимо банковского сектора, стороны рассмотрели перспективы развития рынков капитала и страхования.
По поручению Президента Агентство подготовило проекты соответствующих программ развития до 2030 года и законодательную базу для их реализации.
По итогам встречи обозначены направления дальнейшей технической помощи со стороны Международного валютного фонда.
Сотрудничество планируется продолжить в вопросах развития рынка ценных бумаг, совершенствования риск-ориентированного надзора и подходов к поведенческому надзору.
Поведенческий надзор предполагает внимание не только к финансовой устойчивости организаций, но и к тому, как они взаимодействуют с клиентами, предоставляют информацию и соблюдают требования по защите потребителей.
Что это означает для финансового рынка Казахстана
Завершение дорожной карты по рекомендациям FSAP 2024 года и принятие более 80 нормативных актов показывают масштаб обновления банковского регулирования.
Для финансовых организаций это означает развитие требований к управлению рисками, корпоративному управлению и взаимодействию с клиентами.
Для вкладчиков и заёмщиков особое значение имеют механизмы защиты потребителей, контроль долговой нагрузки и устойчивость банков.
Вместе с тем эффективность реформ будет определяться не только наличием нормативных требований, но и их практическим применением.
Ежегодный диалог с МВФ позволяет обсуждать результаты уже проведённых изменений и определять направления дальнейшей технической поддержки финансового сектора.
Ранее мы рассказывали, что изменилось для казахстанцев, бизнеса и финтех-компаний после принятия нового Закона о банках. В частности, разбирали введение двух типов банковских лицензий, новые механизмы защиты клиентов и порядок урегулирования неплатёжеспособности банков.