
Страховой рынок Казахстана ждёт масштабная реформа. В 2027 году планируется принять новый закон, который изменит правила автострахования, введёт обязательную защиту жилья от стихийных бедствий и расширит цифровые услуги, передает DKNews.kz.
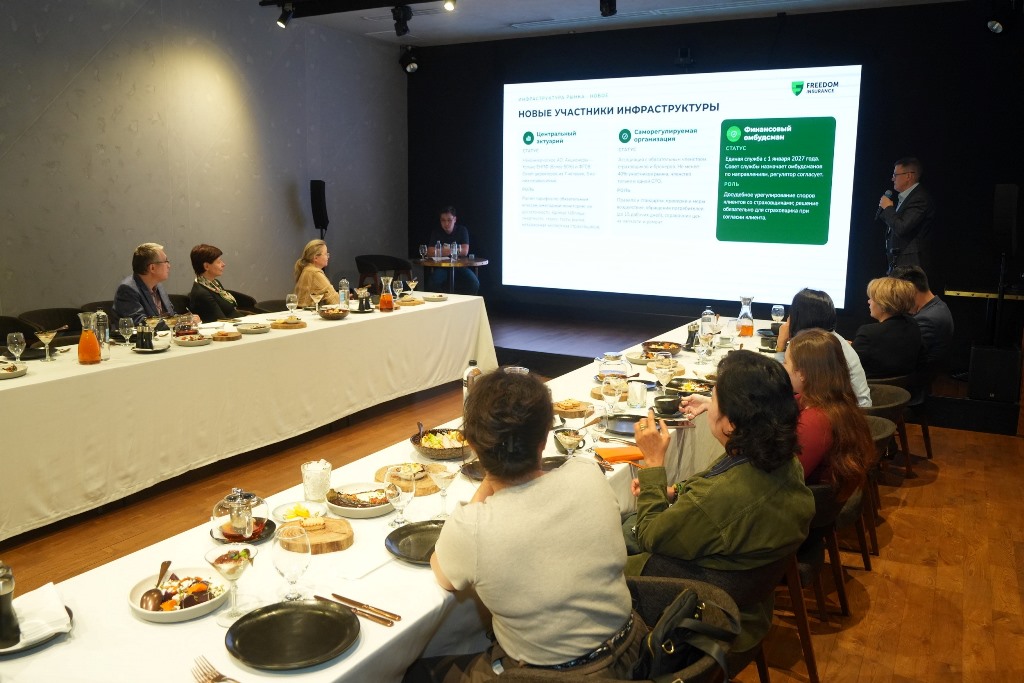
Основные направления реформы изложены в консультативном документе Агентства по регулированию и развитию финансового рынка. О том, как изменения отразятся на страховщиках и их клиентах, рассказал председатель правления АО «СК Freedom Insurance» Азамат Керимбаев.
По его оценке, новые правила должны сделать рынок прозрачнее, повысить ответственность страховых компаний и одновременно расширить их возможности. Для граждан наиболее заметными изменениями могут стать новые принципы расчёта стоимости автостраховки, возможность выбирать между ремонтом и денежной выплатой, а также появление обязательного страхования жилья от природных катастроф.
 Источник фото: Владимир Третьяков
Почему Казахстан пересматривает страховое законодательство
Разработку нового закона Президент Касым-Жомарт Токаев поручил 10 февраля 2026 года. Над документами работало Агентство по регулированию и развитию финансового рынка совместно с государственными органами и представителями отрасли.
Законопроект «О рынке страхования» содержит более 250 статей. Он предусматривает пересмотр действующих механизмов регулирования, развитие страховых продуктов, изменение системы надзора и дальнейшую цифровизацию.
 Источник фото: Владимир Третьяков
По словам Азамата Керимбаева, подготовке реформы предшествовали многомесячные обсуждения с участниками рынка.
«Радует, что голос рынка был внимательно выслушан в ходе дискуссий, и многие пожелания страховщиков были проанализированы и учтены», - отметил Азамат Керимбаев.
При этом часть предложений ещё обсуждается. Окончательные условия будут зависеть от принятой редакции закона и последующих нормативных актов.
Автострахование: стоимость полиса будут рассчитывать по-новому
Одно из центральных изменений касается обязательного страхования гражданско-правовой ответственности владельцев транспортных средств — ОГПО ВТС.
Сейчас действующая тарифная модель ограничивает возможности страховщиков учитывать индивидуальные риски клиентов. По оценке представителей отрасли, это влияет на экономику обязательного автострахования и возможности развития страхового покрытия.
Новый законопроект предусматривает введение тарифного коридора. Страховые компании смогут рассчитывать стоимость полиса с применением поправочных коэффициентов к базовому тарифу, но в установленных пределах.
Это означает, что цена страховки сможет точнее отражать индивидуальный риск. Однако утверждать, что полисы обязательно подешевеют, пока нельзя: для отдельных категорий водителей стоимость может измениться в разные стороны.
Конкретные границы тарифного коридора предполагается определить позднее. Для актуарных расчётов планируется создать новый независимый институт — Центрального актуария.
Аналогичный подход рассматривается и для других обязательных видов страхования.
Ремонт вместо денег: выбор хотят оставить автовладельцу
Ещё одно изменение касается возмещения ущерба после дорожно-транспортных происшествий.
Законопроект предусматривает возможность натурального возмещения, когда страховая компания организует ремонт повреждённого автомобиля вместо перечисления денежной компенсации.
При этом, согласно представленной Азаматом Керимбаевым концепции, право выбора между ремонтом и денежной выплатой должно оставаться за потребителем.
Также страховщики смогут предлагать дополнительное покрытие, в том числе варианты расчёта возмещения без учёта амортизации автомобиля.
Это может расширить возможности автовладельцев при выборе страховой защиты. Однако условия дополнительных опций, включая их стоимость, ещё предстоит определить.
Посредников в автостраховании ждёт более строгий контроль
Реформа затронет и посредников, которые помогают автомобилистам получать страховые выплаты.
Предлагается установить дополнительные квалификационные требования к таким участникам рынка, включая наличие высшего юридического образования.
Также рассматривается запрет на передачу посредникам прав требования по страховым выплатам.
По замыслу разработчиков, это должно ограничить возможности недобросовестных посреднических схем. Их деятельность предполагается сосредоточить преимущественно на консультировании клиентов.
Дополнительно обсуждается регулирование размера посреднического вознаграждения.
Страхование жилья от землетрясений и паводков станет обязательным?
Одна из наиболее значимых инициатив касается владельцев квартир и частных домов.
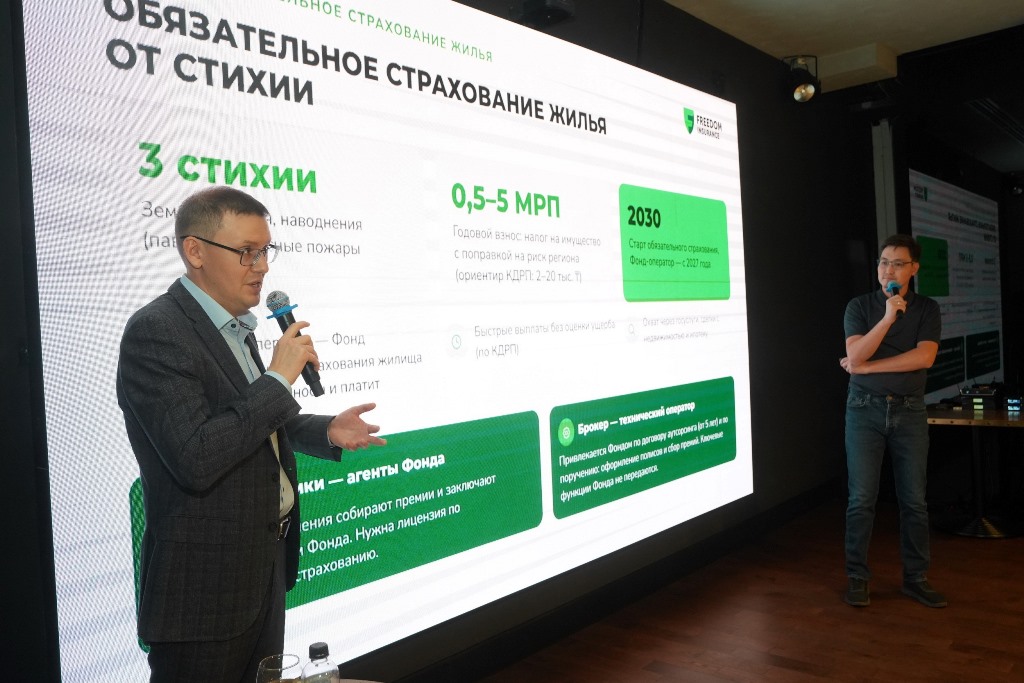
В Казахстане предлагают ввести обязательное страхование жилья от природных катастроф. Предполагается покрытие трёх основных групп рисков:
- Землетрясения.
- Наводнения и паводки.
- Лесные пожары природного характера.
Для финансирования системы рассматривается создание отдельного фонда с государственным участием, который будет аккумулировать страховые взносы и обеспечивать выплаты пострадавшим.
Стоимость полиса планируется дифференцировать в зависимости от природных рисков конкретного региона.
По предварительным оценкам, ежегодный взнос может составлять от 2 до 20 тысяч теңге, или ориентировочно от 0,5 до 5 МРП в расчётах, приведённых участниками обсуждения.
Размер страхового покрытия рассматривается в пределах 500-кратной суммы страховой премии.
Например, при взносе 10 тысяч теңге такой подход предполагает покрытие до 5 млн теңге. Однако это лишь иллюстрация обсуждаемой модели, а не утверждённый размер выплаты.
Важная деталь: обязательная страховка жилья пока не введена. Окончательные тарифы, размеры покрытия и порядок выплат должны быть закреплены в нормативных документах.
Как будет финансироваться защита жилья от катастроф
Предполагается, что основным источником нового фонда станут обязательные страховые взносы собственников жилья.
Дополнительно обсуждается участие страховых компаний через перестраховочные платежи в размере 2% от страховой премии по договорам добровольного страхования имущества.
При этом остаётся открытым вопрос, будут ли такие отчисления распространяться на договоры с физическими лицами.
Для государства новая модель означает попытку распределить финансовые последствия природных катастроф между бюджетом, страховщиками и собственниками недвижимости.
Для граждан ключевыми вопросами остаются доступность страхового взноса и достаточность компенсации при серьёзном повреждении или уничтожении жилья.
Страховщиков объединят в саморегулируемую организацию
Законопроект предусматривает создание обязательной саморегулируемой организации страхового рынка — СРО.
В неё должны будут вступить все страховые компании. Финансирование деятельности организации предполагается обеспечить за счёт взносов участников.
Регулятор сможет передать СРО часть функций, связанных с разработкой профессиональных стандартов, контролем работы страховых посредников и рассмотрением отдельных вопросов взаимодействия с потребителями.
Также предполагается формирование единых подходов к добровольным страховым продуктам и работе с жалобами клиентов.
Представители страхового рынка дополнительно предлагают создать клиринговую систему взаимозачётов по прямому урегулированию.
Она позволит по итогам расчётного периода определять взаимные обязательства страховщиков и проводить их погашение с учётом общего баланса задолженности.
Жалобы на страховщиков переведут на цифровую платформу
Отдельное направление реформы — изменение механизмов защиты прав потребителей финансовых услуг.
Рассматривается создание единого института финансового омбудсмана, который объединит соответствующие механизмы разрешения споров в разных секторах финансового рынка.
Для взаимодействия со страхователями планируется цифровая платформа E-Saqtandyru.
По аналогии с e-Otinish она должна обеспечить электронную подачу и рассмотрение обращений, а также повысить прозрачность работы омбудсмана.
Для клиентов это потенциально означает более удобный способ разрешения споров со страховыми компаниями без необходимости сразу обращаться в суд.
Страховые полисы можно будет сравнивать на маркетплейсах
Законопроект также предусматривает развитие цифровых площадок для продажи страховых продуктов.
Обсуждается возможность предоставления страховым брокерам дополнительных полномочий при заключении договоров через маркетплейсы.
Одна из предложенных моделей предполагает автоматическое принятие страховщиком договора, оформленного брокером в рамках установленных условий.
Это может создать условия для развития сервисов, на которых потребители смогут сравнивать стоимость и параметры страховых продуктов разных компаний.
Однако окончательное решение ещё не принято. В частности, обсуждается, будут ли такие механизмы распространяться только на обязательные или также на добровольные виды страхования.
Какие вопросы страхового рынка ещё остаются открытыми
По словам Азамата Керимбаева, участники отрасли продолжают обсуждать несколько важных предложений.
Среди них:
- Учёт страховых выплат в Государственном кредитном бюро для предотвращения двойного возмещения одного ущерба.
- Возможность оформления автостраховки с неограниченным количеством застрахованных водителей.
- Изменение порядка расчёта стоимости страхования крупных объектов с массовым пребыванием людей, включая торгово-развлекательные центры.
- Определение условий допуска иностранных страховых компаний на казахстанский рынок.
Последний вопрос вызывает особую дискуссию.
С одной стороны, приход зарубежных страховщиков способен усилить конкуренцию и расширить выбор страховых продуктов.
С другой — участники рынка указывают на риск оттока части страховых премий за пределы Казахстана.
Окончательный баланс между конкуренцией и защитой национального страхового рынка ещё предстоит определить.
Восемь законов объединят в новую систему страхования
Одной из задач реформы станет систематизация законодательства об обязательном страховании.
Сейчас в Казахстане действуют восемь обязательных классов и десять так называемых вменённых видов страхования.
Новая модель предполагает их объединение в единую систему с общими базовыми требованиями и более гибким регулированием отдельных условий.
«Очень важно, что новый законопроект, фактически, объединяет в единый правовой акт восемь законов об обязательных видах и десять вмененных видов страхования. При этом все вмененные виды страхования становятся обязательными, что лишает страховщика возможности отказать в заключении договора страхования. Страхование будет осуществляться по всем обязательным видам, с учетом соблюдения требований нормативных правовых актов, регулирующих минимальные условия, тарифный коридор и т.д. Это позволит устранить юридические нестыковки, стандартизировать все обязательные виды страхования, а также более оперативно реагировать на изменения и вызовы рынка, путем внесения изменений в нормативные правовые акты», – отмечает Азамат Керимбаев.
Предполагается, что основные требования будут закреплены в законе, а изменяемые параметры, включая тарифы и отдельные условия страхования, смогут регулироваться подзаконными актами.
Страховые компании могут отказаться от ежемесячной отчётности
Отдельное внимание уделяется цифровой трансформации надзора.
Планируется создание единой информационной системы — так называемой витрины данных.
Через неё регулятор сможет получать необходимые сведения о деятельности страховых компаний в режиме реального времени.
В перспективе такой подход позволит отказаться от части традиционной периодической отчётности, включая ежемесячное предоставление отдельных данных.
Для страховщиков это может означать снижение административной нагрузки, а для регулятора — более оперативное выявление рисков.
Однако переход потребует развития информационных систем и соблюдения требований к защите данных.
Когда вступят в силу новые правила страхования
Принятие закона «О рынке страхования» ожидается в 2027 году.
При этом отдельные изменения могут потребовать переходного периода и дополнительных нормативных актов.
Для автовладельцев наиболее важными станут окончательные тарифные коридоры, правила расчёта выплат и условия ремонта по страховке.
Для собственников недвижимости — стоимость обязательной защиты от стихийных бедствий, размеры компенсаций и порядок работы нового фонда.
А для страховых компаний реформа означает необходимость перестроить тарифную политику, цифровые процессы и взаимодействие с клиентами.
Ранее мы рассказывали о планах введения обязательного страхования жилья от стихийных бедствий. Тогда регулятор представил основные направления реформы, включая страховую защиту от землетрясений, паводков и природных пожаров.