
Казахстанцам сохранили послабления по кредитам. Нацбанк продлил исключения из требований по долговой нагрузке для жилищных займов и отдельных автокредитов. Причём для покупателей жилья и автомобилей установили разные сроки, передает DKNews.kz.
Об этом 6 ноября 2026 года сообщил Национальный банк Казахстана. Решение принято после анализа ситуации на рынках ипотечного и автомобильного кредитования.
Ипотека до 2029 года, автокредиты до 2027-го
Регулятор решил не возвращать обязательное соблюдение коэффициента долговой нагрузки (КДН) для отдельных видов кредитов в ранее предусмотренные сроки.
Для займов в рамках системы жилищных строительных сбережений (ЖСС) исключение продлили до 31 декабря 2029 года.
Для определённых категорий автокредитов послабление будет действовать до 31 декабря 2027 года.
Разница составляет два года. Покупатели жилья через систему ЖСС получили более длительный период действия исключения, тогда как условия для автокредитования регулятор намерен пересматривать раньше.
Автокредит без ограничения по КДН: три условия
Послабление распространяется не на все автомобили. Нацбанк сохранил три категории кредитов, для которых обязательное соблюдение КДН не требуется.
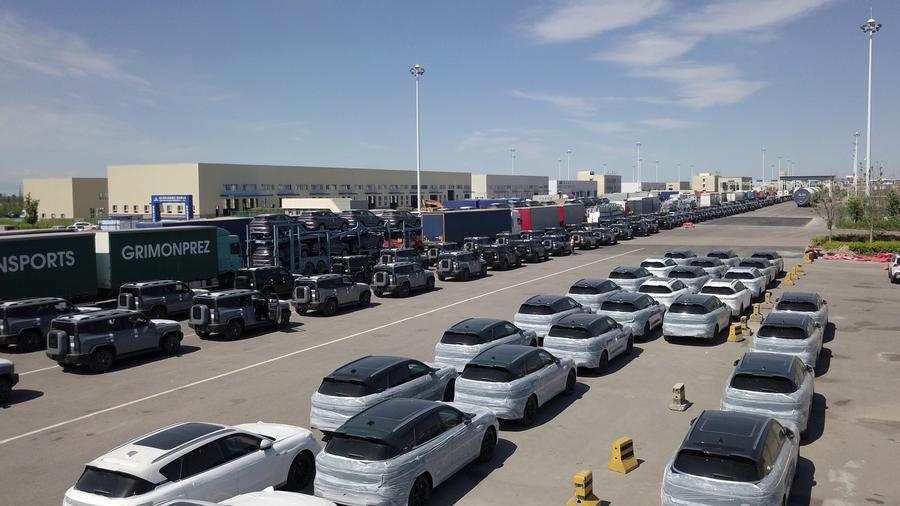
Первая — новые автомобили.
Машина должна быть новой, ранее не эксплуатироваться, впервые регистрироваться в Казахстане и выступать залогом по кредиту.
Вторая — подержанные автомобили с первоначальным взносом от 50%.
Если покупатель вносит не менее половины стоимости автомобиля, а сама машина становится залогом по займу, кредит подпадает под исключение.
Третья — автомобили возрастом до трёх лет.
Для таких машин установлен более низкий порог первоначального взноса — не менее 30% стоимости. Автомобиль также должен выступать залоговым обеспечением.
Для покупателя разница ощутимая. На автомобиль стоимостью 10 млн тенге в последней категории потребуется первоначальный взнос от 3 млн тенге, тогда как при условии взноса в 50% — от 5 млн тенге.
При этом само исключение из требований по КДН не означает автоматического одобрения кредита.
Почему правило 50% имеет значение для заёмщиков
Коэффициент долговой нагрузки показывает, какую часть ежемесячного дохода заёмщик направляет на погашение кредитных обязательств.
Действующее предельное значение КДН составляет 0,5, или 50% дохода.
Например, при ежемесячном доходе 300 тысяч тенге платежи по кредитам в размере 150 тысяч тенге уже достигают этого порога.
Для займов, подпадающих под продлённые исключения, обязательное соблюдение такого ограничения не требуется. Это особенно существенно для людей, у которых уже есть действующие кредитные обязательства.
Однако отсутствие обязательного ограничения по КДН не отменяет банковскую оценку платёжеспособности и других условий кредитования.
Подробнее о том, как банки оценивают долговую нагрузку казахстанцев и почему могут отказать в кредите, мы рассказывали ранее.
Нацбанк оставил за собой право ужесточить условия
Продление исключений не означает, что регулятор отказался от контроля за закредитованностью населения.
Национальный банк намерен продолжить мониторинг кредитного рынка в течение 2027 года. Если риски в отдельных сегментах начнут расти, условия могут пересмотреть.
«В случае нарастания системных рисков в отдельных сегментах кредитования Национальный Банк оставляет за собой право введения дополнительных мер с учетом долговой нагрузки населения и других показателей финансовой устойчивости», — говорится в сообщении регулятора.
Изменения предусмотрено внести в постановление правления Нацбанка от 25 августа 2025 года № 52, которое регулирует макропруденциальные нормативы и лимиты.
Что нужно знать перед оформлением кредита
Тем, кто собирается покупать автомобиль в кредит, необходимо учитывать сразу несколько параметров: возраст машины, размер первоначального взноса и наличие залогового обеспечения.
Для покупателей жилья определяющим условием остаётся оформление займа именно в рамках системы жилищных строительных сбережений. На все ипотечные программы исключение не распространяется.
При этом 31 декабря 2027 года — не гарантированная дата ужесточения автокредитования. Это установленный срок действия нынешнего исключения, а дальнейшие решения будут зависеть от ситуации на рынке.
До конца 2029 года аналогичное послабление сохраняется для жилищных займов по системе ЖСС.