
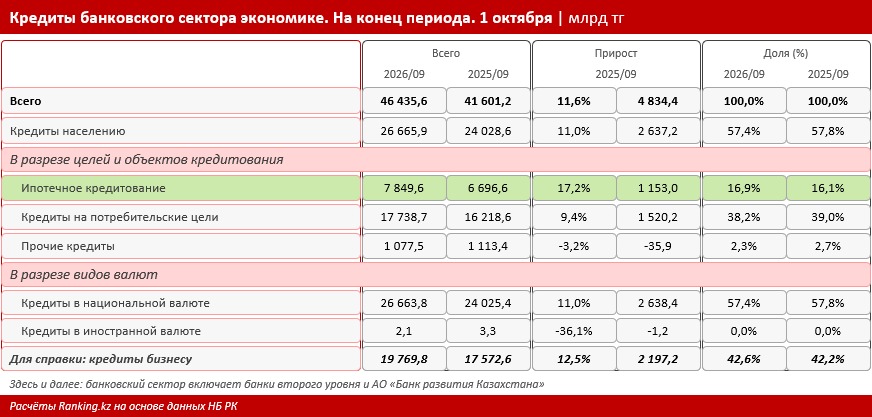
Ипотека стала самым быстрорастущим крупным сегментом кредитования населения Казахстана. К 1 октября 2026 года объём ипотечных займов увеличился за год на 17,2%, достигнув 7,8 трлн теңге. Такие показатели следуют из статистики Национального банка Казахстана, согласно которой общий кредитный портфель банковского сектора вырос на 11,6%, до 46,4 трлн теңге, передает DKNews.kz.
За год банки увеличили кредитование экономики на 4,8 трлн теңге. При этом займы населению выросли на 11%, до 26,7 трлн теңге, а кредитование предпринимательского сектора — на 12,5%, до 19,8 трлн теңге.
Главная особенность этой динамики — ипотека растёт заметно быстрее потребительских кредитов. Одновременно займы, связанные с недвижимостью, демонстрируют один из самых низких уровней проблемной задолженности.
Ипотека опережает потребительское кредитование
На розничное кредитование приходится 57,4% совокупного ссудного портфеля банковского сектора Казахстана. Практически все займы населению выданы в национальной валюте.
Объём кредитов физическим лицам в теңге достиг 26,66 трлн, увеличившись за год на 11%. Портфель валютных займов, напротив, сократился на 36,1%, до 2,1 млрд теңге.
Среди основных направлений розничного кредитования сложилась следующая картина:
- Ипотечные кредиты — 7,8 трлн теңге, рост на 17,2% за год.
- Потребительские кредиты — 17,7 трлн теңге, рост на 9,4%.
- Прочие кредиты населению — 1,1 трлн теңге, сокращение на 3,2%.
За год ипотечный портфель увеличился примерно на 1,2 трлн теңге. Его доля в совокупном кредитовании экономики выросла с 16,1% до 16,9%.
Ещё заметнее изменения внутри розничного сегмента. На ипотеку теперь приходится почти 30% всех займов населению против 27,9% годом ранее.
Потребительское кредитование по-прежнему занимает первое место по объёму, однако его доля в общем кредитном портфеле банковского сектора сократилась с 39% до 38,2%.
Почему рост ипотеки важен для экономики
В отличие от большинства потребительских кредитов, ипотека связана с приобретением долгосрочного материального актива — недвижимости.
Жилищные займы обычно имеют залоговое обеспечение, продолжительный срок погашения и предусматривают оценку платёжеспособности заёмщика. Эти особенности могут снижать отдельные кредитные риски, хотя не исключают их полностью.
Для населения ипотека открывает возможность улучшить жилищные условия и постепенно формировать семейный капитал. Для экономики она поддерживает спрос на жильё и деятельность предприятий, связанных со строительством.
Влияние распространяется на несколько отраслей:
- Жилищное строительство и девелопмент.
- Производство строительных материалов.
- Транспорт и логистику.
- Торговлю мебелью и товарами для дома.
- Ремонтные, проектные и сопутствующие услуги.
При этом увеличение ипотечного портфеля само по себе не означает сопоставимого роста жилищного строительства: кредиты могут направляться и на покупку готовой недвижимости на вторичном рынке.
Развитие доступного жилищного кредитования также связано с Целями устойчивого развития ООН. Прежде всего речь идёт о ЦУР № 11, предусматривающей обеспечение доступного жилья и развитие устойчивых городов, а также ЦУР № 8, направленной на поддержку занятости и экономического роста.
Президент Казахстана Касым-Жомарт Токаев ранее обозначил масштабную задачу для строительной отрасли: «Мы должны превратить Казахстан в одну большую строительную площадку».
Отбасы банк: более 4,25 млн действующих депозитов
Одним из ключевых участников ипотечного рынка остаётся Отбасы банк, работающий по системе жилищно-строительных сбережений.
Её основа — предварительное накопление средств на депозите с последующим получением жилищного займа при соблюдении установленных условий.
Такая модель стимулирует сберегательную дисциплину и позволяет заёмщикам заранее формировать собственную часть стоимости жилья.
По представленным данным, масштабы системы жилищно-строительных сбережений достигли следующих значений:
- Более 4,25 млн действующих депозитов.
- Свыше 714 тыс. жилищных займов, выданных за время работы банка.
- 170 тыс. займов в рамках государственных программ.
- 39,6% экономически активного населения участвуют в системе жилищно-строительных сбережений.
Отбасы банк сочетает функции специализированного кредитора и института развития жилищного рынка. Через него реализуются как стандартные накопительные продукты, так и государственные и специальные ипотечные программы.
Женская ипотека «Ұмай»: 850 заявок на 20 млрд теңге
Одним из востребованных направлений остаётся программа женской ипотеки «Ұмай», финансируемая при участии Азиатского банка развития.
В ноябре 2026 года в рамках второго транша программы Отбасы банк принял 850 заявок на общую сумму 20 млрд теңге. Все они получили предварительное одобрение.
При этом предварительное одобрение ещё не означает фактическую выдачу кредита. Окончательное финансирование зависит от выполнения условий программы и завершения необходимых процедур.
Средства первого транша 2026 года в размере 9 млрд теңге, приём заявок по которому проходил в августе, уже освоены.
Общий объём предусмотренного финансирования программ «Ұмай» и «Зелёная ипотека» составляет 90 млрд теңге. Эта сумма относится к двум направлениям, а не только к женской ипотеке.
Дальнейшие этапы кредитования будут зависеть от поступления очередных траншей Азиатского банка развития.
Ипотека «Наурыз»: ставки 7% и 9% годовых
Ещё одним инструментом приобретения жилья остаётся государственная ипотечная программа «Наурыз».
Она предусматривает сниженный первоначальный взнос от 10% и дифференцированные процентные ставки в зависимости от категории заёмщика.
Основные условия программы:
- Первоначальный взнос — от 10% при соблюдении условий программы.
- Ставка для участников на общих условиях — 9% годовых, ГЭСВ от 9,36% до 12,99%.
- Ставка для граждан, состоящих на учёте как нуждающиеся в жилье, — 7% годовых, ГЭСВ от 7,12% до 9,64%.
В 2026 году благодаря программе новоселье отметили 7 148 казахстанцев.
Следующий приём заявок традиционно ожидается в марте 2027 года. Однако фактические сроки и объёмы кредитования будут зависеть от выделенного финансирования.
Количество выдаваемых займов определяется доступным фондированием программы, а не только возможностями Отбасы банка.
Кредиты на недвижимость достигли 8,3 трлн теңге
Дополнительную информацию о жилищном кредитовании даёт новая статистическая классификация Национального банка.
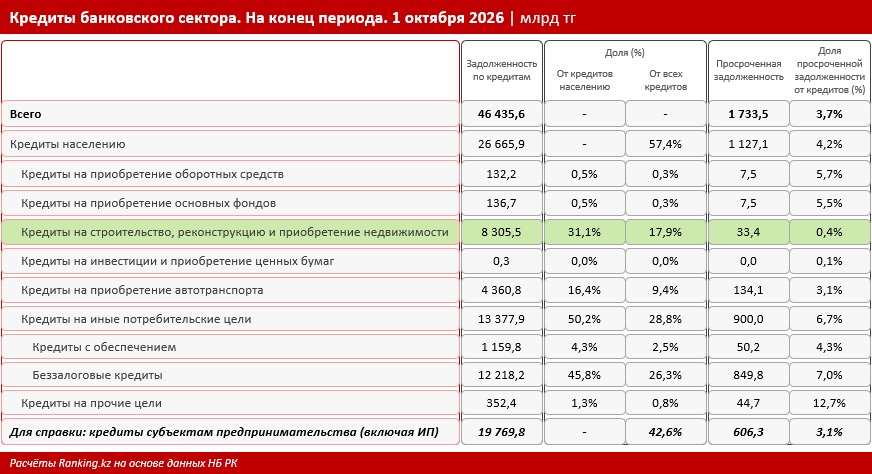
С 2026 года регулятор публикует отдельные показатели по кредитам населению на строительство, реконструкцию и приобретение недвижимости. Эта категория шире непосредственно ипотечных займов.
На 1 октября 2026 года её объём достиг 8,3 трлн теңге.
На такие кредиты приходилось 31,1% розничного портфеля и 17,9% всех займов банковского сектора экономике Казахстана.
Больше средств население занимало только на иные потребительские цели, без учёта автокредитования. Объём этого сегмента составил 13,4 трлн теңге, или 50,2% розничного кредитного портфеля.
Поскольку новая структура статистики введена только в текущем году, сопоставимых данных для расчёта годовой динамики всей категории кредитов на недвижимость пока недостаточно.
Просрочка по кредитам на недвижимость — всего 0,4%
Один из наиболее важных показателей — качество обслуживания задолженности.
По состоянию на 1 октября 2026 года объём кредитов на строительство, реконструкцию и приобретение недвижимости с просрочкой свыше 90 дней составлял 33,4 млрд теңге.
Это всего 0,4% соответствующего кредитного портфеля.
Для сравнения, доля проблемных займов NPL 90+ в других категориях была значительно выше:
- Кредиты на недвижимость — 0,4%.
- Кредиты на приобретение автотранспорта — 3,1%.
- Кредиты на приобретение основных фондов — 5,5%.
- Кредиты на иные потребительские цели — 6,7%.
- Прочие кредиты — 12,7%.
Более низкий показатель просрочки — 0,14% — зафиксирован лишь в категории кредитов на инвестиции и приобретение ценных бумаг. Однако её объём составляет всего 306 млн теңге, поэтому прямое сравнение с массовым жилищным кредитованием малоинформативно.
В целом по розничному кредитному портфелю доля задолженности NPL 90+ составляет 4,2%.
Таким образом, показатель просрочки по кредитам на недвижимость более чем в десять раз ниже среднего уровня по займам населению.
Почему качество ипотечного портфеля имеет значение
Низкая доля просроченной задолженности указывает на относительно высокое качество обслуживания кредитов, связанных с недвижимостью.
Среди факторов, способствующих устойчивости сегмента, — наличие залогового обеспечения, предварительная оценка доходов заёмщиков и длительные сроки погашения.
В случае системы жилищно-строительных сбережений дополнительную роль играет предварительное накопление средств.
Однако низкая текущая просрочка не гарантирует отсутствия рисков в будущем. На способность граждан обслуживать ипотеку могут влиять изменения доходов, занятости, стоимости жизни и процентных ставок.
Поэтому оценивать устойчивость жилищного кредитования необходимо не только по объёму выданных займов, но и по динамике просрочки, долговой нагрузке населения и доступности жилья.
Что происходит с кредитным рынком Казахстана
Статистика на 1 октября 2026 года показывает изменение структуры банковского кредитования.
Потребительские займы сохраняют наибольший объём, однако ипотека растёт быстрее и постепенно увеличивает свою долю в кредитном портфеле.
При этом кредиты на недвижимость сочетают значительный масштаб с одним из самых низких показателей просроченной задолженности. Это делает жилищное кредитование важным направлением для банков и институтов развития.
Дальнейшая динамика будет зависеть от доступности финансирования, условий ипотечных программ, доходов населения и ситуации на рынке жилья.
Ранее мы рассказывали, как различаются кредитные риски казахстанских банков и почему специализация финансовых организаций влияет на качество их ссудных портфелей. В частности, жилищное кредитование Отбасы банка демонстрировало более низкую долю проблемной задолженности по сравнению со многими универсальными банками.